


- 月10万円のBIは、多人数世帯ほど有利で、年収500万円・控除統合後では単身約10万円、4人世帯約223万円の純増となる。
- 基礎控除や配偶者控除を残すかBIに統合するかで損得は大きく変わり、単身者は比較的低い年収でも純負担になり得る。
- 子どもにも同額を支給するため、BIは実質的に大規模な家族・子育て給付として作用する。
- 財源には所得課税や消費税引き上げが必要で、月10万円なら年間給付総額は約147兆円に達する。
- BIは単なる「高所得者から低所得者への再分配」ではなく、少人数世帯から多人数世帯への所得移転でもあり、世帯別の損得まで見て評価する必要がある。
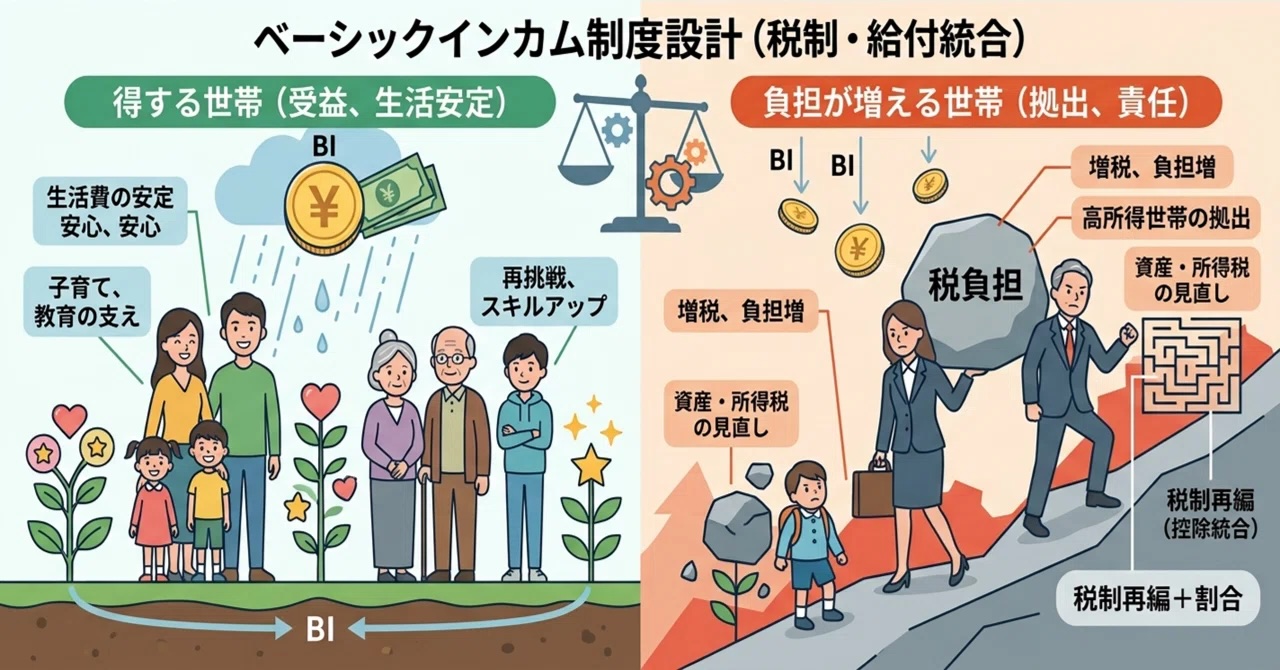
ベーシックインカムの議論は「国全体で財源をどう確保するか」に終始しがちですが、私たちが本当に知るべきは「自分の家計はどう変わるのか」という現実です。
本稿では、全員に月10万円(年間120万円)を支給した場合の損得を、現行税制の控除を「維持するケース」と「BIへ統合して廃止するケース」に分けて世帯別に試算しました。
本文の詳細に入る前に、試算から判明した3つの重要な結論を挙げます。
- 単身者より多人数世帯が圧倒的に有利:年収500万円で税控除をBIへ統合した場合、単身世帯の純増は約10万円にとどまる一方、夫婦と子ども2人の4人世帯では約223万円の大幅プラスとなる。
- 控除の扱いで実質的な増税ラインが激変:基礎控除や配偶者控除を残すか統合するかで恩恵は大きく削られ、高所得層でなくても純負担(損)に転じるケースが発生する。
- BIは「大規模な家族給付」である:個人単位の一律給付は、世帯単位で見れば人数に応じた強烈な所得移転(少人数世帯から多人数世帯へ)として作用する。
■
ベーシックインカム(BI)は、所得、就業状態、家族構成を問わず、すべての個人へ一定額を給付する構想である。給付を個人単位とすることで、所得審査を減らし、働き方や家族関係に左右されない所得保障を実現する点に特徴がある。
一方、個人が受け取った給付を家族が家計として利用すれば、世帯の受給額は人数に比例して増える。例えば一人月10万円を支給する場合、単身者の年間給付額は120万円、夫婦は240万円、夫婦と子ども2人の世帯は480万円となる。
個人単位では全員が同じ金額を受け取る。しかし、世帯単位では家族構成によって受給総額が大きく変わる。BIの再分配効果を考えるには、個人の年収別損得だけでなく、世帯人数を組み込んだ試算が必要である。
さらに、BIによる損得は給付額だけでは決まらない。基礎控除や配偶者控除を維持するのか、BIへ統合するのか。児童手当や所得連動給付を残すのか。BIを課税所得として扱うのか。こうした設計によって、同じ月10万円でも家計への効果は大きく変わる。
そこで本稿では、現行税制の控除を基本的に残す「既存控除維持ケース」と、基礎控除や配偶者関係控除などをBIへ統合する「控除・給付統合ケース」を比較した。
月10万円のBIを世帯別に試算する
試算は、2026年の税と社会保険を基準に、東京都在住の給与所得世帯を対象として行った。
給与所得者と配偶者は40歳未満、子ども2人は10歳と14歳とし、一人の給与所得者が世帯の給与所得をすべて稼ぐものとした。給与所得者と配偶者を40歳未満としたことで介護保険料を除き、子どもを10歳と14歳としたことで、16歳以上の子どもに適用される所得税の扶養控除による違いを避けた。
BIは大人にも子どもにも一人月10万円、年間120万円を支給するものと仮定した。給付は各人に帰属する課税所得とし、所得税、住民税、財源として追加する所得課税の対象とした。児童手当はBIへ統合して廃止する一方、健康保険、厚生年金、雇用保険などは維持する。
財源として総合課税所得へ5.2%の追加税率を適用し、消費税率を10%から25%へ引き上げた。家計は所得税、住民税、社会保険料を差し引いた後の所得の80%を消費すると仮定し、消費税額は税込み消費額から逆算した。
社会保険料には、2026年度の東京支部の健康保険料率9.85%、子ども・子育て支援金率0.23%、厚生年金保険料率18.3%を用い、労使折半後の本人負担を計上した。雇用保険は一般事業における労働者負担5千分の1を用いた。全国健康保険協会によれば、東京支部では健康保険料率9.85%に加え、2026年4月分から0.23%の子ども・子育て支援金率が適用されている。厚生労働省によれば、2026年度の一般事業における雇用保険の労働者負担は5千分の1である。
所得税については、2026年分の改正後の給与所得控除と基礎控除を用いた。課税最低限178万円は、一定の低所得給与所得者に適用される基礎控除104万円と給与所得控除74万円を合計した水準である。基礎控除は所得に応じて変わるため、試算では年収別に該当する控除額を適用した。
控除を維持する場合とBIへ統合する場合
既存控除維持ケースでは、給与所得控除、基礎控除、社会保険料控除、配偶者控除・配偶者特別控除などを原則として維持する。ただし、BIによって所得要件を超えた控除は、現行税制に従って縮小または消失する。
年間120万円のBIを受け取る配偶者は、同一生計配偶者の所得要件である62万円を超える。その一方、配偶者特別控除の対象となる所得範囲には収まるため、給与所得者の所得に応じた控除が一部残る。2026年分から同一生計配偶者と扶養親族の合計所得要件は62万円以下に引き上げられている。
控除・給付統合ケースでは、BIが最低生活費に対応する所得保障を担うものとして、所得税と住民税の基礎控除、配偶者控除、配偶者特別控除、扶養控除をBIへ統合して廃止する。児童手当も廃止する。
給与所得控除は、給与を得るための概算経費として維持する。社会保険料控除も、実際に支払った保険料に対応する控除として残す。生命保険料控除、医療費控除、障害者控除、ひとり親控除などは、今回想定した標準世帯には適用されていないため、計算結果に影響しない。
つまり、控除・給付統合ケースは、あらゆる控除を廃止する案ではない。最低生活費への配慮と家族扶養への配慮をBIへ置き換える案である。
社会保険上の扶養は維持する
健康保険の被扶養者となる一般的な年間収入要件は130万円未満である。同居する被扶養者には、原則として被保険者の年間収入の2分の1未満という生計維持要件もある。
今回の試算では、給与所得のない配偶者と子どもの収入は、BIの年間120万円だけである。130万円未満に収まり、最低年収300万円の給与所得者との関係でも120万円は半分の150万円を下回る。
このため、配偶者と子どもは健康保険の被扶養者にとどまり、配偶者は国民年金第3号被保険者の扱いを維持するものとした。BIによる国民健康保険料や国民年金保険料の新規負担は計上していない。
配偶者に給与、年金、事業収入などが年間10万円以上あれば、BIと合わせて130万円へ達する可能性がある。その場合には健康保険の被扶養者から外れ、社会保険料負担が発生する。今回の試算は、配偶者のBI以外の所得がゼロである場合の比較である。
控除・給付統合まで織り込んだ試算結果
金額は年間、単位は万円である。「最終可処分所得」は、給与と現金給付から所得税、住民税、社会保険料を差し引き、その後の所得の80%を消費した場合の消費税相当額まで差し引いた比較上の金額である。
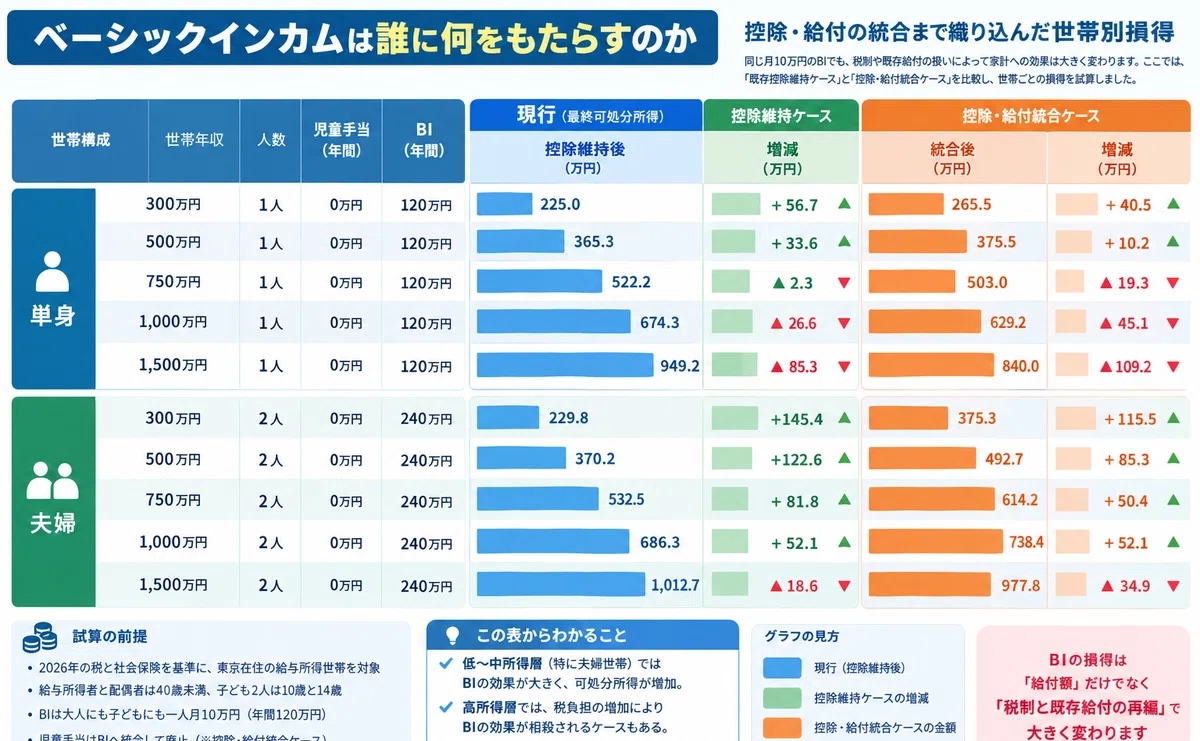
注:給与所得者と配偶者は40歳未満、子どもは10歳と14歳であり、一人の給与所得者が世帯の給与所得をすべて稼ぐ。BIは各人に帰属する課税所得とし、児童手当を廃止した。控除維持ケースでは現行税制上の控除を原則として維持し、BIによって所得要件を超えた控除のみ縮小または消失させた。控除・給付統合ケースでは所得税と住民税の基礎控除、配偶者控除、配偶者特別控除、扶養控除、児童手当をBIへ統合した。給与所得控除と社会保険料控除は維持した。
控除の扱いで単身者の損益分岐点が変わる
単身世帯では、既存控除を維持した場合、年収300万円で年間56.7万円、500万円で33.6万円の純増となる。年収750万円では2.3万円の純減へ転じ、1,000万円では26.6万円、1,500万円では85.3万円の純減となる。
基礎控除をBIへ統合すると、年収300万円の純増は40.5万円へ、500万円では10.2万円へ縮小する。年収750万円では19.3万円の純減、1,000万円では45.1万円、1,500万円では109.2万円の純減となる。
基礎控除の廃止による追加負担は、適用される所得税率が高くなるほど増える。控除維持ケースでは年収500万円から750万円の間にあった単身者の損益分岐点が、控除統合ケースでは500万円に近い水準へ下がる。
したがって、「単身年収500万円ならBIによって約34万円得をする」という結論は、既存控除を維持する場合に限られる。BIが基礎控除に代わる設計なら、純増額は約10万円まで縮小する。
夫婦世帯では配偶者関係控除の統合が影響する
夫婦世帯では、一人分のBIが追加されるため、既存控除を維持した場合の受益は単身世帯より大きい。世帯年収500万円で122.6万円、750万円で81.8万円、1,000万円でも57.0万円の純増となる。年収1,500万円でも7.2万円の純増を維持する。
しかし、基礎控除と配偶者関係控除をBIへ統合すると、年収500万円の純増は85.3万円、750万円では50.4万円、1,000万円では24.5万円へ縮小する。年収1,500万円では29.3万円の純減へ転じる。
控除統合によって夫婦世帯の受益は年間30万円から40万円程度縮小する。BIによって配偶者にも独立した所得を与えるのであれば、所得のない配偶者を世帯主の所得控除によって支える従来の仕組みを残すかどうかは、避けて通れない論点である。
控除を残せば、配偶者本人へのBIと世帯主の配偶者関係控除が併存する。控除を統合すれば、家族の構成員への直接給付を中心とする税制へ変わる。両者の違いは、BIを現行税制へ上乗せするのか、現行の家族関連税制を置き換えるのかという設計思想の違いである。
控除を統合しても子ども2人世帯の純受益は大きい
夫婦と子ども2人の世帯では、4人全員に年間120万円が給付されるため、世帯が受け取るBIは年間480万円となる。
既存控除を維持した場合、年収300万円世帯の純増は308.2万円、500万円では285.4万円、750万円では244.6万円、1,000万円では219.8万円となる。年収1,500万円でも170.0万円の純増が残る。
控除・給付統合ケースでは、年収300万円の純増が253.1万円、500万円では222.8万円、750万円では188.0万円、1,000万円では162.1万円へ縮小する。年収1,500万円でも108.3万円の純増である。
控除統合による純受益の縮小額は、4人世帯で年間55万円から63万円程度に達する。それでも、4人分で年間480万円という給付額は大きく、所得税、住民税、5.2%の追加所得課税、消費税率25%、基礎控除と配偶者関係控除の廃止、児童手当24万円の廃止を織り込んだ後も、年収1,500万円まで純受益が残る。
この結果は、BIの再分配を年収だけで説明できないことを示している。年収1,500万円の4人世帯が大幅な受益者である一方、年収750万円の単身者は純負担者となる。所得水準に加え、給付を受ける家族の人数が損得を左右するからである。
子どもへのBIは大規模な家族給付となる
現在、3歳以上高校生年代までの第1子と第2子に支給される児童手当は、一人月1万円、年間12万円である。子ども2人なら年間24万円となる。現在の児童手当は所得制限が撤廃され、高校生年代まで対象が拡大されている。
これに対して、子どもにも月10万円のBIを支給すれば、一人当たり年間120万円となる。児童手当との差は子ども一人につき年間108万円、2人なら216万円である。
控除や児童手当をBIへ統合しても、子ども2人には合計240万円が支給される。10歳と14歳の子どもには現行でも所得税の扶養控除が適用されないため、今回の試算では、子どもに関する控除廃止よりも、子ども本人へのBI課税と児童手当の廃止が主な調整となる。
高校生年代の子どもを想定すれば、現行の扶養控除をBIへ統合することによる負担増が加わり、表より純受益は小さくなる。それでも、子ども一人への年間120万円という給付は、現行の児童手当や扶養控除の税負担軽減を大きく上回る可能性が高い。
今回想定したBIは、最低所得保障であると同時に、大規模な家族給付として作用する。これは子どもを例外扱いする結果ではなく、子どもも一人の個人として大人と同額の給付を受けるという原則から生じる。
世帯人数による差をどう評価するか
同じ年収500万円でも、控除・給付統合後の損得は、単身世帯でプラス10.2万円、夫婦世帯でプラス85.3万円、夫婦と子ども2人の世帯でプラス222.8万円となる。単身世帯と4人世帯の差は212.6万円である。
控除を統合することで、控除維持ケースにおける両者の差252万円から約39万円縮小する。それでも大きな差が残る。
この差を、そのまま不公平と評価することは適切ではない。年収500万円を一人で使う世帯と、4人で分け合う世帯では、一人当たりの生活資源が異なる。家族の人数が増えれば、食費、住居費、被服費、教育費なども増える。世帯人数に応じて給付総額が増えることには、家族全員の生活を保障するという合理性がある。
家族の構成員それぞれに独立した所得を帰属させることにも意味がある。給与所得のない配偶者や子どもへ直接給付すれば、家計を稼得者の所得だけに依存させる形から、個人ごとの所得保障へ移ることができる。
一方、BIが家族構成に中立な政策ではないことも明らかである。所得の高い人から低い人への再分配とともに、少人数世帯と多人数世帯の間でも所得移転が生じる。BIの政策効果を所得階層間の再分配だけで評価すれば、この側面を見落とす。
世帯別試算が示すのは、BIの欠陥ではない。個人単位の一律給付を選ぶことに含まれる、家族政策上の意味である。
住民税非課税世帯では別の負担増が生じる
今回のモデル世帯は、給与年収300万円以上である。最低年収の世帯でも給与所得者本人に住民税が課されるため、現行でも住民税非課税世帯には該当しない。そのため、BIによって住民税非課税世帯向けの給付や負担軽減を新たに失う影響は表に含めていない。
しかし、無所得者、低年金高齢者、障害者、ひとり親世帯などを試算する場合、BIを課税所得に含めることによって住民税非課税区分から外れる可能性がある。
住民税非課税世帯であることは、国民健康保険料や介護保険料の軽減、高額療養費の低所得区分、入院時食事療養費、就学援助、保育料、各種自治体給付などの判定に用いられている。世帯員の一人が住民税の課税対象となれば、世帯全体の扱いが変わる場合がある。
したがって、低所得世帯についてはBIへの所得税と住民税だけでなく、現行の給付や負担軽減を失う効果も計上する必要がある。BIがこれらをすべて置き換える設計なら、廃止される給付の金額をBIから差し引かなければ、本当の純受益は分からない。
今回の表は、給与年収300万円以上の標準的な給与所得世帯について、税制上の控除と児童手当を統合した場合の比較である。BIによる影響が最も複雑になる低所得世帯については、別の試算が必要となる。
給付総額と財源は表裏一体である
2026年8月1日現在の日本の総人口は1億2,268万人である。一人月10万円を支給すると仮定すれば、年間給付総額は単純計算で約147.2兆円となる。これは2026年度一般会計当初予算約122.3兆円を上回り、国の租税・印紙収入約83.7兆円の約1.8倍に相当する。総務省統計局の人口推計と財務省の予算資料からも、月10万円案が現在の国家財政の規模を超える構想であることが分かる。
今回の世帯別試算には、所得課税の追加分、消費税率の引上げ、児童手当の廃止、BI本人への課税、基礎控除や配偶者関係控除の統合を反映した。
一方、金融所得課税、資産課税、法人課税の家計への帰着は含めていない。金融資産や不動産の保有額が示されていないため、世帯年収だけから負担額を算定できないからである。
法人課税の負担も、企業利益だけで完結するとは限らない。賃金、価格、配当、雇用を通じて労働者、消費者、株主へ及ぶ。法人課税を財源として追加する場合、給与所得だけを得る家計にも間接的な負担が生じる。
社会保険再編による財源も、保険料の軽減によって捻出するのか、医療や年金給付を削減するのかによって家計への影響が異なる。これらを財源へ組み込めば、表に示した純受益はさらに縮小する可能性がある。
その一方、BIによる消費拡大、労働供給、賃金、物価、貯蓄、出生行動への影響も、今回の静学的な試算には含めていない。経済全体の変化を含む分析には、家計別の計算とは異なるモデルが必要となる。
したがって、表の数字は確定的な将来予測ではない。明示した給付、控除、税負担を前提として、所得と家族構成による再分配の方向を比較した試算である。
マクロの財源論だけではBIの姿は見えない
BIは、給付総額はいくらになるのか、どの税をどこまで引き上げるのか、既存の社会保障をどこまで置き換えるのかというマクロ財政の問題として論じられることが多い。年間約147兆円に及ぶ給付の財源を考えれば、こうした議論は欠かせない。
しかし、財源総額が均衡しても、BIの評価が定まるわけではない。政府が集めた所得が、どの家計からどの家計へ移るのかを見なければ、再分配の実像は分からないからである。
本稿の試算では、既存控除を維持するかBIへ統合するかによって、純受益額と損益分岐点が大きく変わった。控除・給付統合後の年収500万円世帯では、単身世帯の純増が約10万円であるのに対し、夫婦世帯は約85万円、夫婦と子ども2人の世帯は約223万円となった。世帯所得が同じでも、家族の人数によってBIの効果は大きく異なる。
この差は、税制上の控除を整理すれば消えるものではない。個人を給付単位とする以上、世帯の受給総額は人数に応じて増える。BIは所得の高い人から低い人への再分配に加え、家族構成による再分配を同時に生み出す。
マクロの財源論は、BIを国全体として賄えるかを明らかにする。世帯別の損得分析は、その財源によって誰の生活がどれだけ変わるのかを明らかにする。BIの政策的意味を捉えるには、この二つの視点がそろわなければならない。
個人単位では平等な給付も、世帯段階では異なる効果をもたらす。子どもを含む家族全員を独立した受給者として扱う結果、BIは最低所得保障であると同時に、世帯人数に応じた家族給付となる。この効果を子育て支援として積極的に評価することも、世帯間の受益差として問題にすることもできる。いずれの評価を採るにせよ、世帯別の帰結を示さないままBIの是非を判断することはできない。
BIをめぐる議論には、国全体でいくら配り、いくら集めるかというマクロの収支に加え、その所得が世帯間でどのように移動するかという視点が必要である。世帯別試算が明らかにするのは、BIの財政規模だけでは見えない再分配の姿なのである。
改めて本稿の試算を振り返ると、BIがもたらす再分配の実態は「高所得から低所得へ」という単純な図式には収まりません。「単身者か家族か」「控除を残すか統合するか」というミクロな条件によって、同じ年収でも手元に残る金額には数百万円単位の格差が生まれます。
月10万円の支給というシンプルで平等に見える制度は、裏を返せば、既存の税控除や児童手当などが担ってきた細やかな「配慮」をリセットし、世帯人数という物理的な数に強く依存した大規模な家族給付へと変貌することを意味しています。
国家予算を上回る147兆円の財源をどう調達するかというマクロの視点と、その制度変更が誰の生活をどう変えるのかという世帯別の視点。この両輪がそろって初めて、私たちはベーシックインカムという大規模な社会実験の是非を、現実的な手ざわりをもって判断できるのです。
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年9月24日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント