

国税は非上場株の相続評価方法を変えるために27年の税制改正、28年の施行を目指し、たたき台を公表しました。ところがこのたたき台が政界財界から猛烈なバッシングを浴び、「叩かれ台」になっています。日本には非上場の企業とされる会社が300万社越え、個人事業主が更に300万人ぐらいいるとされます。今回の非上場株の相続評価の見直しで相当数の会社に影響が出るとされ、一般のニュースサイトには出てこない話題ですが、経済関係の話題としてはシリアスであります。
非上場株というからわかりにくいのですが、端的に言ってしまえば親父の会社は親父が死んだときどうなる、という話です。売却されれば相続人が一定の計算根拠に基づいた相続税を払わねばなりません。この計算根拠が変わるということは得する人もいれば損する人もいるわけで、岸田元首相や小林政調会長をはじめ、高市首相や片山財務大臣からも批判の声が出る始末です。
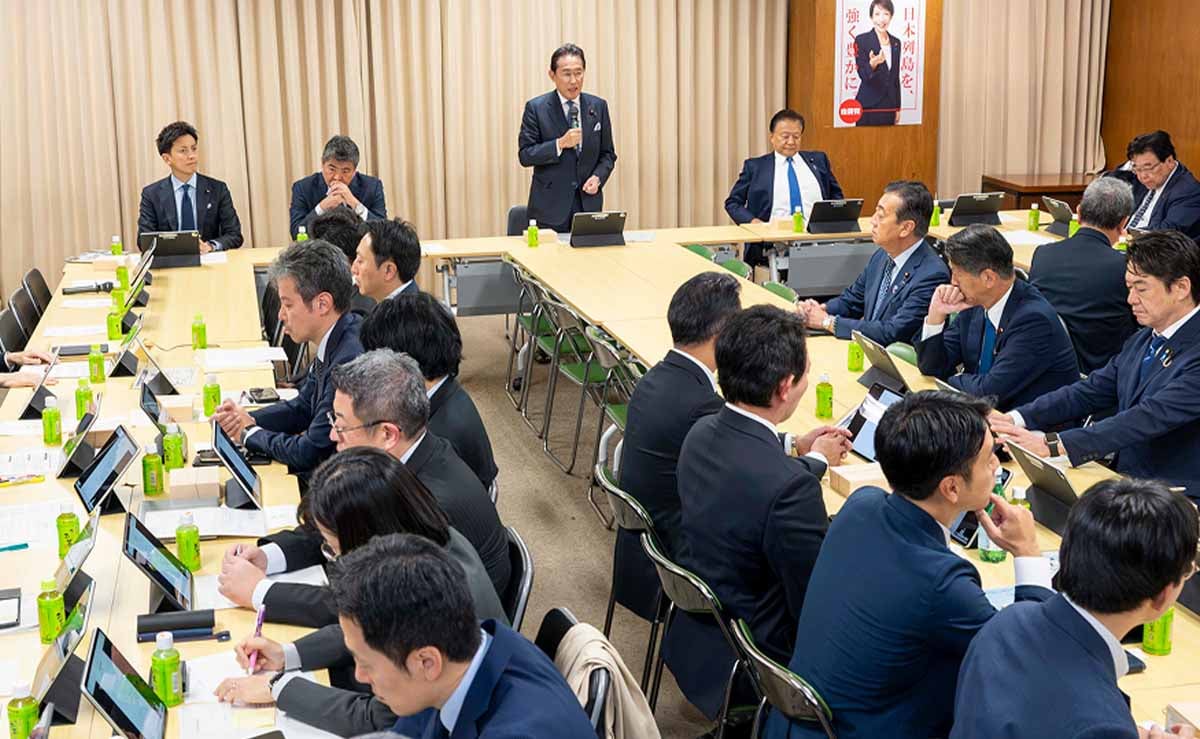
非上場株式の評価見直しを巡って緊急決議を取りまとめた自民党日本成長戦略本部 自民党HPより
一体何がどうなっているのか、ざっくり探ってみます。
世界的な税務上の思想としてある個人が会社を立ち上げ、大きくしたとすれば当然、そこには価値の増大があるわけで税務当局はその株を誰かに譲渡した際には応分の税金を払ってもらう仕組みがあります。英語でいうキャピタルゲインに対する課税というわけです。
日本の税務当局もこの非上場の中小企業のオーナーが相続の際にかかる利益についてどうしても税金を課したいわけです。それが「非上場株の相続評価」です。日本の現行のやり方だと税逃れをする方法があり、国税はそれに頭を悩ましており、今回その税制改正を行うことで税逃れをやりにくくしようという発想です。ちなみに日本には身内がその事業を継いだ場合、事業の相続税を逃れられるという仕組みが時限立法であるのですが、ルールが非常に厳格で使えている会社は全体のほんの数パーセントというレベルです。またそれは節税ではなく、税の繰り延べという点が理解されていないかもしれません。
さて、この国税の非上場株の相続評価方法の新案がどうにもおかしいのです。非常に端的に言うと2つの課税エレメントがあります。一つが不動産や動産は簿価資産ベースになること、もう一つが「超過収益の現在価値」であります。わかりにくい話です。まず不動産なら土地は取得簿価、建物は減価償却後の価値です。機械などの動産も減価償却後の金額です。この税基準は昔から不動産を持っていた人には昨今の不動産の値上がりが反映されないのでありがたい話です。ところがごく最近、税対策で不動産を購入し、それが下がってしまった場合、簿価のほうが現在価値より高くなるので課税標準が実態より高くなることもあります。
2つ目の超過収益ですが、これはもっと曲者です。例えば私は不動産賃貸業を営んでいます。税務署はこの不動産賃貸業を日本全国ベースで押しなべると〇%儲かる事業だと仮定します。そのうえで私がやっている事業の利益率と比較し、もしも税務署標準の〇%より超えていた場合、それは超過収益と称し、暫定案として5年先までその超過収益がある計算をし、それを課税標準に上乗せするというものです。
これって例えば私がいろいろ工夫をしてコストを下げて、AIやらIT化を進めて10%の利益率を誇ったとします。ところが国税の課税標準が「普通のアパート経営はネットで3%しか利益が出ませんよ」と言われたら7%の差額x5年分を得られるであろう利益として未実現益に相続税の対象にしてしまおうというものです。これはいくら何でも無茶苦茶なのは誰が見ても一目瞭然です。
たとえば食堂経営している親父さんが亡くなり、その家族が継いだ場合、残った家族が鍋を振っていた親父さんと同じ味を提供したり、カリスマ性があったり、客受けするかどうかはわかりません。こんなばかばかしい計算をよくも国税はしたものだと思うのです。
もう一つ、前者の不動産の話ですが、お気づきになった方もいると思いますが、個人で不動産を持っていた場合の相続税評価基準は「路線価」ですよね。なのに会社で持っている場合は「簿価」、つまり完全なる二重基準です。
一応、この不評な国税提案はほぼ白紙に戻される公算が高いようです。賢いはずの税務署員も事業がどう成り立っているのかを理解したうえでの租税構築にはどうも弱いような気がします。
ではお前は最近自分の会社の株を売却したけどどうやったんだ、と思われるでしょう。その通り、私は9月末付で自社の株式を信託に売却しました。信託なので第三者ではないのですが、非常に複雑な仕組みなのでその説明はここでは省きます。ポイントは私の持っていた会社の査定を行い、カナダ国税の監査に耐えうる理論的会社価値の計算をすることにあります。どうやるか、といえばM&Aが盛んな北米ではごくありふれた流れです。
まず、会社が持つ不動産を不動産鑑定会社に査定させる、次にその査定額をもって会社価値評価を計算する専門会社を通じて会社価値の算定をさせる、であります。例えば不動産鑑定評価で5億円と価値が出たとしても会社価値算定会社はその不動産取得にいくら借金があるかを計算してネットの価値を出すといった具合です。
もしも日本で節税対策と称して売却前に異様に大きな額の給与を身内に払うとか、本業とは思えない投資をして借金をするなどがあればそれは当然価値判断に影響が出ます。私も5年分ぐらいの決算書を提出しました。つまり小手先の節税はできないのです。
事業でいくら稼ぐかを想定して国税が課税標準を作ろうとするのが浅はかで無限に増えるであろう事業の種類に対応はできないのです。机上の理論と実態はまるで違います。基本に立ち返り、その会社の決算ヒストリーに基づき、現在価値の計算をする、これが最もナチュラルなのです。
往々にして日本の税制は非常に複雑化させる傾向があります。理由は基本方針が決まった後に例外事項が非常にたくさん出てきて「この場合はこう」「あの場合はこう」とやりだすからです。今、話題になりつつある食品消費税にかかる様々な配慮をみてもまさにこの好例であり、日本が圧力団体に弱いということを見せつけているようなものだとも言えます。
では今日はこのぐらいで。
編集部より:この記事は岡本裕明氏のブログ「外から見る日本、見られる日本人」2026年10月30日の記事より転載させていただきました。

コメント