


生成AIClaudeを開発するAnthropicが11月2日、米証券取引委員会(SEC)に目論見書の修正版S-1/Aを提出した。成長は減速し、4~6月期に達成した営業黒字が、7~9月期には赤字に戻ったことが明らかになった。www.sec.gov
減速しても売上高は47%増
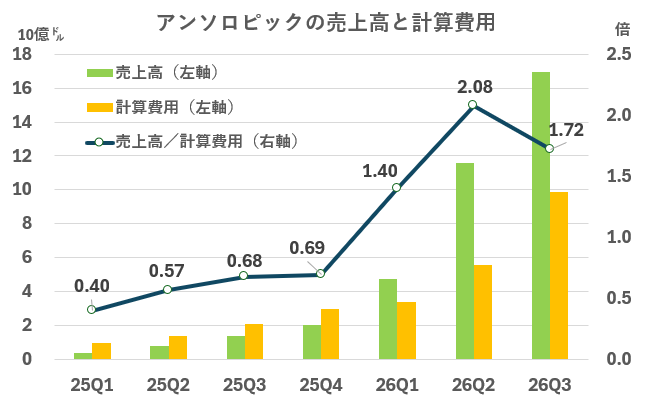
ただし「減速」は売上の減少ではない。売上高は前期比約47%増の170億ドル。伸び率は4~6月期の約144%から鈍化したが、依然として高成長である。問題は、売上の拡大が安定した利益につながっていないことだ。
日経CNBC
会社側は営業損益悪化の主因として、長期契約より割高な短期契約の計算資源費用50億ドルと、寄付のマッチング制度に伴う非現金費用20億ドルを挙げている。一方、調整後営業利益は22億ドルから25億ドルに増加。ただし、調整後営業利益率は19%から15%に低下した。www.sec.gov
この数字からは、利益の悪化をすべて本業の失速とみなすことも、特殊要因として片づけることもできない。非現金費用を除いても、計算資源の調達費が採算を圧迫しているからだ。
巨額の赤字の大部分は含み損
巨額の最終赤字にも注意が必要である。7~9月期には転換社債などの公正価値の変動に伴う費用が約219億ドル含まれる。最終赤字をそのまま現金流出と解釈するのは不適切だ。9月末の現金・現金同等物・短期投資は約1318億ドルあり、目先の資金枯渇を示す決算ではない。www.sec.gov
とはいえ、将来の支払いは重い。購入契約やリースなどの支出約束は、9月末以降の契約も含め約8954億ドル。ほぼすべてが計算資源とインフラ関連である。これは直ちに返済すべき借金の総額ではないが、長期にわたる収入の拡大を前提とした経営であることは確かだ。www.sec.gov
IPOの時価総額は1.5兆ドルか
IPOの焦点は「上場できるか」以上に「いくらなら投資家が納得するか」である。ロイターによると、評価額にも慎重な見方が出ており、従来の約2兆ドルより低い1.5兆ドルの時価総額が検討されている。www.reuters.com
仮に1.5兆ドルで評価するなら、7~9月期の売上を単純に4倍した年換算売上高に対して約22倍となる。これは将来予測ではなく比較用の計算だが、相当の成長期待を織り込む水準だ。売上がさらに伸びても、利益率が改善しなければ、その期待を満たすのは容易ではない。
今回の開示だけでIPOが失敗するとはいえないが、営業黒字の定着もまだ確認できない。Claudeがすぐれた製品であることと、Anthropicの株式が公開価格に見合う投資対象であることは別である。投資家が買うのはAIの未来だけではなく、膨大な計算費用を払った後に残る利益なのだ。
コメント