


マンションの修繕積立金はインフレに殺される宿命にあるという事実は、戸建て派に突っつかれたらぐうの音も出ないマンションの最大の弱点の気がする。
— マンション好きの外資コンサル (@escapejapan2023) September 13, 2025
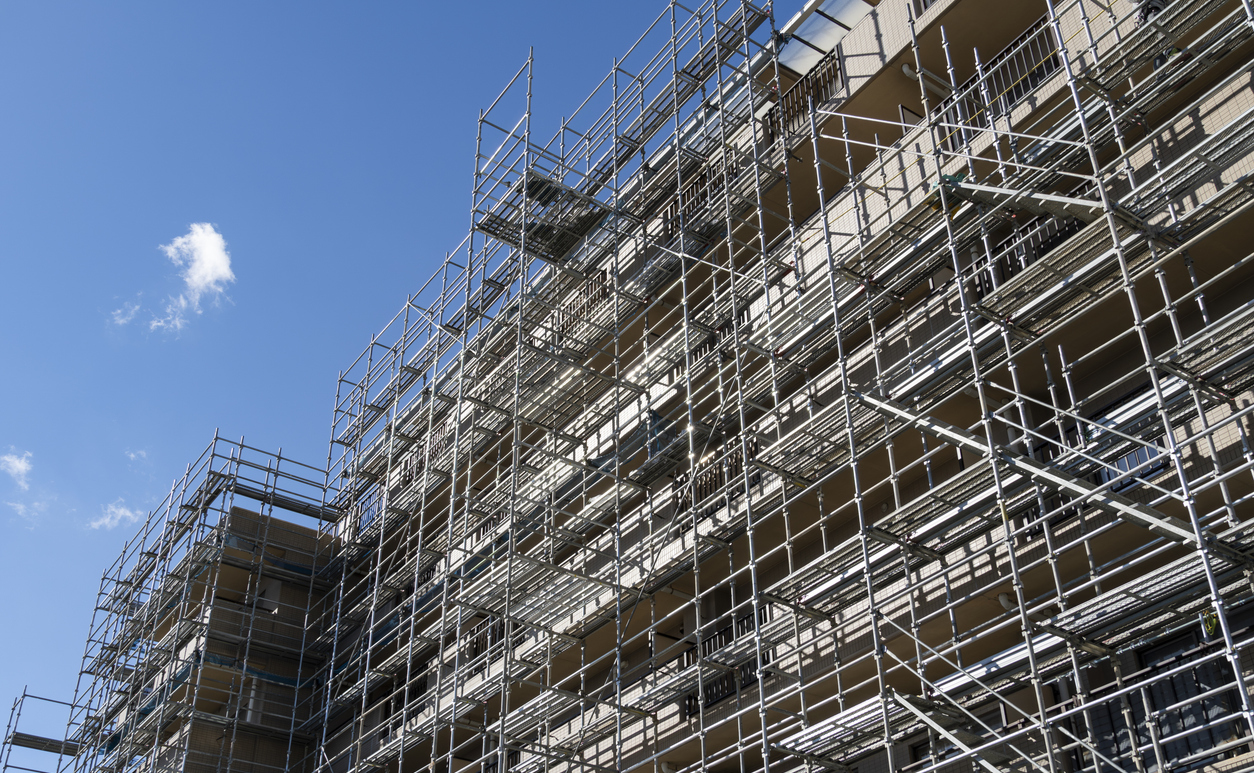
これまでマンションは「買えば資産になる」と考えられてきた。しかし、建物の老朽化とともに維持費が増え、所有すること自体が負担になり始めている。
years/iStock
修繕費が足りず、借金するマンションが急増
国土交通省の2023年度マンション総合調査では、長期修繕計画に対して修繕積立金が不足しているマンションは36.6%に達した。
建築資材や人件費の高騰で大規模修繕工事の費用は膨らむ一方、住民の高齢化で積立金の値上げも難しい。
その結果、管理組合が金融機関から借金して修繕するケースが増えている。
沖縄振興開発金融公庫によると、2025年度のマンション共用部分リフォーム融資は36件、14億140万円となり、件数・金額ともに4年連続で過去最高を更新した。公庫は修繕積立金の不足と工事費高騰を要因に挙げている。
全国でも住宅金融支援機構が管理組合向けの修繕融資を提供している。借入金の返済には将来の修繕積立金が充てられる。
つまり、住宅ローンを返済している住民が、管理組合を通じて事実上もう一つの借金を負担することになる。
自分の財産なのに自由に処分できない
問題の根本には「区分所有」という制度がある。
戸建て住宅なら修繕するか、建て替えるか、売却するかは基本的に所有者が決められる。しかしマンションは屋根も外壁も配管も共有し、修繕には管理組合の合意が必要だ。
年金生活の高齢者、若い共働き世帯、投資目的の所有者では利害が異なる。修繕積立金を引き上げようとしても反対が出る。借金して修繕すれば、将来の所有者にも返済負担が及ぶ。
修繕しなければ資産価値が下がり、修繕すれば負担が増える。これが区分所有の構造的なジレンマである。
マンションが「負動産」になる時代
仮に管理費と修繕積立金の合計が月3万円から6万円に上がれば、年間36万円、30年間で1080万円もの追加負担になる。
しかも建物は年々古くなる。住宅ローンを完済しても維持費の支払いは終わらない。積立金不足で管理組合が借金を重ねれば、将来の修繕余力も失われる。
もちろん立地がよく、適切に管理されたマンションは価値を維持できる。しかし管理不全の物件は、価格を下げても買い手がつかなくなるおそれがある。
マンション価格の下落は、単なる不動産バブルの調整ではない。「区分所有なら資産を持てる」という幻想が崩れ始めた兆候なのかもしれない。
参考資料:国土交通省・マンション総合調査 / 沖縄振興開発金融公庫・2025年度融資実績 / 住宅金融支援機構・マンションすまい・る融資
コメント