

日本銀行の2026年9月短観で、中小企業の「借入金利水準判断DI」は70となった。6月の61から9ポイント上昇し、先行きは74と、借入金利の上昇を見込む企業が一段と増えている。「金利のある世界」は、すでに経営の現実である。
金利上昇というと、多くの経営者はまず「支払利息が増える」と考える。それは正しい。ただ、不動産を保有する企業にとって、影響は利息だけにとどまらない。
金利が上がると、何が変わるのか
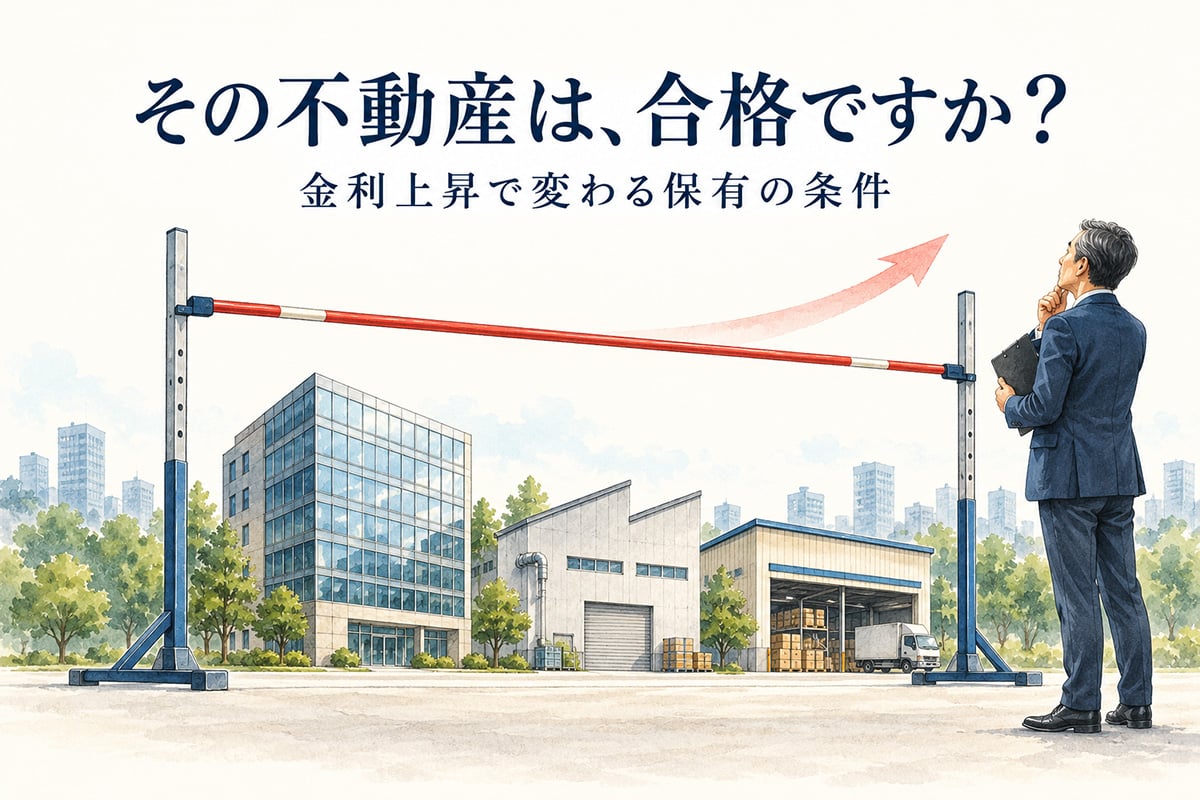
金利が上がれば、借入コストが上がる。株主が求める収益率も含めれば、企業全体の資本コストにも上昇圧力がかかる。すると、企業が保有資産に求める収益性の水準、いわば「合格ライン」も上がる。
低金利の時代には、収益性の低い不動産でも「とりあえず持っておく」ことができた。しかし資本コストが上がれば、「なぜこの不動産に数億円の資本を置いているのか」という問いが重くなる。
不動産評価でも同じことが起きる
収益還元法で考えてみよう。収益価格は「NOI(純営業収益)÷ 還元利回り」で求められる。
年間NOIが5,000万円、還元利回りが3%なら、収益価格は約16.7億円である。還元利回りが4%になれば、同じNOIでも12.5億円となり、約25%下がる。16.7億円の価値を保つには、NOIを約6,700万円まで引き上げなければならない。
もちろん、金利が1%上がれば還元利回りも1%上がるとは限らない。実際の利回りは、賃料成長、空室率、立地、流動性、建物の競争力、投資家のリスク認識などで決まる。それでも、金利上昇が要求利回りに上昇圧力をかける構造は無視できない。
賃料が上がれば安心、とは限らない
前回、オフィス賃料が上昇しても、それだけで企業が持つビルの価値が上がるわけではないと書いた。金利はその理由を別の角度から説明する。
賃料上昇でNOIが10%増えても、還元利回りがそれ以上に上昇すれば、収益価格は下がり得る。見るべきは「賃料が上がったか」ではない。「その不動産は、上昇した資本コストに見合うキャッシュフローを生んでいるか」である。
借入で本社や工場、賃貸ビルを保有する企業は、さらに重い。支払利息が増え、借換え時には高い金利が適用され、修繕や更新を借入で行えば採算も厳しくなる。収益が変わらなくても、手元に残るキャッシュフローは減る。減損会計でも、将来キャッシュフローの悪化や割引率の上昇は、使用価値を押し下げる方向に働く。
金利上昇だけで直ちに減損となるわけではないが、収益力の弱い不動産ほど脆弱性が表れやすい。
CREの視点で見える「資本の置き場」
CRE(企業不動産)の視点に立てば、本社や工場、遊休地は、単なる「事業の器」ではない。企業が資本を置いている投資先でもある。銀行借入の金利が上がるということは、その投資先に求める利回りも上がるということだ。
本社は事業に必要だから、先代から持っているから。これらは保有の理由として正当だが、資本コストに見合う理由かどうかは、別に確かめる必要がある。
「売却」の前に、NOIを問う
では、どうすべきか。答えは、単純な売却ではない。まず問うべきは「この不動産のNOIを改善できないか」である。
賃貸ビルなら、賃料改定、空室削減、テナント構成の見直し、管理コストの削減がある。自社利用不動産なら、余剰床の賃貸化、集約、再配置が考えられる。工場や倉庫なら、生産性や物流効率の改善で、事業が生むキャッシュフローを高める道もある。それでも届かなければ、改修、建替え、用途転換、資産の組み換えを検討する。
ここで重要なのは、借入金利、NOI、資産価値、CAPEX(大規模修繕などの資本的支出)、資本効率を、バラバラではなく一体で見ることだ。
金利上昇を前に、何もしないことも一つの経営判断である。しかしその結果、キャッシュフローが減り、資産価値が下がり、資本効率が悪化するなら、静かに企業価値を損なうことになる。
不動産は、持っているだけで価値を保つ資産ではなくなりつつある。低金利時代と同じ使い方、同じ保有理由で、その不動産は「合格」なのか。経営者が自社の不動産に改めて問うべき時期に来ているのではないだろうか。
※ 本稿は一般的な考え方を示すものであり、会計・税務上の判断は個別に専門家へご確認ください。
コメント