


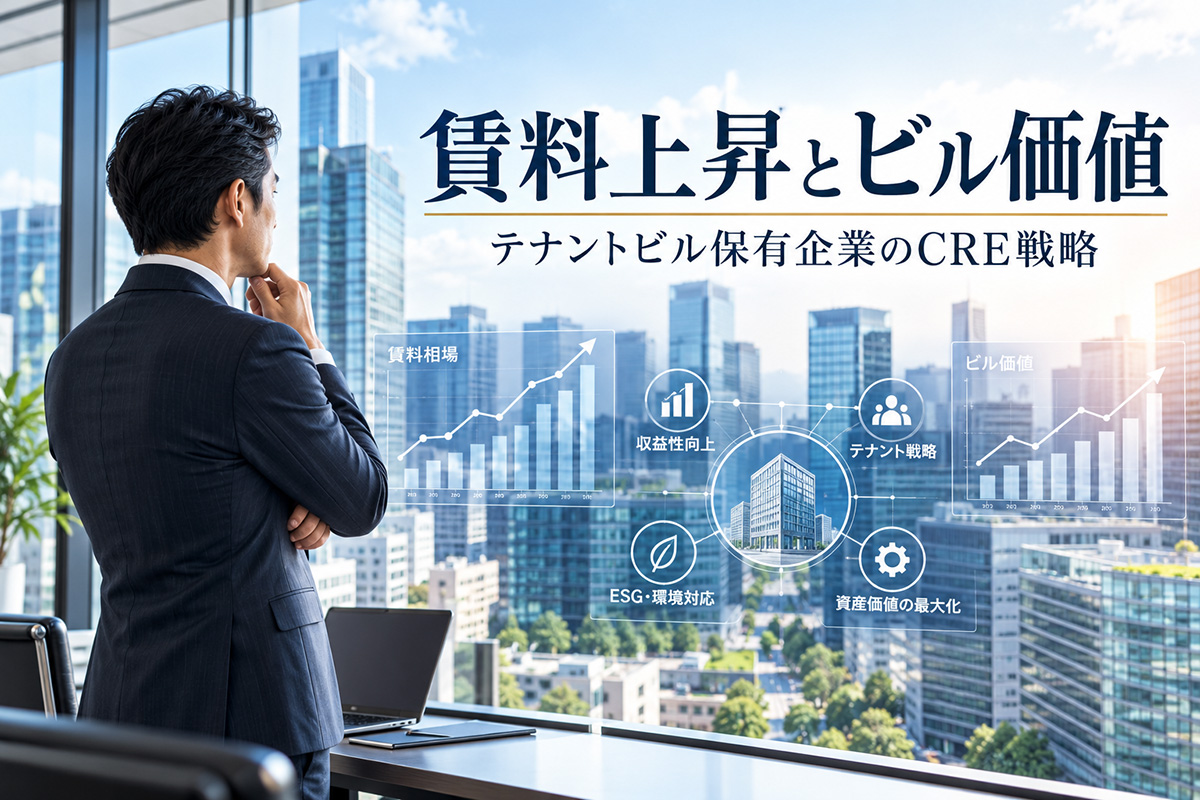
東京都心のオフィス市場が、貸し手優位に傾いている。三鬼商事によると、2026年9月の都心5区の平均空室率は1.85%と6カ月連続で低下し、平均賃料は坪当たり23,985円、前年同月比13.72%の上昇となった※1)。
賃貸オフィスビルを保有する企業にとっては、追い風に見える。賃料が上がれば収益が増え、ビルの価値も上がる。そう受け止めるのが自然だろう。
しかし、市場の賃料が上がることと、自社のビルの価値が上がることは、同じではない。両者の間には、少なくとも三つの隔たりがある。
第一に、賃料収入は市場より遅れて動く
市場の平均賃料は、これから貸す区画の水準を映したものである。保有ビルの収入は、既存テナントとの契約条件で決まる。市場賃料が上がっても、既存契約の賃料が自動的に変わるわけではない。増額の実現には、契約条件や改定条項を確認し、借り手との協議などを進める必要がある。
借り手も、市況を見ている。CBREは、建築費や管理費の上昇を背景に、借り手が賃料単価だけでなく総額コストを重視する傾向を強めていると指摘する※2)。貸し手優位といっても、提示した賃料がそのまま通るとは限らない。市場の数字を自社の収支に置き換えるには、物件ごとの契約を一本ずつ確かめる必要がある。
第二に、恩恵はビルによって異なる
新築ビルは高い稼働率で竣工し、解約された既存区画への需要も強いという※2)。ただし、その需要が自社のビルに向かうかどうかは別の話だ。
立地、耐震性、空調や電気容量などの設備、フロア形状、管理状態によって、選ばれるビルと選ばれないビルは分かれる。駅に近くても、設備が今の使われ方に合わなければ、空室は埋まりにくい。
反対に、築年数が経っていても、立地と使い勝手が良く、必要な更新を行えるなら、競争力は保てる。築年数だけで判断するのは粗い。
第三に、市況は変わる
オフィスは、需要が増えたからといってすぐには増やせない。土地の確保から竣工まで時間がかかり、建築費の上昇で採算が合わない計画も出てくる。この制約に加え、同規模のビルを新たに建てる費用が重い今、手を入れて使い続ける既存ビルの相対的な価値は、支えられている面がある。
ただし、足元の賃料上昇のすべてを供給制約で説明することはできない。CBREは、将来の大規模供給によって空室率が一時的に上昇する可能性にも触れている※2)。今の水準が続くことを前提に、ビルの価値を見積もるのは危うい。
CREの視点——「賃料を受け取る資産」から「選ばれ続ける事業」へ
ここで企業不動産戦略、すなわちCRE戦略の視点が意味を持つ。保有するテナントビルを、市場の賃料を受け取るだけの資産と見るのではなく、テナントに選ばれ続けることで収益を生む事業として捉え直す。
そう考えると、見るべきものが変わる。周辺の募集賃料ではなく、自社ビルの契約ごとの改定時期と増額余地。賃料の上昇幅に加え、管理費や空室による減収、改修に伴う支出を織り込んだ後に、どれだけ現金が残るか。そして、そのビルを何年、どの用途で持ち続けるのかという計画である。
本社として一部を自ら使っているビルなら、論点がもう一つ加わる。市場賃料が上がるほど、自社で使う床には「貸せば得られたはずの賃料」という機会費用が生じる。自社利用の必然性が、その機会費用に見合うか。見直す好機でもある。
改修も同じだ。賃料の高い新築と競おうとして過大な投資を行えば、増額分で回収できないおそれがある。入居者の安全と継続利用に必要な工事と、競争力を高めるための工事は分けて考えたい。工事中の空室や、テナントとの調整にかかる費用と時間も、比較に入れる必要がある。
現状維持、改修、建替え、売却。これらを同じ期間、同じ物差しで並べると、周辺賃料の動きとは別の判断軸が見えてくる。なお、賃料改定や改修投資、会計・税務上の扱いは物件と契約ごとに異なる。個別の判断には、専門家の確認が必要である。
問うべきは、賃料の上昇幅だけではない
オフィス賃料の上昇は、保有ビルの価値を押し上げる可能性を示す。だが、それが実際の価値になるかは、契約、建物、立地、そして保有計画との適合で決まる。
次に市況のニュースを目にしたとき、ビルを持つ経営者が確かめるべきは、周辺賃料がいくら上がったかだけではないだろう。自社のビルは、これからもテナントに選ばれ続けられるのか。その問いに答えられるビルだけが、市場の追い風を企業価値へつなげることができる。
※1)三鬼商事「オフィスマーケット 東京ビジネス地区」2026年9月
※2)CBRE「東京オフィスマーケットトレンド」2026年6月
コメント