


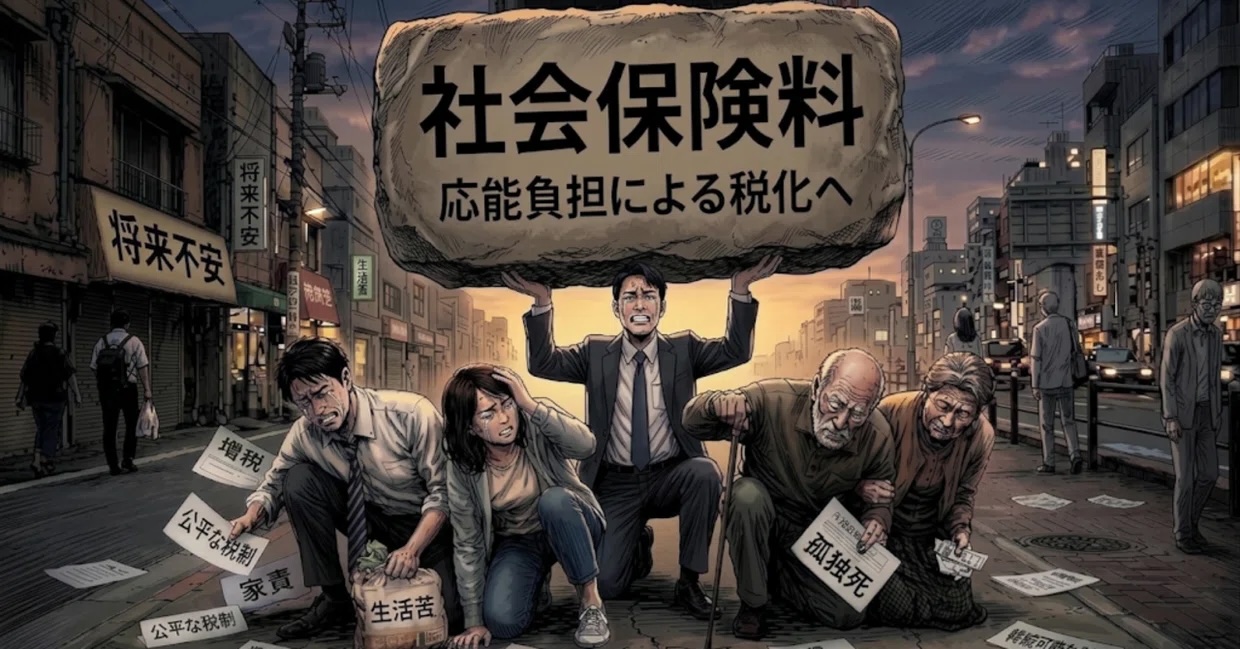
所得の多い人ほど、社会保険料を多く支払う。この仕組みを当然だと考える人は多いだろう。
最近では、給与や年金に加えて、株式の配当などの金融所得も、社会保険料や医療費の窓口負担に反映させる方向へ政策が進んでいる。2026年6月に公布された健康保険法等の改正法では、後期高齢者医療について、確定申告されていない上場株式の配当なども、保険料や窓口負担割合の判定に反映する仕組みが設けられた。政府は、申告の有無によって負担が変わる不公平を解消する措置と説明している。
現役世代の給与に対する保険料を引き上げ続ければ、働く人と企業の負担が増える。そこで、高齢者を中心とする金融所得にも負担を広げる。それでも膨張する社会保障給付を賄えなければ、次には保有資産が新たな負担能力として注目される。
このように、社会保障給付を維持するため、新たに負担を求められる所得や資産を探し続ける。しかも、その負担は増税ではなく、社会保険の「公平性」を高める改革として提示される。
社会保険料は、いったい何に対する負担なのか。保険給付を受けるために加入者が支払う保険料なのか。それとも、医療、介護、年金などの給付を維持するため、負担能力のある人から広く集める財源なのか。
この問いに答えないまま徴収対象だけを広げるなら、社会保険料という名称のもとで、増税が止まらなくなる。
社会保険には「社会」と「保険」がある
社会保険に応能負担が適するかを考えるには、社会保険という言葉が「社会」と「保険」という二つの考え方を含んでいることから出発する必要がある。
「社会」を重視すれば、社会保険は、病気、老齢、介護、失業といった生活上のリスクを社会全体で支える仕組みとなる。
所得の少ない人に、所得の多い人と同じ額の保険料を求めれば、所得に占める負担は重くなる。そこで、所得の多い人が多く負担し、所得の少ない人の負担を軽くする。負担と給付の厳密な対応よりも、誰もが必要な保障を受けられることを優先するのである。
この考え方に立てば、応能負担は社会保険に適している。
所得の多い人が多く保険料を支払っても、より多くの診療や介護を受けられるわけではない。それでも多く負担するのは、保険料を自分の給付を購入する代金ではなく、社会全体の生活保障を支えるための拠出と考えるからである。
一方、「保険」を重視すれば、負担と給付の対応関係が重要になる。
保険とは、加入者が保険料を出し合い、病気や事故などに直面した人へ給付する仕組みである。保険料には、保障を受けるための対価という性格がある。同じ保障を受ける人の保険料が所得や資産によって大きく異なるなら、その差額は自分の保障の対価というより、ほかの人への所得移転となる。
もちろん、「保険」を重視する立場も、所得の少ない人への支援を軽視しているわけではない。低所得者を社会で支えることと、その財源を社会保険料として集めることは分けて考えられる。所得再分配には税を用い、社会保険では負担と給付の関係を明確にするという選択もある。
したがって、社会保険に応能負担が適するかどうかに、誰もが納得する唯一の答えがあるわけではない。「社会」を重視すれば所得再分配が重くなり、「保険」を重視すれば負担と給付の対応が重くなる。
これは保険料の計算方法をめぐる技術的な違いではない。社会保険を何のための仕組みと考えるかという哲学の違いである。学者の見解が一致しないのも当然である。
日本の議論は哲学より財源から始まる
現在の日本では、社会保険の「社会」と「保険」のどちらを重視するかという哲学からではなく、単に増大する社会保障給付を支える財源の確保が、議論の出発点となっている。
2026年の医療保険改革も、現役世代を中心とする保険料負担の上昇を抑えながら、医療保険を維持するための改革と位置づけられている。後期高齢者の金融所得を保険料や窓口負担へ反映する措置も、その一環である。
この措置には、申告の有無によって同じ金融所得の扱いが変わる不均衡を解消する意味がある。ただし、同じ所得を同じように扱うことと、金融所得を社会保険料の算定対象とすることは、それぞれ異なる問いに属する。前者は所得間の公平を扱い、後者は社会保険に所得再分配をどこまで担わせるかを扱う。
公平にも複数の考え方がある。負担能力の高い人が多く負担することは、応能負担としての公平である。同じ保障を受ける人が同程度の保険料を負担することは、保険としての公平である。どちらを重視するかは、社会保険の「社会」と「保険」をどのように組み合わせるかという哲学によって決まる。
日本の政策は、この哲学の選択よりも、増大する給付を維持するための財源確保を優先している。
現在の日本では、増大する社会保障給付を維持するため、負担を求められる経済力を次々と探し、その結果として応能負担の範囲を広げている。
これが、日本の社会保険をめぐる議論の実像である。
応能負担を重視するなら税でよい
応能負担を通じて社会全体で生活を支えるなら、その財源を社会保険料として集めることが唯一の方法ではない。税によって基礎的な保障を提供している国もある。
デンマークでは、合法的に居住する人に広く社会保障を提供し、その大部分を一般税で賄っている。公的年金でも、基礎的な老齢年金は一般税を財源とする普遍的な給付であり、その上に拠出型のATPや職域年金が置かれている。基礎的な生活保障は税で支え、それを超える所得保障には拠出と給付の関係を残す構造である。
イギリスのNHSも、一般税を主要財源として医療を提供している。医療を保険料納付者に対する保険給付ではなく、居住者に提供する公的サービスとして構成している。
両国の社会保障全体が税だけで賄われているわけではない。それでも、基礎的な保障を税で支え、上乗せ部分には拠出方式を用いる選択が現実に存在する。
「社会」を重視し、負担能力に応じて財源を集め、普遍的な保障を提供するなら、それを税によって行う方法もある。
税方式と社会保険方式の違いは、財源を税と保険料のどちらで集めるかだけではない。給付を受ける根拠にも違いがある。
社会保険方式では、加入して保険料を拠出することが給付を受ける基礎となる。税方式による普遍的保障では、その社会の構成員であり、保障を必要とすることが給付の基礎となる。
「保険」を重視するなら、拠出と給付の関係が前面に出る。「社会」を重視するなら、構成員に共通する生活保障として給付を構成し、その財源を税によって負担能力に応じて集める方法が自然になる。
税は、納税者本人が受ける特定の給付の代金ではない。負担能力に応じて財源を集め、公共サービスや所得移転に使う仕組みである。これに対し、社会保険料は、加入者が給付を受けることと結びついている。
したがって、社会保険料に強い応能負担を取り入れるなら、なぜ税ではなく保険料によって所得再分配と財源調達を行うのかという説明が必要になる。
日本が進む「第三の道」
日本には、大きく三つの方向がある。
第一は「社会」を重視し、基礎的な医療、介護、所得保障を税中心の普遍的保障へ近づける方向である。
第二は「保険」を重視し、保険料と給付の対応を明確にして、低所得者への支援や世代間の所得移転を税に担わせる方向である。
第三は、社会保険という形式を維持しながら、所得再分配と追加的な財源調達を際限なく社会保険料へ取り込む方向である。
第三の方向にも、一つの考え方はあり得る。社会保険への加入を維持しながら、加入者の負担能力に応じて再分配を行うという考え方である。
この方向を採用するなら、社会保険料にどこまで所得再分配を担わせるのか、保険料と給付の対応をどこまで残すのか、税による再分配とどのように役割を分けるのかを示す必要がある。応能負担を社会保険に取り入れる目的と、その範囲を画する原理が求められる。
日本で実際に進んでいるのも、この第三の方向である。
しかし、第三の方向を一つの社会保険哲学として選択したという明確な議論は見えにくい。既存の給付を維持しながら、現役世代の給与に対する負担増を抑えるため、ほかの経済力へ負担を広げるという財源上の対応が積み重なっている。
その結果として、給与だけでなく金融所得も社会保険料の算定対象となる。応能負担をさらに徹底すれば、金融所得を生まない預貯金、株式、不動産なども、負担能力として考えるべきだという議論につながる。
ここには、社会保険料の算定対象をどこで区切るのかという原理が見当たらない。
給与だけでは給付を支えられないから、金融所得へ広げる。金融所得を反映しても財源が足りなければ、次の資産や経済力を探す。社会保障給付が増え続けるかぎり、負担対象の拡大も続く。
だからこそ、これは単なる保険料体系の見直しではない。社会保険料の名のもとで進む、止まらない増税なのである。
社会保険料は「第二の税」になる
応能負担を広げるほど、保険料と給付の対応関係は弱くなる。給付との関係よりも個人の負担能力を基準として徴収対象を広げるなら、社会保険料は税に近づいていく。
それでも、名称と徴収方法は保険料のままである。
税として負担を求めるなら、何のために増税し、誰がどの程度負担するのかを正面から国民に示す必要がある。所得や資産への負担をどのように組み合わせるのか、税制全体としてどのような再分配を行うのかも議論の対象となる。
社会保険料として負担を広げれば、その負担は特定の給付を維持するために必要な保険料として説明される。「増税」という言葉を使わずに、負担能力のある人へ新たな負担を求められる。
しかも、給付の総額を所与としたまま財源を探すため、一度の負担増では終わらない。給付が増えれば、次の財源が必要になる。次の財源が必要になれば、まだ十分に捕捉されていない所得や資産が新たな負担能力として見いだされる。
社会保険料という名の「止まらない増税」とは、保険料率だけが際限なく上がるという意味ではない。
給与から金融所得へ、金融所得から保有資産へと、社会保障を支えるための負担対象を広げ続ける政治のあり方を指している。
第三の方向の問題は、社会保険料に所得再分配を取り入れること自体にあるのではない。その目的と限界を定める哲学が示されないまま、財源の必要に応じて対象が広がり続けることにある。
財源探しより先に給付の範囲を決める
本来の議論は、次に誰へ負担を求められるかという財源探しから始めるものではない。
まず、社会全体で何をどこまで保障するのかを決める。次に、そのうちどこまでを税で賄い、どこからを社会保険料で賄うのかを決める。税と保険料を組み合わせるなら、税で支える基礎的保障と、保険料で支える給付との境界を明確にする必要がある。
「社会」を重視するなら、基礎的な保障を税で支え、負担能力に応じた所得再分配を税制に担わせる方向が考えられる。
「保険」を重視するなら、保険料と給付の関係を明確にし、低所得者への支援や世代間の所得移転には税を用いる方向が考えられる。
社会保険のなかで応能負担を行う第三の方向を選ぶなら、税で担う再分配と社会保険料で担う再分配との境界を示す必要がある。
どの方向を選ぶとしても、先に社会保障と社会保険の役割を定めれば、応能負担を導入する目的と限界を説明できる。
現在の日本では、この順序が逆になっている。既存の給付を維持することが先に置かれ、その費用を賄うために、新たな負担能力が探されている。
金融所得を持つ人には負担能力がある。だから金融所得を保険料に反映する。この説明は、追加財源をどこから得るかには答えている。しかし、なぜ税ではなく社会保険料として徴収するのかには答えていない。
保険料か、増税か
社会保険料には、給付との結びつきが必要である。負担能力に応じて広く財源を集めるなら、それは税の役割である。
日本の政治は、この境界を曖昧にしたまま、給与から金融所得へ、金融所得から資産へと徴収対象を広げている。
給付を所与とする政治は、次の負担者を探し続ける。現役世代の給与から金融所得へ、金融所得から資産へ。その果てしない財源探しこそ、社会保険料という名の「止まらない増税」である。
編集部より:この記事は財政学者・島澤諭氏のnote「市民経済論で読む日本」2026年11月4日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤氏のnote「市民経済論で読む日本」をご覧ください
コメント