


政府が2027年4月から予定する飲食料品の消費税率1%への引き下げに伴い、中小企業や小規模事業者のレジシステム改修費を最大350万円補助する方針を固めた。財源には2026年度予備費を充て、近く閣議決定する見通しだ。
高市首相 首相官邸HPより
税率変更への対応で事業者に負担が生じることへの配慮だというが、「減税」を実施するために新たな補助金を設けるという政策はあまりにも不可解だ。
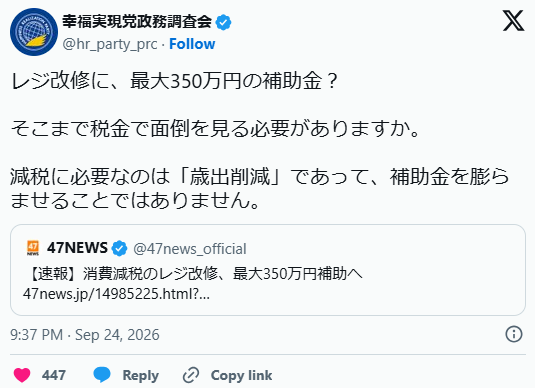
減税のために新たな歳出
政府が飲食料品の消費税率を引き下げれば、レジや会計システム、価格表示などの変更が必要になる。特に中小・零細事業者にとってシステム改修費が負担になることは事実だ。
しかし、そこで最大350万円もの補助金を税金から支給するとなれば、話は別である。
そもそも減税とは、政府が国民や企業から徴収するお金を減らす政策である。本来なら、税収減を補うために歳出削減をどう進めるかがセットで議論されなければならない。
ところが今回の政策では、税収を減らす一方、その減税を実施するために新たな歳出を増やすことになる。
「減税するので、そのための費用も税金で負担します」という構図であり、財政政策としてはかなり奇妙だ。
いびつな税率が生むコスト
問題の背景には、飲食料品だけを1%にするという複雑な制度設計がある。
すべての商品について一律に税率を変更するのではなく、対象品目ごとに異なる税率を設定すれば、事業者はレジや会計システムをそれに対応させなければならない。制度が複雑になればなるほど、民間企業の対応コストも行政コストも増える。
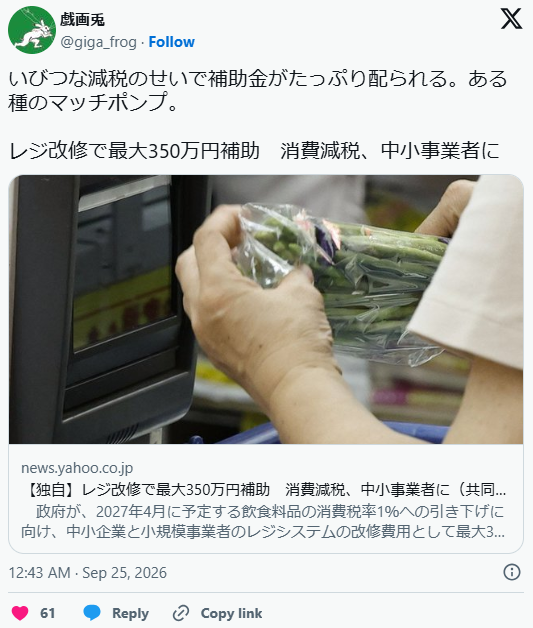
政府が複雑な制度をつくり、その結果として企業に追加コストが生じる。そして、その負担を軽減するために政府が補助金を配る。
政策によって生じた負担を、別の政策で税金を使って穴埋めするという意味では、ある種の「マッチポンプ」ともいえる。
補助金を支給するためには、申請、審査、交付、事後確認といった事務も必要になる。民間のレジ改修費だけでなく、行政側にも新たなコストが発生することになる。
予備費の使用にも疑問
さらに、今回の補助金の財源として2026年度予備費を充てる方針にも疑問がある。
予備費は、本来は当初予算の段階では予測しにくかった支出などに備えるための仕組みだ。2027年4月からの税制変更は政府自身があらかじめ決めている政策であり、それに伴うシステム改修費も十分に予測可能だったはずである。
それを予備費で対応するのであれば、国会による予算審議との関係も含め、丁寧な説明が必要だろう。
必要なのは補助金より歳出削減
物価高対策として減税を求める声が強いことは理解できる。しかし、減税のたびに新しい補助金制度をつくっていては、政府支出は膨らむ一方だ。
減税を行うのであれば、制度をできるだけ簡素にし、その一方で不要な歳出を削減する。それが本来の財政運営ではないか。複雑な減税制度をつくり、その副作用を補助金で処理するという発想では、行政の肥大化は止まらない。
レジ改修に最大350万円を支給するという今回の政策は、「減税」の名の下で歳出を増やす日本の政策運営の矛盾を象徴している。
減税に必要なのは、新しい補助金ではない。まず政府自身が支出を減らすことである。
コメント