

このごろ高市首相や内閣広報官が「日本の財政は世界の優等生だ」というのは、ここでFTも紹介しているIMFのレポートだろう。
Let me share an FT article on Japan’s fiscal policy.
“I can also tentatively rule Japan out of the running as the poster child for profligacy. Although its net debt is the second-highest in the G7 in 2026, it has regularly run much smaller deficits than forecast over many years.”— 内閣広報官(色々投稿試し中) (@PressSec_JP) October 23, 2026
FTは世界最悪なのはアメリカとフランスだとしているが、日本も優等生というわけではない。そのIMFのレポートの要旨は次のようなものだ。
- 足元の財政は改善している
インフレによる税収増とゼロ金利時代の国債の低金利のおかげで、プライマリーバランス赤字は2021年のGDP比8%から2025年には推計1%に縮小した。名目GDP成長率が政府債務の実効金利を上回り、債務比率を押し下げている。 - 政府資産も含めて評価する必要がある
総債務はGDP比約207%で世界一だが、現預金を差し引くと約186%、特別会計の貸付金や外貨準備なども含めた純債務は約137%で、世界一ではない(1位はイタリア)。さらに日銀の保有株式やGPIFなども差し引いた一般政府部門では約89%になる。ただし年金資産などは将来の給付にあてるもので、現在の支出に自由に使えるわけではない。 - 金利上昇の影響は時間差で表れる
国債の平均償還期間は約9年と長く、今はゼロ金利時代の国債が残っているので、実効金利はまだ低い。この「金利ボーナス」が財政赤字が急速に改善した原因だが、高い金利で借り換えが進むにつれ、利払い費は2025年から2031年にかけておおむね倍増する見通しである。
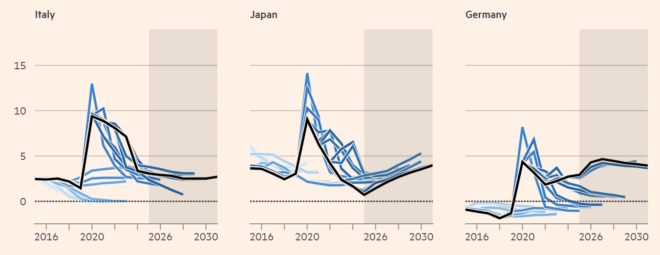
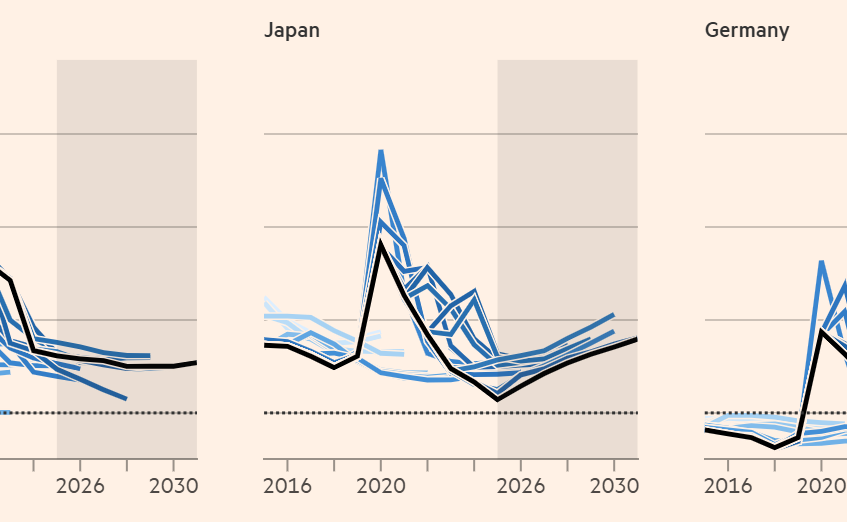
各国の一般政府部門の財政赤字(IMF)GDP比%
- 長期的には高齢化と利払い増が重荷になる
現行政策では、総債務比率は2030年代半ばに約190%まで低下した後、再び上昇すると予測されている。円建て国債や厚みのある市場は短期的な危機を抑えるが、長期的な財政負担は解消しない。 - 必要なのは早期からの着実な改革である
医療・年金改革、対象を適切に絞れていない補助金の縮小、質の高い公共投資への配分を提言している。家計支援も、財源を確保し、一時的かつ対象を絞った措置にすべきだ。消費減税などしている場合ではない。
コメント