


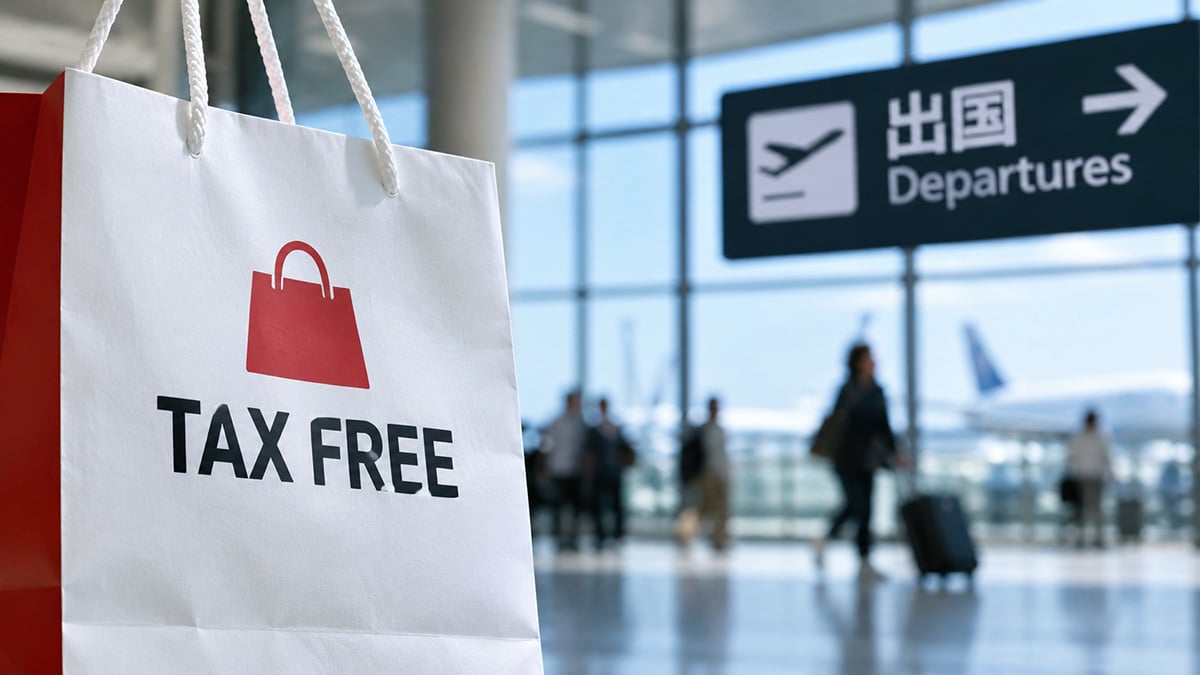
11月1日、外国人旅行者などを対象とする日本の消費税免税制度が大きく変わった。
これまで免税店では、一定の要件を満たす外国人旅行者などは、商品を購入する際に消費税を支払わずに済んだ。しかし、新制度では、いったん消費税込みの価格で購入し、出国時に商品を海外へ持ち出すことが確認された後で、消費税相当額が返金される。
この制度変更の背景にあるのが、外国人旅行者向け免税制度を悪用した国内転売や不正購入の問題だ。
日本国内で買い物をすれば、原則として標準税率10%、飲食料品などには軽減税率8%の消費税がかかる。一方、一定の要件を満たす外国人旅行者などは、国外へ持ち出す商品について消費税の免除を受けられる。
この仕組み自体には合理的な理由がある。しかし、制度の盲点を利用すれば、国内で転売する商品を消費税抜きで仕入れることも可能だった。
今回の改正は、こうした「消費税の抜け穴」をふさぐための重要な一歩となる。
外国人旅行者はなぜ消費税を払わなくてよいのか?
そもそも、なぜ外国人旅行者には消費税の免税制度があるのだろうか。
消費税は国内での消費に課される税金であり、海外へ輸出される商品は原則として輸出免税の対象となる。外国人旅行者が日本で購入した商品を海外に持ち帰る場合も、実質的には輸出と同じだという考え方だ。
そのため、日本では一定の要件を満たす外国人旅行者や海外在住の日本人などに対して、家電製品、時計、化粧品、食品などを消費税免税で販売できる制度が設けられてきた。
問題は、これまでの制度が購入時点で免税を認めていたことである。
本来、免税品は国外に持ち出されなければならない。しかし、購入時点では実際に持ち出されるかどうかが確定していない。免税で大量に購入した商品を国内で転売すれば、本来負担すべき消費税を回避できてしまう。
財務省も今回の税制改かっk正について、免税購入品の国内での横流しなどの不正への対応が目的だと説明している。
11月1日から何が変わったのか?
新制度は「リファンド方式」と呼ばれる。
これまでは免税店で商品を購入する際、所定の手続きを経れば税抜き価格で買うことができた。しかし、11月1日以降の購入分については、まず税込み価格を支払わなければならない。
その後、購入日から90日以内に出国する際、税関で商品の持ち出し確認を受ける。税関の確認情報が免税店側に提供され、その情報に基づいて消費税相当額が返金される仕組みだ。
例えば、税抜き価格100万円の時計を購入する場合、これまでは100万円で購入できたが、新制度ではいったん110万円を支払う。適切に国外への持ち出しが確認されれば、後から10万円が返金される。
逆に、商品を国内で転売してしまえば、出国時に持ち出しを確認できないため、免税による返金を受けられない。
つまり、これまで購入時点で認めていた免税を、実際の国外持ち出しが確認された後に成立させる制度へ変更したのである。
なお、返金方法は法律で一律に定められているわけではない。銀行振込、クレジットカードへの返金、アプリ送金、現金などが想定されており、具体的な対応は事業者によって異なる。
不正転売を防ぐ一方、観光客の負担は増える
今回の改正には、不正転売を防ぎやすくなるという明確なメリットがある。
これまでのように、免税で購入して国内で横流しするだけで消費税分の利益を得ることは難しくなる。税関による持ち出し確認が免税成立の条件となるからだ。
一方で、正当に免税制度を利用する外国人旅行者にとっては、新たな負担が生じる。
免税対象の商品であっても、いったん消費税込みの代金を支払わなければならず、出国時には所定の確認手続きが必要になる。返金を受けるまでの時間も発生する。
例えば、高額な時計やブランド品を複数購入する旅行者にとって、消費税相当額を一時的に立て替える負担は小さくない。
免税店にとっても、返金システムの導入や税関確認情報の取得・保存など、新たな事務が発生する。
ただし、今回の改正では不正防止策を強化する一方、従来の煩雑な販売要件も緩和された。一般物品と消耗品の区分が撤廃され、従来の消耗品の購入上限額50万円や特殊包装の要件もなくなった。
政府としては、不正を防止しながら、正当な免税購入については利便性を高めたい考えだ。
【出典】観光庁「リファンド方式について」
税関は膨大な免税品を確認できるのか?
もっとも、今回の制度変更によって不正転売が完全になくなるわけではない。
最大の課題は、税関での持ち出し確認の実効性である。
外国人旅行者が購入した免税品は、化粧品や食品から家電製品、高級時計、ブランドバッグまで多岐にわたる。すべての商品を一つ一つ確認することは、現実的には難しい。
国税庁は、購入者が税関の求めに応じて免税品を提示できるようにすることを義務付けている。つまり、必ずしもすべての商品を現物確認する仕組みではない。
不正防止の効果を高めようとすれば、高額商品や大量購入など、不正の疑いがある取引を重点的に確認する必要があるだろう。
一方、確認を厳格にしすぎれば、空港の混雑や出国手続きの遅延につながる可能性もある。
もう一つの問題は、返金手続きにかかるコストである。
返金業務を外部事業者に委託すれば手数料が発生し、免税店が自ら対応すれば事務負担が増える。銀行振込やカード返金などの方法によっては、為替や送金に伴う費用が生じる可能性もある。
その負担を免税店が吸収するのか、旅行者が実質的に負担するのかによって、制度の利便性は大きく変わる。
不正を防ぐために導入した制度が、正当な旅行者や小規模な免税店に過度の負担を与えては本末転倒だ。
【出典】国税庁「輸出物品販売場制度のリファンド方式への見直し」
問われるのは「外国人優遇」ではなく税制の公平性
外国人旅行者に対する免税制度そのものを「外国人優遇」だと批判する声もある。しかし、免税の根拠は外国人だからという理由ではない。
日本国内で消費されない商品を輸出として扱うという税制上の原則に基づくものであり、一定の要件を満たせば海外在住の日本人も対象になる。
重要なのは、免税対象の商品が本当に国外へ持ち出されているかどうかだ。
国内で消費する人が消費税を負担する一方、免税制度を悪用した購入者が国内転売によって税負担を回避できるのであれば、税制の公平性は損なわれる。
今回のリファンド方式への移行は、その不公平を是正するための制度改正といえる。
ただし、制度を変更しただけで政策が成功したことにはならない。今後は、不正転売の減少、税関での確認体制、返金にかかる費用、旅行者や免税店への影響などを検証する必要がある。
訪日外国人旅行者による消費は、日本の観光産業にとって重要な収入源だ。しかし、観光振興のためであっても、税制の抜け穴を放置してよい理由にはならない。
免税は外国人への特典ではなく、国外に持ち出す商品に消費税を課さないという原則に基づく制度である。
今回の改正が問われるのは、外国人旅行者にどれだけ買い物をしてもらえるかだけではない。不正を防ぎながら、正当な免税購入の利便性と税制の公平性を両立できるかどうかである。
11月1日に始まった新制度が、本当に不正転売の抜け穴をふさぐことになるのか。その効果は、これからの運用実績によって判断されるべきだ。
コメント