


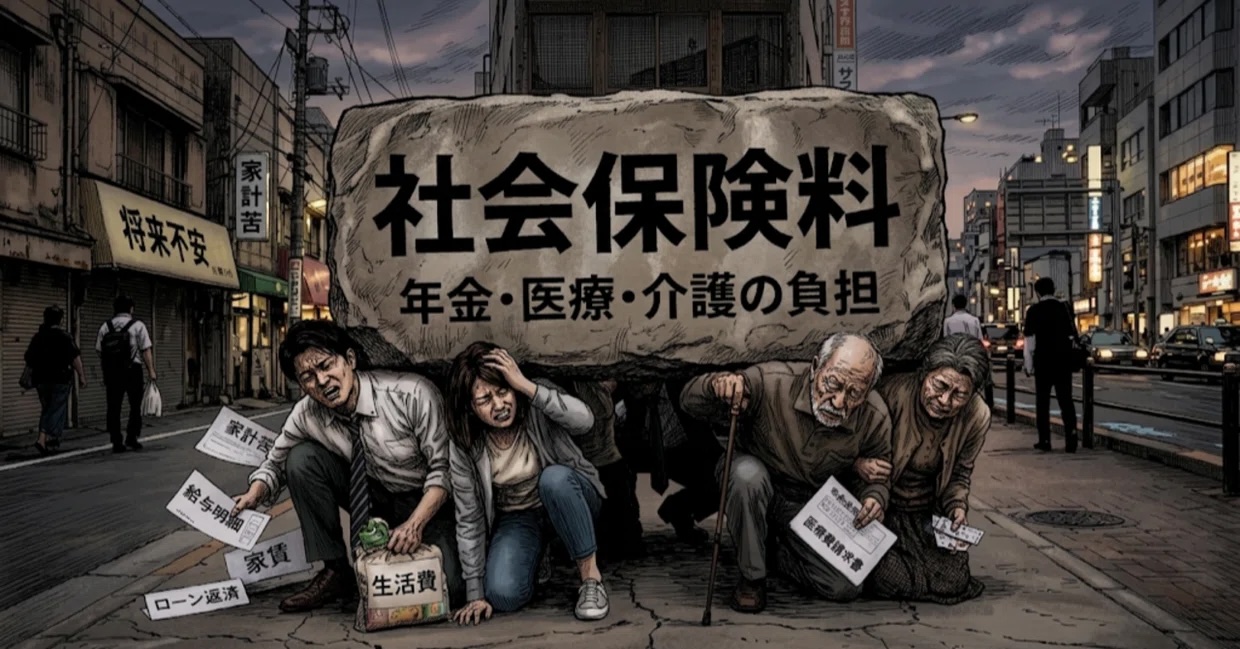
政府は、75歳以上が加入する後期高齢者医療制度について、上場株式の配当や譲渡益などの金融所得を、保険料や医療機関の窓口負担割合の判定に反映させる。これまで確定申告をしなければ医療保険の所得判定に反映されなかった金融所得も、金融機関が提出する法定調書を通じて把握する仕組みである。
制度は段階的に導入され、年単位で提出される法定調書は2029年8月から、月単位の法定調書を含む全面的な反映は2030年8月以降に予定されている。NISAによる非課税所得は対象外である。これは金融所得に新しい所得税を課す改革ではなく、金融所得を後期高齢者医療の保険料と窓口負担割合の判定に使う改革である。
改革の理由は「負担の公平性」である。同じ額の金融所得を得ていても、確定申告した人だけ保険料や窓口負担が増え、申告しなかった人の負担には反映されない。同じ所得がありながら、申告方法の違いだけで負担額が変わるのは、確かに公平とはいいにくい。今回の見直しには、その不公平を是正する合理性がある。
しかし、この改革が意味するのは、申告した人だけが不利になる仕組みの修正だけではない。国民の所得を広く把握し、その負担能力に応じて社会保険料を決めるという原理を、さらに一歩進めることでもある。
所得を捕捉し、負担能力を測り、その能力に応じて強制的にお金を徴収する。この仕組みには、すでに税という名前が付いている。
ところが、今回は税ではなく社会保険料である。税なら増税だが、社会保険料なら公平化になる。家計から消えるお金は同じでも、政治の世界では名称によって別の出来事になるのである。
応能負担はどこから税になるのか
税と社会保険料は、国民や企業から強制的に資金を集め、公共的な目的に使う点では共通している。しかし、本来の考え方は異なる。
税は、特定の給付に対する直接的な対価ではなく、所得や資産などの負担能力に応じて徴収される。これに対して社会保険では、保険料の拠出によって、病気、老齢、失業、障害などの事態が生じたときに保険給付を受ける資格が保障される。この関係が、社会保険を租税から区別する重要な要素である。
もちろん、公的社会保険は民間保険とは違う。納めた保険料と受け取る給付が一対一で対応する仕組みではなく、リスクの共同負担と所得再分配を内部に含んでいる。所得に応じて保険料を徴収しただけで、直ちに社会保険が税へ変わるわけではない。
問題は、負担額を決める原理が給付との関係から離れ、負担能力だけに依存するようになることである。
所得が多いほど保険料が増え、金融所得があればさらに負担が増える。その一方で、その追加負担によって保険給付を受ける資格や給付内容が拡大するわけではない。医療保険では治療の必要性に応じて給付が行われるため、二倍の保険料を納めた人が二倍の診療を受けることにはならない。
これは医療保障として当然である。しかし、負担能力に応じて徴収する部分を拡大し、その追加負担と給付との関係を弱めていけば、その部分は保険の対価よりも所得再分配の財源としての性格を強める。
社会保険に所得再分配機能があることが問題なのではない。問題は、所得再分配を強めることと、その財源を社会保険料として徴収し続けることが、当然のように同じ問題として扱われている点にある。
負担能力だけを基準として徴収し、追加負担と給付との関係を弱めるほど、その負担は租税へ近づく。応能負担そのものが保険を消すのではない。応能負担を徹底するほど、保険料を税から区別する根拠が薄くなるのである。
所得に応じて徴収し、追加的な給付とは結びつけない。それでも社会保険料と呼び続けるなら、税との違いは制度の実態ではなく、政治が選んだ名札の違いになっていく。
中身が税に近づいても、社会保険料という看板を掲げている限り、増税ではないことになる。日本の財政では、中身より看板の方が強いらしい。
ベヴァリッジが区別しようとしたもの
この問題は新しいものではない。
1942年にイギリスで公表されたベヴァリッジ報告は、社会保険の基本原則として均一拠出と均一給付を掲げた。所得の多寡にかかわらず同じ保障について同じ保険料を拠出し、所得の多い人には納税者として国庫を通じてより多く負担してもらうという考え方であった。
その背景には、保険によるリスク保障と、税による所得再分配を区別する発想があった。所得に比例する保険料を徹底すれば、それは特定の給付に財源を割り当てた所得税に近づくからである。ベヴァリッジ報告自体は、社会保険を社会進歩のための包括的政策の一部と位置づけ、国家による最低保障と個人の責任を組み合わせる構想であった。
ベヴァリッジ報告の方式を、そのまま現在の日本に移すことはできない。均一拠出には、低所得者ほど所得に対する負担割合が高くなるという問題がある。現代の社会保険が一定の応能負担を取り入れることには十分な理由がある。
それでも、応能負担が公平であることから、その負担を社会保険料として徴収することまで自動的に正当化されるわけではない。むしろ、応能負担を強めるほど、追加負担が何のための負担なのか、それをなぜ税ではなく社会保険料として徴収するのかを説明する必要性は高まる。
ところが、現在の議論では「応能負担は公平である」と確認した途端、その先の問いまで解決したことになりやすい。税と社会保険料のどちらで徴収すべきか、保険給付への拠出と所得再分配の財源をどう区別するのかという問題が、きれいに省略されるのである。
「公平」は、議論を深める原則というより、議論を終わらせる合言葉として機能している。
応能負担に反対すれば、負担能力の高い人を優遇するのかと問われる。こうして政治は最初から道徳的な高台を確保し、あとは誰にどれだけ負担能力が残っているかを探せばよい。
保険と税の境界を越えるための通行証も、「公平」の二文字で発行される。
与野党がそろって「公平」を唱える
社会保険料が租税に接近しているのであれば、所得再分配に必要な財源を税として徴収する選択肢がある。誰にどれだけの負担を求めるのかを税制の問題として議論し、その財源を何に使うのかを予算の問題として明らかにすればよい。
それでも社会保険料という形式を維持すれば、負担能力に応じて徴収するという税と共通する原理を使いながら、増税とは別の制度改正として説明できる。
社会保険料なら、政府が自由に引き上げられるという意味ではない。保険料を変更する場合にも法律上の根拠や審議、説明が必要である。ただし、税率の引き上げと保険料の見直しでは、国民に伝わる政治的な意味が異なる。
所得税が増えれば増税と呼ばれる。社会保険料による負担が増えれば、負担の公平化や制度の持続可能性を確保するための見直しと呼ばれる。家計から消える一万円は同じ一万円だが、片方には増税という不人気な名前が付き、もう片方には支え合いという温かな名前が付く。
家計簿には、その温かさを記入する欄がない。
ただし、これを政府だけの巧妙な戦略として描くのは正確ではない。負担能力の高い人に、社会保険料を通じてより多くの負担を求める考え方は、政府や与党だけに限られない。野党の側にも、金融所得や資産を反映させ、応能負担を強化すべきだという主張がある。応能負担は、政治的立場を越えて賛同を得やすいのである。
実際、今回の改革も「年齢にかかわらない公平な応能負担」へ向けた第一歩と位置づけられている。現在は後期高齢者医療が対象だが、金融所得をほかの医療保険へどう反映するかも、今後の検討課題となる。
問題は、与野党が応能負担に賛成すること自体ではない。負担能力の高い人により多くを求めることには合理性があるのかもしれない。問題は、その賛成によって、なぜ所得再分配の財源を税ではなく社会保険料として徴収するのかという問いまで押し流されてしまうことである。
応能負担は公平とされる。公平である以上、反対しにくい。政治は、誰の負担能力をどこまで反映させれば、より公平になるかを競う。その一方で、負担能力に応じた徴収を社会保険料のなかで拡大すれば、保険料がどこまで税に近づくのかについては、主要な争点にならない。
増税であれば、与野党は激しく対立する。社会保険料の応能負担であれば、公平という旗の下に集まりやすい。
国民にとっての政治的な選択肢も、「負担を増やすか否か」ではなく、「誰の負担から先に増やすか」へと狭められる。負担の配分には選択肢があっても、社会保険料による応能負担を拡大するという方向には、選択肢が見えにくくなる。
日本政治には対立が多い。しかし、国民にまだ負担能力が残っていると認定する場面では、与野党の対話は驚くほど円滑になる。
「公平」が見つける新しい負担能力
今回の改革は、確定申告の有無によって生じていた負担差を解消する。その限りでは負担の公平化である。
しかし、金融所得を広く把握して社会保険料へ反映することが公平であるなら、その論理は今回の対象者だけに限られない。給与や年金だけでなく金融所得を加え、より正確に負担能力を測るべきだという議論は、年齢や加入する医療保険を越えて広がりうる。
行政が国民の所得を詳しく把握できるようになれば、その情報を保険料の算定にも利用できる。捕捉できる所得の範囲が広がるほど、負担能力は精密に測定され、これまで見えなかった負担余力も発見される。
行政の情報収集能力が高まることは進歩である。ただし、その進歩がいつも「あといくら負担できるか」を計算する方向へ使われるなら、徴収する側にとって非常に都合のよい進歩でもある。
所得を捕捉するときには正確な数字が求められる。一方、その負担が生活に与える影響については、「総合的に勘案する」という日本語で済ませることができる。徴収には一円単位の精度が必要だが、生活への影響は抽象語でも足りるらしい。
さらに「公平な応能負担」を徹底するなら、所得だけで十分なのかという問題も生じる。同じ所得でも保有する資産が異なれば、負担能力は違うと考えられるからである。金融所得を加えても、完全な公平には届かない。その先には、金融資産そのものを負担能力へ反映するという議論が待っている。
応能負担には明確な終点がない。把握できる所得や資産が増えるたびに、それまでの負担は十分に公平ではなかったという説明が可能になる。
公平を追求するほど、政治には新しい「負担できる人」が見つかる。本人がこれ以上は負担できないと感じていても、算定式によって負担能力が認定されれば、その人には負担能力がある。
政府も与野党も、本人以上に本人の可能性を信じているのである。
応能負担を突き詰めた先に現れるのは、精密な社会保険だろうか。それとも、社会保険料という名前を付けた精密な所得税だろうか。
少なくとも、所得の捕捉が精密になるほど、国民の生活も精密に守られるという仕組みではない。
「公平」という名の第二の税
負担能力に応じて徴収し、追加負担を給付に結びつけないなら、その負担は税に近づく。それでも社会保険料と呼び続けるのは、保険の原理を守るためではない。増税という不人気な名前から政治を守るためである。
与党は改革と呼び、野党は公平化と呼ぶ。呼び方には違いがあるが、国民の手取りを減らす点では見事に一致する。増税では対立する与野党も、社会保険料なら笑顔で同じ財布に手を入れられる。
税として徴収すれば、負担額と使途を示し、有権者の判断を仰がなければならない。社会保険料なら、「支え合い」という札を付けて給与や金融所得から徴収できる。政治が支え合っているのは社会保障ではない。負担増を増税と呼ばずに済ませる知恵である。
社会保険料という名の「第二の税」を支えているのは、一つの政権ではない。税の論理で国民から取りながら、税としての責任だけは引き受けない政治全体である。
国民の負担能力を見つけるとき、日本政治は一つになる。
与野党が支え合い、国民が支払う。これほど完成度の高い社会保障はない。
編集部より:この記事は財政学者・島澤諭氏のnote「市民経済論で読む日本」2026年11月2日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤氏のnote「市民経済論で読む日本」をご覧ください
コメント