


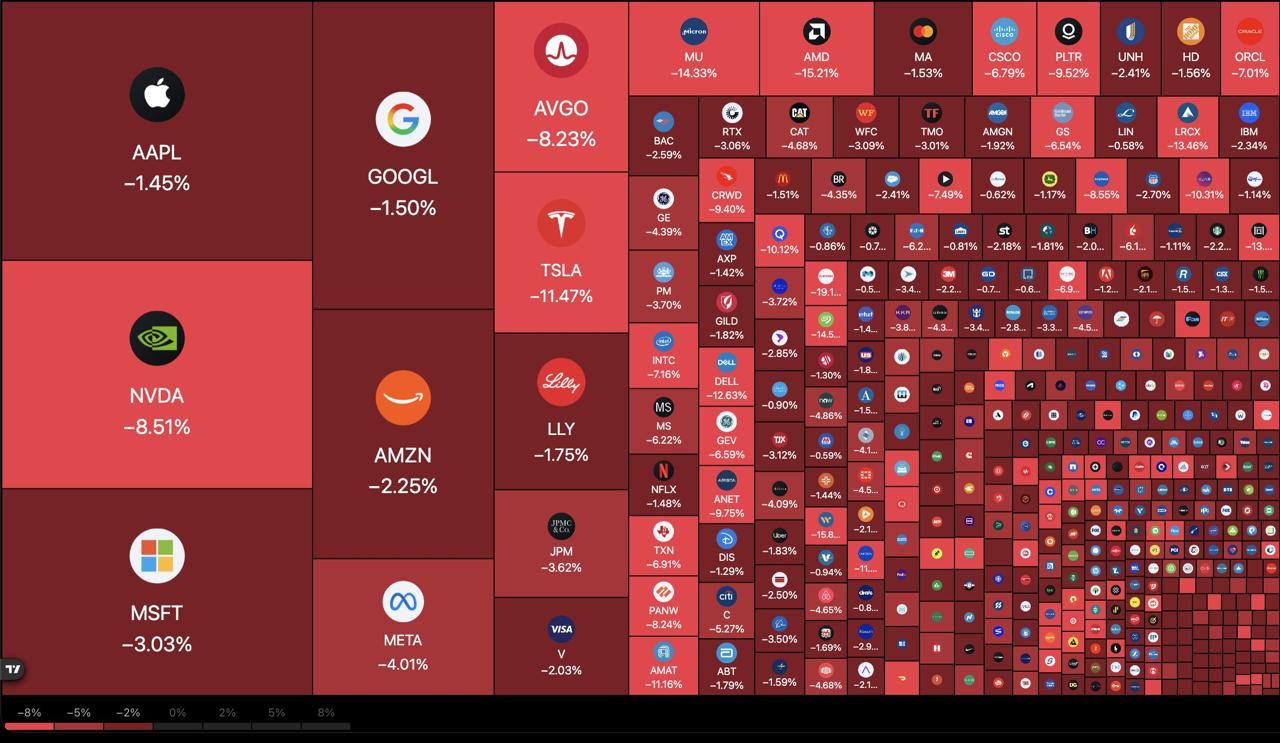
米国株式市場で、AIへの熱狂が急速に冷え込んでいる。11月5日、ナスダック総合指数は5.5%下落し、構成銘柄の時価総額は推計2.5兆ドル減少した。WSJによると、同指数として史上最大の時価総額の減少である。
S&P500も約4.4%下落し、2025年4月のトランプ関税ショック以来の下げとなった。AI関連株から始まった売りは全業種に広がり、選挙直後の上昇を打ち消した。
NASDAQ 100
民主党大勝で変わった投資環境
急落の引き金は、中間選挙での民主党の大勝だ。データセンター建設の規制を掲げる知事候補らの当選によって、AIインフラの拡張にブレーキがかかるとの懸念が強まった。
ただし、選挙だけが原因ではない。AI関連企業が借金を積み上げて事業を拡大する一方、巨額投資に見合う利益が得られるのかという疑問は、すでに市場に広がっていた。巨大IT企業の決算への失望も重なり、政治の変化が不安を一気に表面化させたのである。
半導体から電力まで連鎖安
売りは半導体だけにとどまらない。電力供給企業、計算資源の提供企業、建設会社、データセンター開発会社まで、AI投資の拡大を前提に評価されてきた企業が軒並み下落した。
フィラデルフィア半導体株指数は12%超下げ、コロナ禍以来の大幅安となった。エヌビディアも9.3%下落し、年初来の上昇分を失った。巨大IT企業7社の時価総額は、午後の時点で合計約1兆ドル減少した。
AI投資の拡大は、ある企業には設備投資という支出であり、別の企業には売上になる。その支出が減速するだけで供給網全体が売られることに、今回の相場の脆さが表れている。
AIの成長と株価は別問題
一方、マイクロソフト、アマゾン、アルファベットの下落は、供給企業ほど激しくなかった。投資抑制によって資金負担が軽くなるとの見方もあるためだ。AIブームの減速が、すべての企業に同じ打撃を与えるわけではない。
AIが普及し続けても、関連株が上がり続けるとは限らない。将来の成長を先取りしすぎた株価は、建設の遅れや収益化の停滞だけでも大きく修正される。
今回の急落だけでバブル崩壊を断定することはできない。しかし、投資額が増えるだけで企業価値も高まるという楽観論は、厳しい検証を迫られている。市場が求め始めたのは、壮大な建設計画よりも、その投資で実際に稼げる利益である。
コメント