

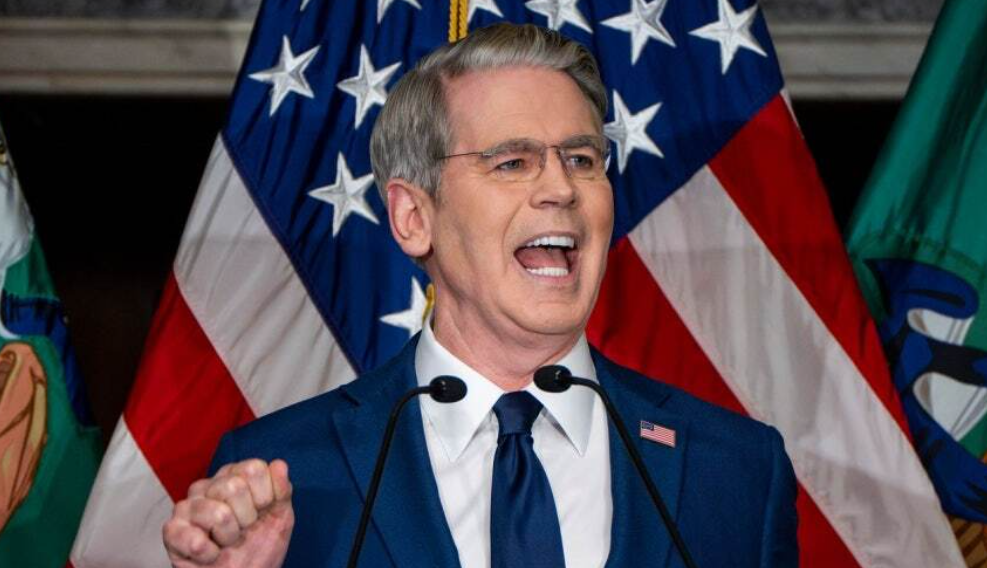
スコット・ベッセント米財務長官が、円売りを続ける投機筋に異例の挑戦状をたたきつけた。9月8日、南メソジスト大学での講演でベッセント氏は、こう宣言した。
「私は今や胴元だ。私に逆らって賭けたければやってみろ」
円安を放置すると米国債が売られる
米国の財務長官が、ここまで円高にコミットするのはなぜだろうか。彼にとって最大の関心事は、日本経済ではなく米国の財政だ。危機的な状況にある米財政にとって困るのは、最大の米国債保有国である日本政府が円安を止めるために大量の米国債を売ることである。
日本の為替介入は、外貨準備のドル資産を売って円を買う。その原資には米国債も含まれる。だから米国は7月の協調介入で、ドルではなく保有するユーロを売って円を買うという異例の方法を選んだ。これは日本の財務省と今年の初めから協議していた。
米政府は巨額の国債を発行し続けており、長期金利の上昇に神経をとがらせている。そんなとき、世界有数の米国債保有国である日本が、
円安 → 円買い介入 → 米国債売却 → 米長期金利上昇
という行動に追い込まれては困る。だったら円安そのものを止めたほうがいい。これがベッセント氏の立場から見た第一の理由だろう。
日本はもう「世界のATM」をやめろ
もう一つの問題は日本銀行である。日本は長年、世界でも突出して低い金利を続けてきた。その結果、投資家は安い金利で円を借り、その資金で米国債や米国株など高利回りの資産を買ってきた。いわゆる円キャリートレードである。
これは米国への資金流入を生むので、一見すると米国にとって好都合だが、巨大化しすぎると円安が自己増殖する。円キャリーでドルを買うと円安になり、日米金利差が開いてさらに円が売られるからだ。
ベッセント氏は8月30日に植田和男日銀総裁と会談した後、円が「大幅に過小評価されている」と異例の表現で指摘した。同時に、円安が日本のインフレ圧力を高めているとも明記した(米財務省)。これは「日銀は利上げしろ」というメッセージである。
円安はトランプの関税政策も台なしにする
ベッセント氏自身は「ドル高論者」だというが、トランプ大統領はドル安を求めている。トランプ政権が日本製品に関税をかけても、円が20%安くなれば相殺されてしまう。
しかも問題は日本だけではない。日本円が極端に安くなれば、韓国ウォンや中国人民元などにも下落圧力がかかる。日本だけ通貨安で輸出競争力を高めることを、アジアの競争相手は簡単には受け入れられない。
そうなればアジア全体が対ドルで安くなる「通貨安競争」に発展しかねない。米国が高関税で貿易赤字を減らそうとしている横で、アジア通貨が一斉に下落する。それでは何のための関税かわからない。
円を救うのではなく、円安バブルを終わらせる
ベッセント氏が目指しているのは1ドル=100円のような極端な円高ではない。米財務省の公式な表現も、円の「大幅な過小評価」を是正し、過度な為替変動を避けるというものだ。
ベッセント氏は親日家だから円高を望んでいるのではない。米国債を守り、関税政策を機能させ、アジアの通貨安競争を防ぐために、巨大化した円キャリーを制御する。円高への強烈なコミットメントは、徹頭徹尾「アメリカ・ファースト」なのだ。
コメント
ベッセント氏は、「ドル高は大惨事」との認識の元に円高を求めるトランプ大統領の手下であると同時に、ドルの信認を守らなければいけない米国財務長官であるという、矛盾した立場にあるのですね。
そこで、ドルの信認を傷つけることなく円高にするために、日銀に金利の引き上げを求めているわけですね。でもこの結果円高ドル安となるためには、ドル資産が売られ、円資産が買われなければいけない。これは結局、米国債の売却も招いてしまうはずです。
つまり、ベッセント氏の主目的は、あくまで円高ドル安にあるのであって、その時に、日銀が保有する米国債を売るというような、直接米国債相場を傷つけるようなことはやってくれるな、としているわけですね。
しかしなぜ日本か、という点は大いに疑問です。米国の貿易収支は大きな赤字が続いているのですが、2025年時点での相手国別で日本は第6位。最大の赤字国は中国なのですね。
結局のところ、ベッセント氏のやっていることは、最初からさほどの効果を狙ったものではなく、米国の国内向けのアピール、仕事をしていないわけではないという、ある種の言い訳であるように思われます。日本は言うことを聞いてくれそうだし…
これに対しては、日本もさほど本気で向き合う必要はない。トランプ氏の顔に泥を塗るような真似をしない限り、実効の伴わない対応でも十分ではないでしょうか。まあ、2024年7~8月の植田ショック(日銀利上げと口先介入によるショック)のようなことを、規模を控えめにしてもう一度やるあたありかな。2024年の時は、円高も数か月後には戻ってしまったのですが、これを2~3週間で戻すようにすれば、大した実害もないでしょう。
そもそも、ここにきて円安が進行している理由は、日本経済がそろそろ限界を迎えているからであって、国債発行残高を積み上げた内需主導の景気維持を続けることも難しくなっております。日本の金利は確かに低いのだけど、資金の需要が国内には乏しい結果でもあります。これは、民間の投資活動が停滞しているからであって、そのそもそもの原因は、円高による国内製造業の低迷にありました。
ここにきて円安が進行した結果、国内の多くの産業が息を吹き返しております。これは、税収の増加にも表れておりますし、日経平均株価も上がってまいりましたし、円建てGDPは長期にわたる停滞を終えて上昇に転じております。これを継続し、後押しすれば、再び国内の産業も活性化し、円安傾向にもストップがかかって、反転円高に向かう可能性もないではありません。日本が狙うべきは、こちらの道筋ではないでしょうか。
もちろん、各国経済は競合関係にあり、日本の経済成長は米国にとってはマイナスなのですね。だから、トランプ氏はこれを阻止しようとする。そして、米国の弱い鉄鋼や自動車産業に関しては、この対日強硬政策が説得力を持ってしまいます。
だから我が国が狙うべきは、それ以外の分野、特に今後の成長が期待される分野です。具体的には、情報通信サービス、AI関連とこれを支える半導体産業、そして今後重要化すると思われるエネルギー産業と、これを支える素材技術などです。これらを中心に成長戦略を組めばよいのですね。
我が国が情報革命に乗り遅れた理由の一つは、かつての電電公社を中心とする「御三家」などと呼ばれる硬直化した業界構造と閉鎖的な文化でした。エネルギー分野も電力会社を中心とする固定的な業界構造があり、この先の技術進歩に乗り遅れるリスクも懸念されます。
ここはより柔軟な体制で、開発と新し技術の産業化に取り組む必要があるかもしれません。このような一つ大きな枠組みにも配慮した政策が求められます。