


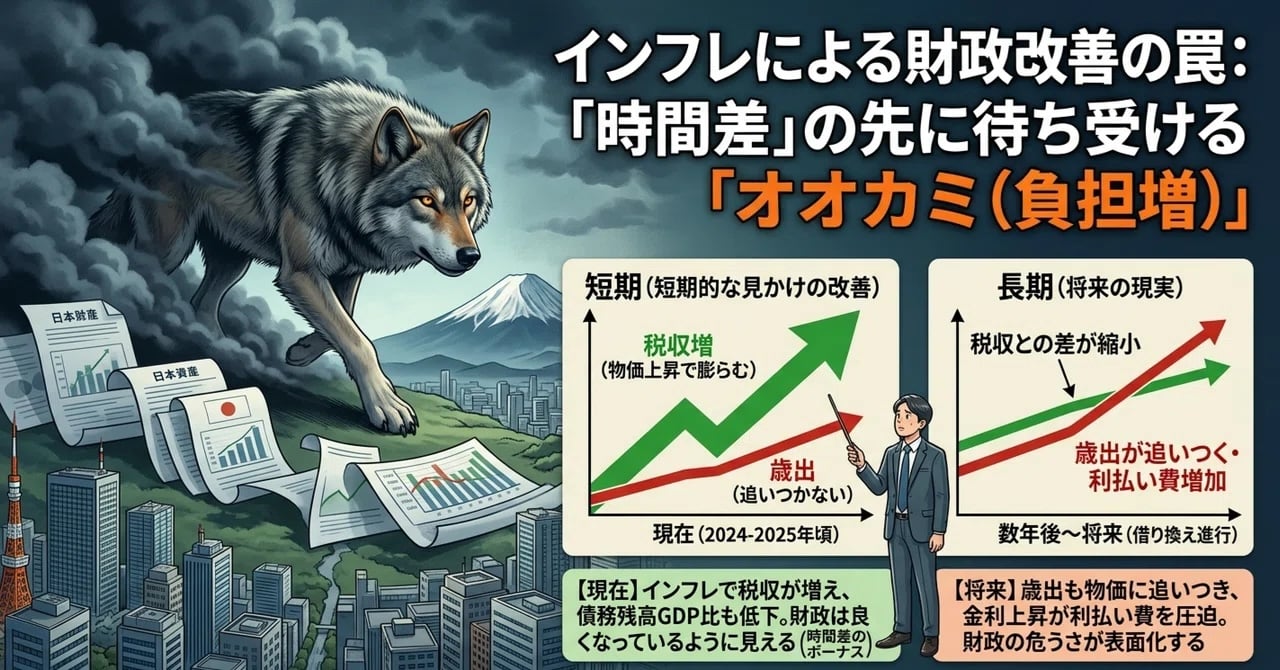
- インフレ局面では、税収が歳出より先に増えるため財政が改善したように見えるが、長期的には歳出も物価上昇に追いつき、その効果はほぼ消える。推計では短期の物価弾性値が税収約1.5・歳出約0.6に対し、長期では税収約1.1・歳出約1.0となった。
- 税収増や政府債務残高のGDP比低下は、必ずしも財政の構造的な健全化を意味しない。名目GDPや名目所得がインフレで膨らんだ結果にすぎない面があり、国民の実質的な購買力が低下していても政府の税収だけが増えることはあり得る。
- さらに金利上昇の影響も時間差を伴って表れる。国債の借り換えが進むにつれて高金利が利払い費に反映されるため、現在の良好な財政指標だけで安心せず、インフレによる一時的な追い風が消えた後の財政持続可能性を見る必要がある。
「税収が過去最高になった」「政府債務残高のGDP比が低下した」。
こうした数字を並べれば、日本の財政は改善に向かっているように見える。物価が上昇すれば、名目所得や名目消費、企業の名目売上などが膨らみ、それに伴って税収も増えやすい。しかも、税収は比較的早く増加する一方で、政府の歳出は物価上昇にすぐには追いつかない。そのため、インフレ局面では財政収支が改善しているように見える。
しかし、本当に財政そのものが強くなったのだろうか。
2021年に現役の財務事務次官として財政運営に「タイタニック号」の比喩を用いて警鐘を鳴らした矢野康治氏は、今回のインタビュー(日本経済新聞「矢野元財務次官「オオカミはすぐそこに来ている」 金利急騰を懸念」(2026年9月14日))で、改めて現在の財政運営に強い懸念を示している。
矢野氏が注目するのは、これまで日本財政を支えてきた低金利の環境が変わりつつあることである。国債残高が増加しても、低金利であれば利払い費の増加は抑えられる。しかし長期金利が上昇すれば、国債の借り換えが進むにつれて、より高い金利が徐々に国債残高に反映される。矢野氏は、こうした「金利ボーナス」の期間が終わりつつあり、「オオカミはすぐそこまで来ている」と警告している。
ここでいう「オオカミ」とは、金利上昇そのものというよりも、金利上昇が時間差を伴って国の利払い費を押し上げ、財政を圧迫する局面を意味している。金利が上昇したからといって、その翌年から国の利払い費が一気に増えるわけではない。低金利で発行された国債が大量に残っているためである。
ところが借り換えが進めば、やがて高い金利が国債残高に浸透し、利払い費が増加する。矢野氏が警告しているのは、まさにこの「時間差」の先にある負担である。
興味深いのは、インフレによって財政が改善しているように見える現在の現象にも、同じような「時間差」が存在することである。
私は1980年度から2025年度までの内閣府、財務省、総務省の公開統計を用いて、物価の変化が中央政府の一般会計の税収と歳出にどのような影響を与えてきたのかを推計した。その結果、短期と長期では大きく異なる姿が浮かび上がった。短期では、税収の物価弾性値が約1.5、歳出が約0.6となったのに対し、長期では税収が約1.1、歳出が約1.0となったのである。
この数字が示しているのは、インフレが財政を恒久的に改善するという単純な関係ではない。むしろ、物価上昇に対して税収が先に反応し、歳出が後から反応するという時間差によって、短期的に財政が改善して見えるということである。そして時間が経過すれば、その差は縮小していく。
なぜインフレで税収が先に増えるのか
物価が上昇すると、政府の税収は比較的早く増加する。商品価格が上昇すれば、販売数量が変わらなくても企業の名目売上高は増える。賃金が上昇すれば名目所得が増え、消費者が支払う金額が増えれば消費税の課税対象となる取引額も膨らむ。企業の名目売上や利益の増加は法人税収にも影響する。所得税についても、名目所得が上昇することで、実質的な購買力がそれほど増えていなくても税負担が増える場合がある。
このように、物価上昇は名目ベースの課税対象を比較的早く膨らませる。一方で、政府の歳出は物価上昇と同じ速度で動くわけではない。政府予算は年度単位で編成されており、物価が上昇したからといって、すべての支出項目が直ちに同じ割合で増えるわけではない。そのため、インフレの初期段階では税収の増加が歳出の増加を上回りやすく、財政収支は改善する。
今回の推計で得られた短期の弾性値、すなわち税収約1.5、歳出約0.6という差は、この現象を数量的に示している。
ただし、ここで重要なのは、税収が歳出より速く増える状態が永遠に続くわけではないということである。
時間が経てば歳出も物価に追いつく
物価上昇の影響は、時間の経過とともに政府の歳出にも及んでいく。年金などの社会保障給付には物価や賃金の動きを反映する仕組みがあり、政府が購入する財やサービスの価格も上昇する。公共サービスを維持するための人件費や調達費についても、物価上昇の影響が徐々に現れる。
その結果、短期には物価上昇に十分反応していなかった歳出が、時間の経過とともに増加していく。
今回の長期推計では、税収の物価弾性値は約1.1、歳出は約1.0となった。短期には税収1.5に対して歳出0.6だったものが、長期になると税収1.1、歳出1.0となり、その差はほぼ消えている。
これは、インフレによる財政改善を考えるうえで非常に重要な結果である。
短期的には、物価上昇によって税収が歳出より速く増えるため、財政収支は改善しやすい。しかし長期的には、歳出にも物価上昇の影響が及び、税収との増加率の差は縮小する。したがって、短期的な財政改善を、そのまま恒久的な財政再建と考えることはできない。
財政改善の正体は「インフレ」ではなく「時間差」
インフレによって税収が増えること自体は事実である。しかし、そこから「インフレによって財政が構造的に改善した」と結論づけるのは早計である。
今回の推計結果が示しているのは、税収と歳出が物価上昇に反応する速度に違いがあるということである。短期には税収が先に増加し、歳出が後から増えるため、その間だけ財政収支が改善する。ところが時間が経過すれば歳出も物価上昇に追いつき、税収と歳出の差は縮小する。
したがって、ここで生じている財政改善の重要な部分は、インフレそのものによる恒久的な財政構造の改善ではなく、税収と歳出の反応速度の違い、すなわち「時間差」によって説明できる。
この意味で、現在の財政指標を見る際には、「いまどれだけ改善しているか」だけでなく、「その改善が時間の経過後にも残るのか」を問う必要がある。
税収増と債務残高GDP比の低下にも落とし穴がある
インフレの影響は、税収だけにとどまらない。物価上昇によって名目GDPが増えれば、政府債務残高のGDP比も低下しやすくなる。債務残高そのものが減少していなくても、分母である名目GDPが膨らむためである。
税収が増え、債務残高GDP比が低下すれば、財政は改善しているように見える。しかし、名目GDPの増加は、そのまま実質的な経済成長を意味しない。物価が上昇しただけでも名目GDPは増えるからである。
税収についても同様である。物価上昇によって名目所得や名目売上が増えれば、政府の税収は増える。しかし、所得の増加が物価上昇に追いつかなければ、国民の実質的な購買力は低下する。国民生活が苦しくなっているにもかかわらず、政府の名目税収が増えるということは十分に起こり得る。
したがって、「税収が過去最高になった」という事実だけから、財政が大幅に健全化したと判断することには慎重でなければならない。
そして「オオカミ」は金利上昇として現れる
ここで改めて矢野氏の警告を考える必要がある。
インフレによって税収が増え、名目GDPが膨らみ、債務残高GDP比が低下しているとしても、それだけで財政の将来が安全になったわけではない。むしろ、現在の財政指標には、まだ十分に表面化していない負担が存在する可能性がある。
その一つが金利上昇である。
低金利で発行された国債が多く残っているため、金利が上昇しても利払い費にはすぐに反映されない。しかし国債の借り換えが進めば、より高い金利が徐々に適用され、利払い費は増加していく。矢野氏が「金利ボーナスは過ぎ去る」と指摘するのは、このためである。
つまり、現在の財政には二つの時間差が存在している。
一つは、インフレによって税収が先に増え、歳出が後から追いつくという時間差である。もう一つは、金利が上昇しても利払い費の増加がすぐには現れず、国債の借り換えを通じて後から負担が膨らむという時間差である。
前者は現在の財政を実際以上に良く見せる方向に働く。一方、後者は将来の財政負担を現在より小さく見せる方向に働く。
この二つを同時に考えると、現在の財政指標だけを見て「財政には余裕がある」と判断することが、いかに危ういかが分かる。
インフレは財政再建の代わりにはならない
インフレによって名目GDPが増え、税収が増え、債務残高GDP比が低下する。こうした現象だけを見れば、インフレが財政問題を解決してくれるように思える。
しかし、今回の推計結果は、そのような見方に慎重になる必要性を示している。
短期には、物価上昇によって税収が歳出より速く増えるため、財政収支は改善しやすい。しかし長期になると、歳出も物価上昇に対応して増加し、税収との増加率の差はほぼ消える。インフレによって生じた財政上の追い風は、恒久的なものではない。
さらに、金利上昇が続けば、今度は利払い費の増加という別の負担が時間差を伴って現れる可能性がある。
だからこそ、インフレによる税収増を、そのまま財政再建と考えるべきではない。必要なのは、物価上昇によって一時的に改善した数字ではなく、時間が経過しても持続する財政構造の改善である。
見るべきなのは「いま」ではなく「時間が経った後」である
財政を評価するとき、私たちはどうしても現在の数字に目を奪われる。税収が増えている、財政収支が改善している、債務残高GDP比が低下している。こうした数字は確かに重要である。しかし、本当に重要なのは、その改善が何によって生じ、時間が経過した後にも残るのかということである。
今回の推計では、短期の税収弾性値は約1.5、歳出弾性値は約0.6だった。ところが長期になると、税収は約1.1、歳出は約1.0となり、短期に存在した大きな差はほぼ消えている。
この結果が示しているのは、インフレが財政問題を解決するということではない。税収が先に増え、歳出が後から追いつくという時間差によって、財政が一時的に改善して見えるということである。
そして、矢野氏が警告する「オオカミ」にも時間差がある。金利上昇の影響がすぐに利払い費へ現れないからといって、その負担が存在しないわけではない。むしろ、国債の借り換えが進んだ後に初めて、その影響が本格的に表面化する。
財政にとって本当に危険なのは、数字が悪化していることだけではない。現在の数字が良く見えているために、将来の負担を過小評価してしまうことである。
インフレによる財政改善は、インフレそのものではなく「時間差」によって生まれている。そして、その時間差が消えた後に何が残るのかを見なければならない。
税収が増えたからといって、それだけで財政が強くなったとは限らない。債務残高GDP比が低下したからといって、それだけで財政の持続可能性が高まったとも限らない。
見るべきなのは、現在の数字ではなく、時間が経過した後の財政である。
矢野氏のいう「オオカミ」が本当に姿を現したとき、日本の財政にどれだけの余力が残されているのか。問われているのは、そのことである。
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年9月15日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント