


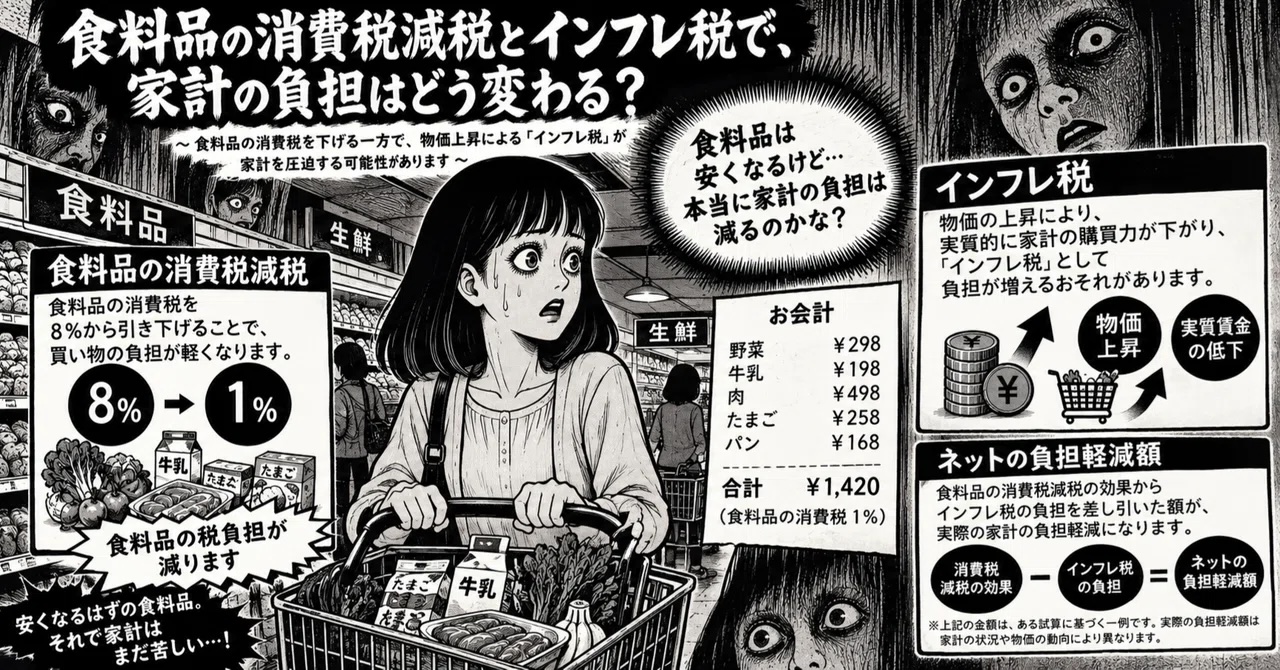
2026年9月、政府は飲食料品の消費税率を2027年4月から2年間、8%から1%へ引き下げ、中低所得の就業者を対象とする「就業者負担軽減支援金」を導入する大綱を決定した。関連法案は次期国会に提出される予定である。
飲食料品の消費税減税は家計の負担を直接軽くする。一方、インフレに合わせて給与額が増えると、購入できる財やサービスの量が変わらなくても、所得税や住民税は増加する。
本稿では、飲食料品に係る消費税減税による負担軽減額と、インフレによる所得税・住民税の増加額を年収階級別に比較する。物価上昇率と給与上昇率は、飲食料品減税が始まる2027年度について、内閣府が示した総合消費者物価上昇率の見通しに合わせて2.1%とした。
1. 飲食料品の消費税減税で、家計はいくら助かるのか
現在、酒類と外食を除く飲食料品には8%の軽減税率が適用されている。税率が1%になれば、税抜価格1万円の商品は700円安くなる。現在の税込支出額から負担軽減額を求める計算式は、次のとおりである。
負担軽減額=軽減税率対象支出額×7÷108
今回の試算では、家計調査の年収階級別食料支出に、この計算式を適用した。ただし、「食料」には減税対象外の外食と酒類も含まれるため、表の減税額は実際より大きく算出される傾向がある。
また、税率引下げ分が店頭価格に完全に反映され、税率1%が1年間適用されると仮定している。
2. インフレ税をどう計算するのか
インフレで物価が2.1%上昇したとき、給与も2.1%増えれば、給与で購入できる財やサービスの量は変わらない。しかし、所得税や住民税は額面上の所得を基礎として計算されるため、給与額の増加に伴って税額も増える。
本稿では、物価上昇に合わせて給与額が2.1%増えたことによる所得税と住民税の増加額を、インフレ税として計算する。
インフレ税=給与増加後の所得税・住民税-給与増加前の所得税・住民税
例えば、年収500万円の給与が2.1%増えれば、給与額は510万5000円となる。購入できる財やサービスの量は物価上昇前と同じでも、課税の基礎となる給与額が増えるため、所得税と住民税は増加する。その増加額が、今回の試算におけるインフレ税である。
3.年収別に比べるとどうなるのか
試算では、各年収階級の中間値を代表年収とし、扶養親族のいない給与所得者を想定した。最上位の「1320万円以上」については、年収1380万円を代表値とした。
社会保険料は給与収入の15%と仮定した。所得税には、2026年度税制改正後の給与所得控除、基礎控除、所得税率および復興特別所得税を適用した。2026年分と2027年分の給与所得控除は、給与収入220万円以下で74万円となり、基礎控除の引上げも2026年分以後の所得税に適用される。
住民税は所得割を10%、基礎控除を43万円として概算した。給与所得控除の引上げは2027年度分の個人住民税にも反映される。
レシートで得をしても、所得税と住民税で取り戻されるのか。
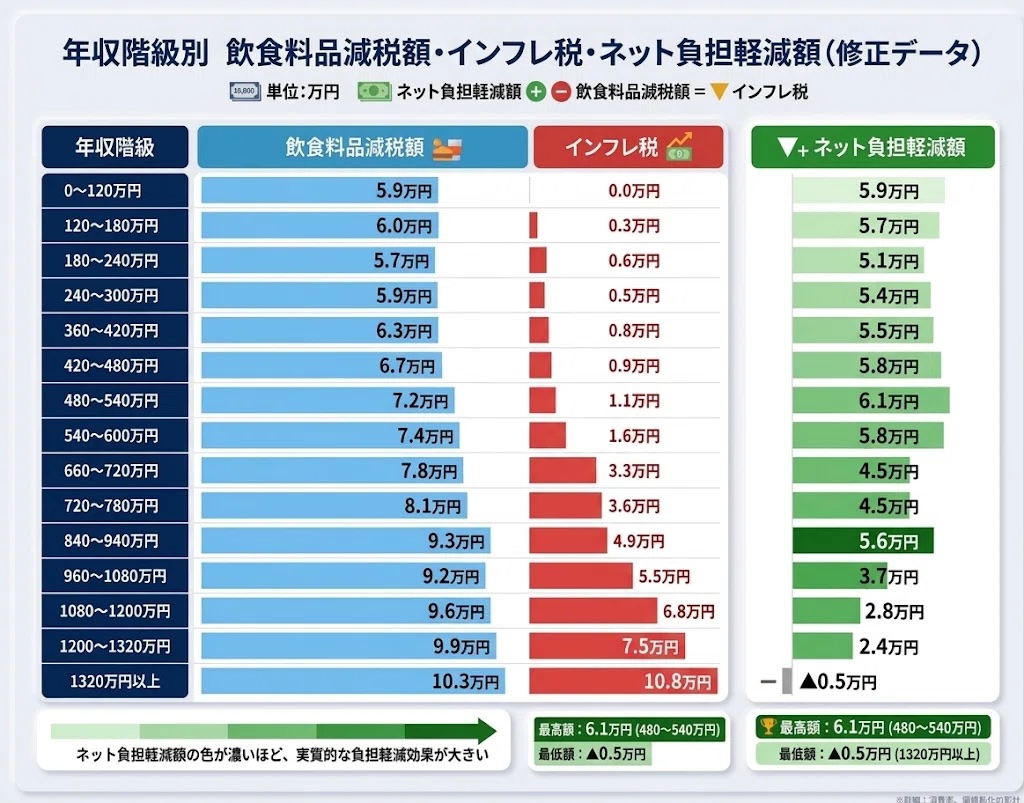
(出典)総務省統計局「家計調査」により筆者作成
4. 年収が高くなるほど、インフレ税の影響は大きくなる
年収480万円から540万円の階級では、飲食料品の消費税減税が約7万2000円、インフレ税が約1万1000円となり、差引き約6万1000円の負担軽減となる。
年収600万円から660万円では、消費税減税が約7万7000円、インフレ税が約1万7000円となり、約6万円の負担軽減が残る。
年収660万円を超えると、所得税の限界税率や基礎控除の所得区分の影響により、インフレ税が大きくなる。年収660万円から720万円では約3万3000円、年収960万円から1080万円では約5万5000円、年収1200万円から1320万円では約7万5000円となる。
最上位の年収1320万円以上について、年収1380万円を代表値とすると、飲食料品の消費税減税は約10万3000円、インフレ税は約10万8000円となる。この階級では、インフレ税が消費税減税を約5000円上回る。
今回の試算では、多くの年収階級で飲食料品の消費税減税がインフレ税を上回る。ただし、両者の差は年収が高くなるほど縮小し、最上位階級では損得が逆転する。
5. インフレ率が変われば損得も変わる
今回の2.1%という前提は、飲食料品の消費税率引下げが始まる2027年度の政府見通しに対応している。実際の物価上昇率と給与上昇率が2.1%を上回れば、課税所得の増加幅も大きくなり、インフレ税は今回の試算より増える。反対に、物価と給与の上昇率が2.1%を下回れば、インフレ税は小さくなる。
インフレ税は、給与上昇率に単純比例するとは限らない。給与額の増加によって所得税率や基礎控除の所得区分をまたぐと、税額が段階的に増えるためである。
また、給与上昇率が物価上昇率を下回る場合には、インフレ税が小さくても、給与で購入できる財やサービスは減少する。この場合、家計は税負担の増加よりも、実質的な購買力の低下によって大きな影響を受ける。
したがって、表の結果は固定的な予測ではなく、物価と給与がともに2.1%上昇した場合の条件付き試算である。
6.家計の損得と政策評価は別である
本稿の試算が示すのは、飲食料品の消費税減税による直接的な負担軽減と、インフレ税による負担増との差である。2.1%の物価・給与上昇を前提とすると、多くの年収階級で消費税減税がインフレ税を上回る一方、高所得階級ほど減税効果の多くがインフレ税によって相殺される。
ただし、この結果だけで飲食料品の消費税減税を政策として評価することはできない。減税による税収減を国債、他の税や社会保険料、歳出削減のいずれで補うかによって、国民の最終的な負担は変わる。
今回の試算は、7ポイントの税率引下げが店頭価格に完全に反映されることも前提としている。価格への反映が限定的であれば、家計が受ける負担軽減額は表の金額より小さくなる。
さらに、税率1%への引下げは2年間の時限措置である。税率を8%へ戻す際には、税込価格に上昇圧力が生じる。政策の評価には、実施期間中の負担軽減だけでなく、財源と終了後の影響も含める必要がある。
今回の試算から導ける結論は、物価と給与がともに2.1%上昇し、税率引下げが価格に完全に反映される場合、多くの年収階級で飲食料品の消費税減税がインフレ税を上回る一方、年収が高くなるほど両者の差は縮小するということである。
レシートで減った税金を、インフレ税が所得から取り戻していく。
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年9月17日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント