


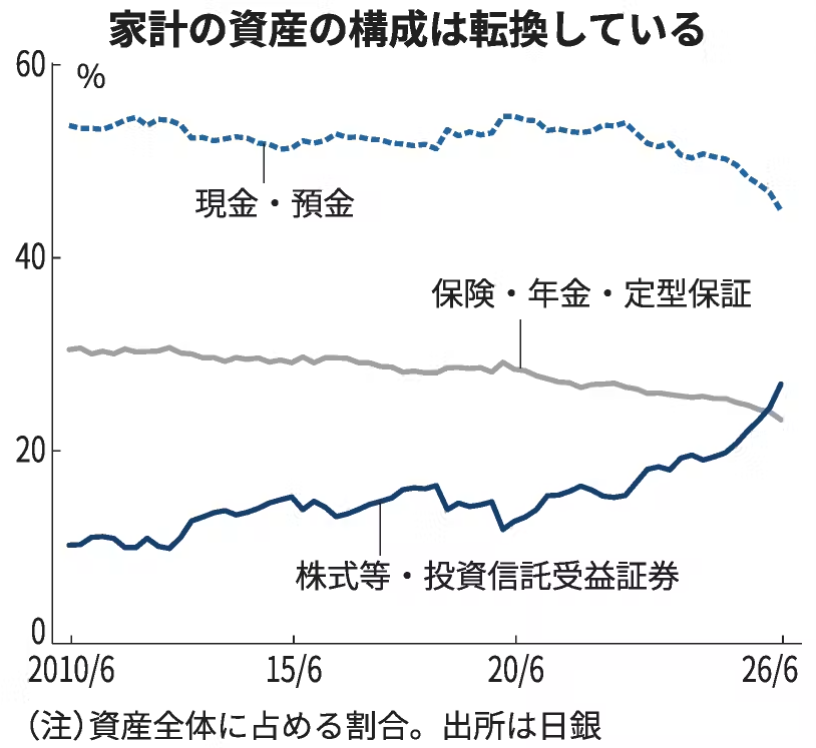
日本人の「現金好き」に、はっきりと変化が出てきた。日銀が9月17日に発表した2026年4~6月期の資金循環統計によると、6月末の家計金融資産は前年比11.0%増の2519兆円となり、過去最高を更新した。
現金・預金は1132兆円に増えたが、金融資産全体に占める割合は44.9%と初めて45%を割り、過去最低となった。一方、株式等は486兆円、投資信託は193兆円まで膨らんだ。合計すると679兆円である。これに対し、保険・年金・定型保証は586兆円。株式・投信がこれを初めて上回った。
日本経済新聞
わずか3カ月で株式・投信が116兆円増加
変化の大きさは、3月末との比較でよく分かる。3月末には株式等が398兆円、投信が165兆円で、合計563兆円だった。それがわずか3カ月で679兆円へと116兆円増えた。家計金融資産全体も2386兆円から2519兆円へ133兆円増加しており、その大部分を株式と投信の増加が占める。
株式等は前年比47.0%増、投資信託は36.8%増と異例の伸びになった。株価上昇に加え、円安による海外株式型投信の評価額上昇も大きい。政府が20年以上唱えてきた「貯蓄から投資へ」が、ようやく数字として見えるようになったともいえる。新NISAの定着も家計の投資参加を後押ししている。
株高とインフレで家計のポートフォリオが変わった
ただし、この数字をそのまま「日本人が116兆円を預金から株式へ移した」と読むのは間違いである。現金・預金そのものは3月末の1126兆円から6月末には1132兆円へ6兆円増えている。減ったのは現預金の「残高」ではなく、金融資産全体に占める「比率」なのだ。
株式や投資信託の残高増加には、新規購入だけでなく株価上昇による評価益が含まれる。日銀も資金循環統計で、取引による増減と価格変動などによる「調整額」を分けている。
したがって今回の急増は、「貯蓄から投資への116兆円大移動」というより、株式を持っていた家計の資産が株高によって急膨張したという側面が強い。これは別の意味で重要である。株を持つ人と持たない人で、資産格差が大きく広がった可能性があるからだ。
「貸しっぱなし」の時代が終わる
それでも、現預金比率が44.9%まで低下したことは大きな転換点だ。2023年3月末には家計金融資産の54.2%が現預金だった。わずか3年余りで10ポイント近く低下したことになる。(DLRI)
背景にはNISAだけでなく、インフレもある。物価が毎年上がる状況では、金利の低い預金を持ち続ければ購買力は低下する。名目上1000万円の預金が減らなくても、買えるモノは減っていく。
かつてのデフレ時代には、ゼロ金利でも実質金利はプラスだったので、銀行に貸しっぱなしが合理的だったが、インフレ時代には、現金を持ち続けること自体がリスクになる。
家計にはなお1132兆円もの現預金があるので、キャピタルフライトが始まったというのは早いが、金融資産の半分以上を現預金に置く時代はすでに終わった。これが加速すると、日本の財政を支えていた借りっぱなしが困難になり、本当の財政危機がやってくる。
コメント