


社会保険料の事業主負担は、企業が労働者を雇うために支出する総労働コストの一部である。事業主負担が増えれば賃金や賞与に回せる原資が減り、事業主負担が減れば賃金や賞与に回せる原資が増える。
「会社が半分払ってくれる」という表示は、賃金、賞与、昇給、雇用機会を通じて労働者が負っている社会保険料の重さを見えにくくしている。
「労使折半」は半額サービスではない
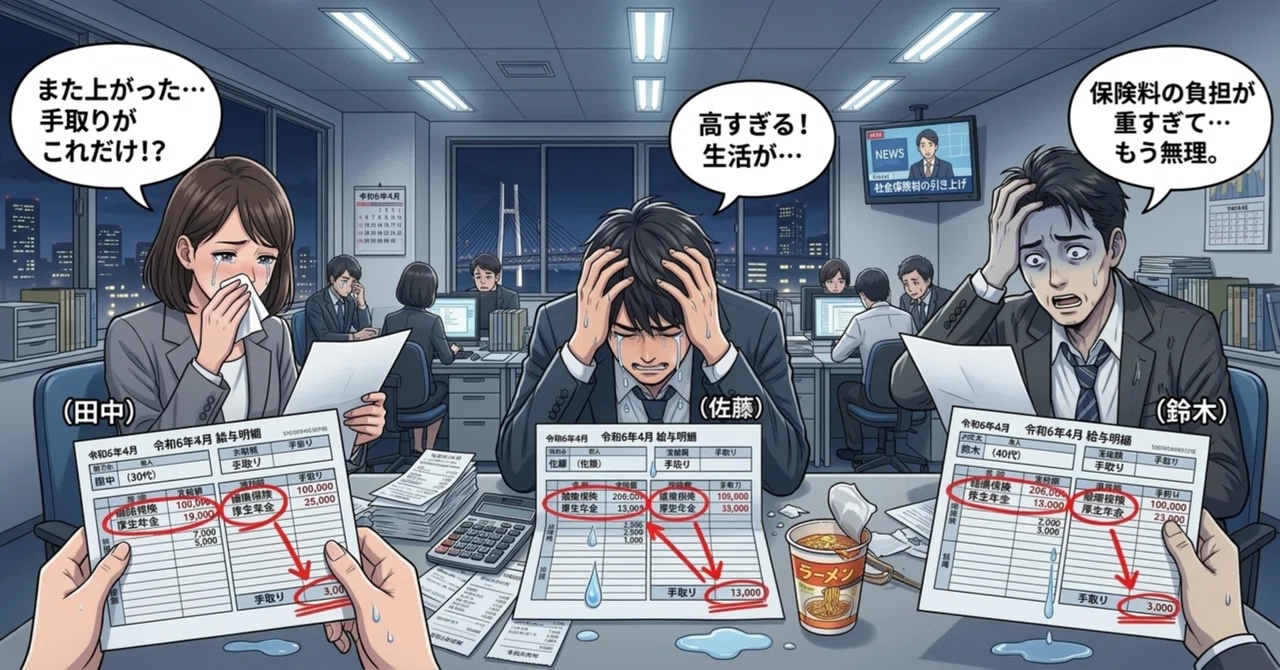
会社員が給与明細を見ると、健康保険料、厚生年金保険料、雇用保険料などが額面給与から差し引かれている。この金額が労働者本人の負担である。
健康保険や厚生年金には、これとは別に事業主負担がある。労働者と企業がそれぞれ保険料を納付するため、「労使折半」と呼ばれている。
この仕組みは、「保険料の半分を会社が負担し払ってくれる」と説明されることが多い。そのため、労働者は給与明細に記載された本人負担分だけを自分の負担と捉え、事業主負担分を会社から与えられる追加的な利益と受け止めやすい。
しかし、労使折半は社会保険料の半額サービスではない。
労働者と事業主を納付者として分けているだけであり、事業主負担の原資が会社の外から新たに生まれるわけではない。企業は、労働者が生み出した付加価値の中から、賃金と社会保険料の事業主負担を支払っている。
誰の名義で納付するかという法律上の区分と、誰が経済的な負担を引き受けるかは分けて考える必要がある。
会社が支払うのは額面給与だけではない
企業が一人の労働者を雇うために支払う費用には、額面給与と社会保険料の事業主負担が含まれる。
国民経済計算では、賃金・俸給と事業主の社会保険料負担を合わせて「雇用者報酬」としている。事業主負担も、労働に対して企業が支払う報酬の一部なのである。
給与明細に記載される賃金と、その外側で企業が納付する社会保険料は、どちらも労働者を雇うために企業が支払う費用である。
額面年収500万円の労働者を例に考えてみよう。
厚生年金保険料率は労使合計で18.3%であり、原則として労働者と事業主が半分ずつ負担する。年収500万円に単純に当てはめると、事業主が負担する厚生年金保険料は年間45万7500円となる。
健康保険料率を労使合計10%程度とすれば、事業主負担はさらに約25万円となる。ここに雇用保険、子ども・子育て拠出金、40歳以上の場合には介護保険が加わる。
実際の金額は、標準報酬月額、賞与、年齢、加入する健康保険、業種などによって変わる。それでも、額面年収500万円の労働者について、企業が負担する法定福利費はおおむね70万円台に達する。
会社がこの労働者を雇うために支出する金額は、額面年収の500万円ではなく、約570万円台である。
企業にとって、額面給与の500万円と事業主負担の約70万円は、ともに一人の労働者を雇うために必要な費用である。企業は採用や賃金を決める際に、額面給与だけを見るのではなく、事業主負担を含めた総労働コストを見る。
事業主負担が増えれば賃金原資が減る
企業活動によって生み出された付加価値は、賃金、社会保険料の事業主負担、企業利益などへ配分される。
企業が労働者一人の雇用に支出できる総額には限りがある。その中で事業主負担が増えれば、賃金や賞与に回せる原資が減る。事業主負担が減れば、賃金や賞与に回せる原資が増える。
先ほどの例では、企業は額面給与500万円と事業主負担約75万円を合わせて、約575万円を支出している。
この企業が一人の労働者に年間575万円を支出できると判断しているとしよう。事業主負担が75万円から85万円へ増えれば、575万円のうち額面給与などへ回せる金額は、500万円から490万円へ縮小する。
実際には、企業が基本給を直ちに10万円引き下げるとは限らない。基本給の引下げには労働契約上の制約もあり、労使関係への影響も大きいからである。
そのため、企業は昇給を抑える、賞与を減らす、新規採用を絞る、福利厚生を縮小する、労働時間を短くする、社会保険料負担を抑えられる働き方を選ぶなど、さまざまな方法で総労働コストを調整する。
事業主負担の増加は、給与が目に見えて減る場合に限って労働者へ影響するわけではない。
実現したはずの昇給が小さくなる。支給できたはずの賞与が減る。採用できたはずの労働者の採用が見送られる。正社員として働けた人が、短時間労働者として雇われる。
こうした変化は給与明細に直接現れにくい。しかし、いずれも事業主負担の増加によって、賃金や雇用へ回せる原資が減った結果である。
事業主負担が減れば賃金原資が増える
反対に、事業主負担が減れば、企業が一人の労働者を雇うために必要な費用も減る。
先ほどの例で、事業主負担が75万円から65万円へ減少すれば、総労働コストを575万円に保ったまま、額面給与などに回せる原資は500万円から510万円へ増える。
軽減された10万円のすべてが、そのまま基本給へ上乗せされるとは限らない。企業はその原資を、基本給、賞与、採用拡大、福利厚生、設備投資、企業利益などへ配分する。
それでも、賃金や賞与へ回せる原資が10万円増えたという事実は変わらない。
労働者を確保したい企業は、人件費に余裕が生まれれば、賃金を引き上げて採用競争に対応する。既存の労働者の流出を防ぐため、基本給や賞与を増やす企業も現れる。企業間で人材獲得競争が働けば、軽減された事業主負担の一部は賃金へ反映される。
事業主負担の帰着を扱った実証研究には推計の幅があるものの、事業主負担の相当部分が賃金へ反映されることを示す研究がある。賃金への反映が直接確認されにくい場合にも、雇用量、賞与、福利厚生、雇用形態の変化として影響が現れる可能性が指摘されている。
事業主負担が減ったとき、軽減額の全額が賃金になるか、一円も賃金にならないかという二者択一で考える必要はない。
重要なのは、事業主負担が減れば賃金や賞与へ回せる原資が増え、その一部が労働者の現金給与となる可能性が高まることである。
事業主負担は、賃金と無関係な会社固有の出費ではない。賃金、賞与、採用、福利厚生などと同じ付加価値から支払われている。
賃下げがなくても労働者の負担は増える
社会保険料の事業主負担が労働者の負担になるというと、企業が保険料の増加分だけ基本給を引き下げる場面が想像されやすい。
しかし、労働者の負担は、給与額が減少する形だけで現れるわけではない。将来の賃上げ、賞与、採用などを通じても現れる。
本来なら月額給与を1万円引き上げられた企業が、事業主負担の増加によって5000円しか引き上げられなくなったとする。
給与は5000円増えているため、給与明細上は賃上げである。しかし、事業主負担の増加がなければ1万円の賃上げが実現していたとすれば、労働者が受け取る賃金は毎月5000円少なくなっている。
この5000円は給与明細に「社会保険料」として表示されない。実現しなかった賃上げとして、労働者から見えないまま消える。
賞与についても同様である。事業主負担の増加によって賞与の原資が減れば、企業が転嫁を意識していなくても、労働者が受け取る所得は減少する。
新規採用では、事業主負担の影響が雇用機会として現れる。
企業が一人を採用すれば、額面給与に加えて社会保険料の事業主負担が発生する。事業主負担が重くなるほど、採用に必要な総労働コストは大きくなる。企業は採用の採算を厳しく判断し、採用人数や雇用形態を調整する。
事業主負担は、既存労働者の賃金と賞与だけでなく、これから働こうとする人の雇用機会にも影響する。
基本給の引下げが観察されなくても、昇給、賞与、採用、雇用形態を通じて受け取る所得や雇用機会が減れば、労働者は事業主負担の影響を受けている。
「会社が払う」という言葉が労働者の負担を隠す
社会保険料の本人負担分は給与明細に表示される。労働者は、額面給与からいくら差し引かれたかを毎月確認できる。
事業主負担分は給与明細の外側に置かれている。そのため、労働者は企業が自分を雇うためにいくら支出し、そのうちいくらが社会保険料へ向かっているかを把握しにくい。
額面給与が月40万円、本人負担が月6万円、事業主負担も月6万円だとする。
給与明細には、額面給与40万円から本人負担6万円が差し引かれたと表示される。これだけを見れば、労働者が負担する社会保険料は6万円に見える。
しかし、企業がその労働者を雇うために支出している金額は46万円である。そのうち本人負担と事業主負担を合わせた12万円が社会保険料として拠出され、34万円が本人負担控除後の現金給与として残る。ここからさらに所得税と住民税が差し引かれる。
企業がその労働者の雇用に用意した46万円のうち、12万円が社会保険料へ向かっている。
給与明細に本人負担の6万円だけを表示する現在の方法では、事業主負担の6万円が労働者の視界から消える。
「会社が半分払ってくれる」という言葉には、企業が労働者のために自らの資金を追加しているような響きがある。しかし、事業主負担も労働者の雇用に充てられた総労働コストから支払われている。
事業主負担の増加によって賃金原資が減れば、労働者は昇給や賞与の減少という形で負担する。総労働コストが増えて採用が抑えられれば、働こうとする人が雇用機会の減少という形で負担する。
「会社が払っている」という言葉は、賃金、賞与、昇給、雇用機会を通じて労働者が負っている負担を見えなくする。
給与明細に総労働コストを表示すべきである
労働者が社会保険料の本当の重さを理解するためには、本人負担と事業主負担を合わせた金額を示す必要がある。
給与明細には、額面給与、本人負担の社会保険料、事業主がその労働者について納付した社会保険料、労使合計の社会保険料を記載すればよい。さらに、額面給与と事業主負担を合わせた総労働コストも表示すべきである。
額面給与が月40万円、本人負担が月6万円、事業主負担も月6万円であれば、労働者に示すべき情報は次の全体像である。
企業がその労働者を雇うために支出した総労働コストは46万円である。そのうち、労使合計12万円が社会保険料として拠出され、本人負担控除後の現金給与として34万円が残る。
この情報が示されれば、労働者は企業が自分を雇うためにいくら支出し、そのうちいくらが社会保険料へ向かっているかを把握できる。
事業主負担を給与明細に表示しても、法律上の負担区分は変わらない。変わるのは、労働者が自分の雇用に伴う負担の全体像を把握できるようになる点である。
負担の全体像が見えれば、社会保険料の引上げが賃金、賞与、昇給、採用に及ぼす影響を判断しやすくなる。「会社が半分払ってくれるから、労働者には関係がない」という理解も改まる。
労働者には、自分の労働に対して企業が支出した総額と、そこから社会保険へ拠出された総額を知る権利がある。
まとめ
社会保険料の事業主負担は、企業が労働者を雇うために支出する総労働コストの一部であり、その原資は労働者が生み出した付加価値である。
事業主負担が増えれば、賃金や賞与に回せる原資が減る。事業主負担が減れば、賃金や賞与に回せる原資が増える。
事業主負担の増加は、基本給の引下げだけでなく、昇給の抑制、賞与の減少、採用の縮小、雇用形態の変化を通じて労働者へ影響する。
「会社が半分払ってくれる」という労使折半の説明は、労働者自身が賃金や雇用機会を通じて負っている負担を見えにくくする。
給与明細には、本人負担と事業主負担を合わせた社会保険料と、事業主負担を含む総労働コストを表示すべきである。
会社がいくら納付したかではなく、労働者が生み出した付加価値からいくら社会保険へ拠出されたかを見る必要がある。
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年9月25日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント