


「正解は、越後製菓!」
俳優の高橋英樹さんが出演するテレビCMで、このフレーズを聞いたことのある人は多いだろう。
越後製菓は餅や米菓などを製造する新潟県の食品メーカーである。全国のスーパーで商品を見ることができ、テレビCMも長年放映されている。
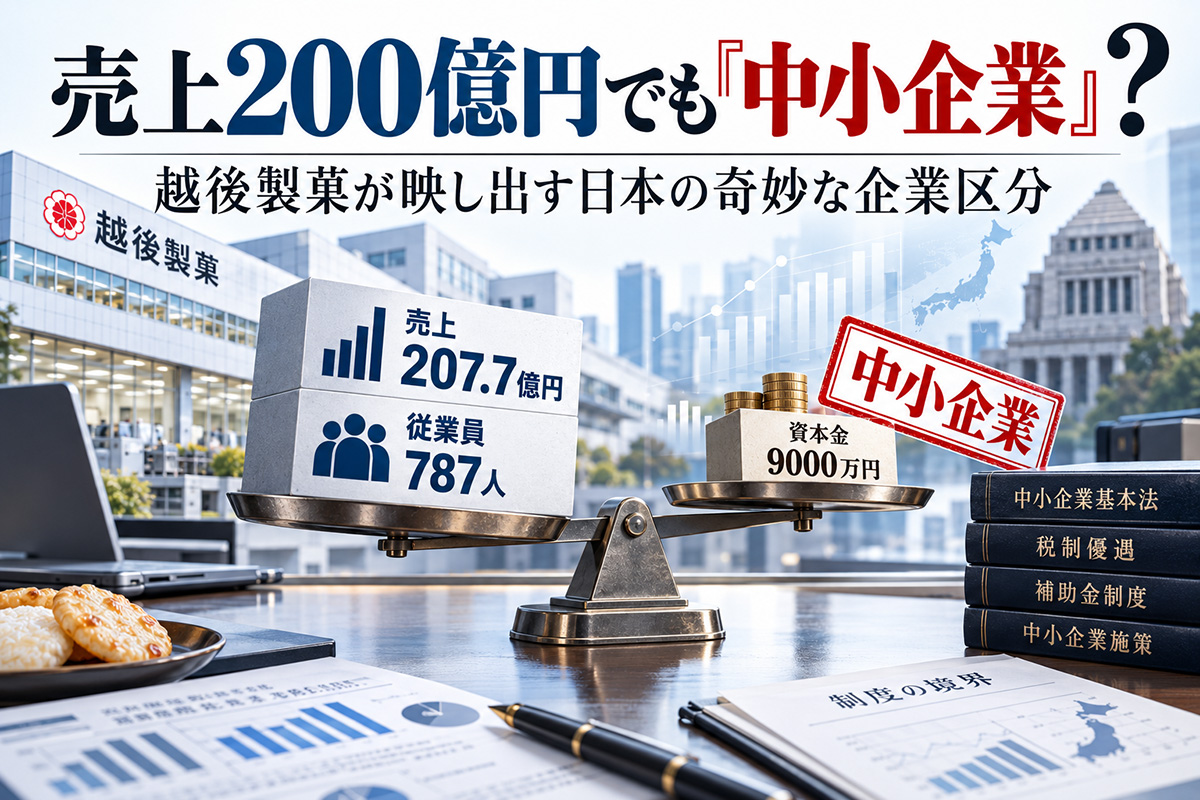
では、この越後製菓の企業規模をどのくらいだと思うだろうか。同社が公表している会社概要によれば、売上高は2025年度実績で207億7000万円、従業員数は787人である。ここまで聞けば、多くの人は「立派な中堅企業だ」と考えるだろう。
ところが、資本金を見ると驚く。9000万円である。売上高200億円を超え、800人近い従業員を抱える全国ブランド企業の資本金が、1億円にも満たない。
これは越後製菓という会社がおかしいのではない。むしろ、日本の企業区分そのものについて考える格好の材料なのである。
「資本金9000万円」は会社の価値ではない
最初に整理しておかなければならないことがある。資本金9000万円だからといって、越後製菓の会社としての価値が9000万円しかないわけではない。また、会社が持っている自己資本が9000万円しかないという意味でもない。
貸借対照表の純資産には、資本金だけではなく、資本剰余金や利益剰余金などが含まれる。長期間利益を上げ、その利益を会社内部に蓄積してきた企業なら、資本金よりはるかに大きな純資産を持っていても何の不思議もない。
たとえば資本金9000万円の会社が50億円の利益剰余金を持っていることは、会計上まったく矛盾しない。
ここで重要なのは、資本金は、現在の企業の経済的な大きさを必ずしも表していないということである。
それにもかかわらず、日本では長い間、この「資本金」という数字が企業規模を区分する重要な基準として使われてきた。
売上高200億円でも中小企業になり得る
中小企業基本法では、製造業その他について、中小企業者を原則として「資本金の額または出資の総額が3億円以下の会社」または「常時使用する従業員の数が300人以下の会社および個人」と定義している。
ここで重要なのは「または」である。従業員が300人を大幅に超えていても、資本金が3億円以下なら中小企業者の範囲に入り得る。
越後製菓は従業員787人だから、従業員基準では300人をはるかに超えている。しかし資本金は9000万円。資本金基準では3億円以下である。
つまり、売上高200億円を超え、800人近い従業員を抱える企業であっても、中小企業基本法上の中小企業者というカテゴリーに入り得るのである。
もちろん、個別の補助金や税制では別途要件が設けられており、「中小企業基本法上の中小企業者だから、あらゆる中小企業支援策を利用できる」という意味ではない。
ここは明確に区別する必要がある。
それでも、普通の国民の感覚との乖離は大きい。売上高200億円。従業員787人。全国ブランドを持つ食品メーカー。これを「中小企業」と呼ぶことに、どれだけの人が納得するだろうか。
なぜ「資本金」がそれほど重要なのか
そもそも企業の大きさを測る指標はいくらでもある。売上高。従業員数。総資産。純資産。付加価値額。営業利益。企業価値。それぞれ一長一短はあるが、少なくとも現在の企業活動の規模を測ろうとする指標である。
これに対して、資本金はかなり特殊だ。会社を設立したときに払い込まれた資金や、その後の増資・減資といった資本政策によって決まる数字だからである。
売上高が10倍になったからといって、資本金を10倍にする必要はない。利益を何十年蓄積して純資産が巨大になっても、資本金を増やす必要はない。反対に、一定の手続きを取れば減資することもできる。
つまり、企業の実力が成長しても、資本金は成長しなくてよい。ここに根本的な問題がある。
「中小企業でなくなること」が不利になる制度
さらに問題なのは、日本では「中小企業」というカテゴリーにさまざまな政策的優遇が結び付いていることである。
税制、補助金、信用保証、設備投資支援など、制度によって要件は異なるものの、日本の産業政策には中小企業を特別に支援する仕組みが大量に存在する。
もちろん、小規模企業に政策的支援が必要な場面はある。創業したばかりの会社と巨大企業では、資金調達能力も人材獲得能力も違う。市場支配力にも大きな差がある。だから企業規模に応じた政策を設けること自体は合理的である。
問題はその境界線だ。企業が成長して一定規模を超えると、それまで受けられた優遇措置がなくなる。
そうすると経営者から見れば、「大企業になることにペナルティーがある」ように見える場合がある。
本来、政策は企業に成長してもらうために存在するはずである。ところが制度設計を間違えると、「成長してください。ただし大きくなったら優遇をやめます」という奇妙なメッセージになる。
それなら企業側が制度の境界線を意識するのは当然である。
1億円という「魔法の数字」
特に日本企業を観察していると、しばしば「資本金1億円」という数字に出会う。これは偶然ではない。法人税制などでは、資本金1億円以下かどうかが重要な区分として使われてきたからだ。
もちろん、大法人の完全子会社などには除外規定があり、「資本金を1億円以下にすれば無条件で中小企業向け税制を利用できる」という単純な制度ではない。しかし、それでも資本金1億円という境界が企業行動に影響を与えてきたことは否定できない。過去には、大企業が資本金を1億円まで減らすことが話題になった。
そこで考えてみたい。
企業の実力を測るための基準が、企業自身の資本政策によって変更できるというのは、本当に合理的なのだろうか。
売上高200億円の会社が資本金9000万円。売上高10億円の会社が資本金2億円。こういう二社が存在したとき、後者の方を「大きな企業」とみなす制度があったとすれば、直感的にも奇妙である。
守るべきは「中小企業」という身分ではない
私は中小企業政策全部を否定したいわけではない。むしろ重要なのは、何のために支援するのかを明確にすることである。新しい技術を開発するためなのか。生産性を向上させるためなのか。海外市場へ進出するためなのか。事業を再編するためなのか。人材育成を支援するためなのか。目的が明確なら、その目的に応じた支援制度を作ればいい。
ところが「中小企業だから支援する」という発想になると、いつの間にか中小企業であることそのものが政策上の資格になる。
そうなれば、企業にとって合理的な行動は、「中小企業から卒業すること」ではなく、「中小企業というカテゴリーに残ること」になりかねない。これは政策として本末転倒である。
日本に必要なのは「中小企業卒業政策」
日本の中小企業政策には「小さい企業を守る」という思想が長く存在してきた。
しかし人口が減少し、働き手も減少するこれからの日本では、政策の方向を変える必要がある。企業同士の統合を促す。M&Aを促す。設備投資を促す。デジタル化を促す。海外展開を促す。そして生産性の高い企業へ人材と資本を移動させる。
その結果として企業が大きくなったなら、それは政策の失敗ではない。成功である。むしろ、「あなたの会社は成長して中小企業ではなくなりました。おめでとうございます」と言える制度であるべきだ。
中小企業から卒業した企業が損をするのではなく、次の成長段階へ進むための制度へ接続される。そういう政策体系が必要ではないか。
売上高ではなく「資本金」を見る不思議
越後製菓の例に戻ろう。売上高207億7000万円。従業員787人。資本金9000万円。この三つの数字を並べるだけで、日本の企業区分の不思議さがよく分かる。
もちろん、越後製菓がなぜ資本金9000万円という資本構成を維持しているのか、その理由を外部から断定することはできない。中小企業向けの優遇制度を利用するためだと決めつけるべきでもない。
これは越後製菓を批判する話ではない。企業は法律と制度の中で合理的に行動する。問題があるとすれば、企業ではなく制度の方である。
現在の企業規模を必ずしも表していない資本金という数字によって、企業を「中小」と「大企業」に分類する。その境界線に税制や補助制度を結び付ける。そして企業に「成長しろ」と要求する。そこに矛盾はないだろうか。
「正解は、越後製菓!」から考える日本企業政策
テレビから、「正解は、越後製菓!」という声が聞こえてくる。私たちは笑いながらそのCMを見ている。
しかし会社概要を見ると、別の問いが浮かんでくる。売上高200億円を超える企業を「中小企業」と分類できる制度は、本当に正解なのだろうか。
企業規模を判断するのであれば、資本金だけではなく、売上高、従業員数、純資産、総資産、付加価値額など、企業の実態を反映する複数の指標を組み合わせるべきではないか。
そして何より、中小企業政策の目的を、「中小企業を中小企業のまま守ること」から、「企業が成長し、再編され、生産性を高めること」へ変えるべきである。
日本経済に必要なのは、中小企業という特権的な身分を永久に保護する制度ではない。成長した企業が胸を張って中小企業を卒業できる制度である。
その意味で、日本の中小企業政策に対する問いへの「正解」は、まだ出ていない。
コメント