



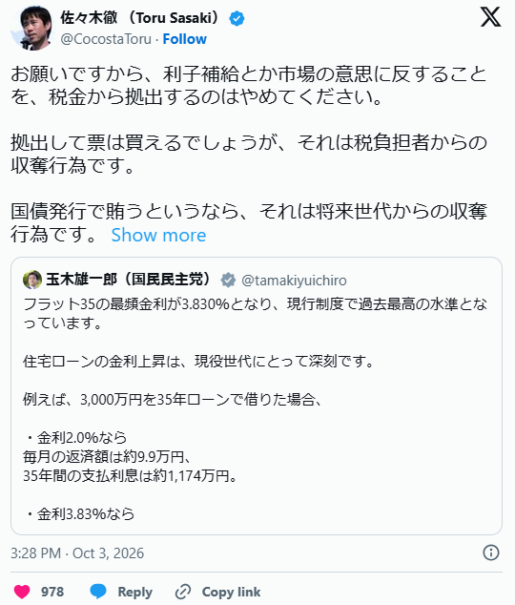
国民民主党の玉木雄一郎代表が、住宅ローン金利の上昇を受け、「利子補給」の導入を提案している。
2026年10月のフラット35は最頻金利が3.83%となり、現行制度では過去最高水準となった。玉木氏は、3000万円を35年で借りた場合、金利2%なら毎月返済額は約9.9万円だが、3.83%なら約13万円となり、35年間の利息負担は約1280万円増えると指摘する。
計算はその通りだ。大きな問題は、そこから「だから政府が利子を補給すべきだ」と結論づけていることである。
日銀がブレーキ、政治がアクセル
そもそも金利上昇は事故でも災害ではない。インフレを抑え、過熱した需要を冷やすための金融政策の一部である。住宅ローン金利が上がれば、借りられる金額は減る。住宅購入需要も弱くなり、マンションや戸建ての価格には下落圧力がかかる。これは市場の正常な調整だ。
ところが政府が利子補給を始めればどうなるか。日銀が金利を上げて需要を抑えようとしている横で、政府が税金を使って住宅購入需要を支えることになる。つまり日銀がブレーキを踏み、政治がアクセルを踏む。それでは何のための利上げなのか。
得をするのは住宅購入者だけではない
利子補給は一見すると「現役世代支援」に見える。しかし補助金によって住宅を買える人が増えれば、その分だけ住宅価格は下がりにくくなる。結局、補助金の一部は売り手の価格に吸収される。マンション業者や土地所有者を間接的に支える政策にもなりかねない。
しかも住宅を買わず賃貸で暮らす人や、そもそも住宅ローンを組めない低所得者も税金を負担する。住宅ローンを借りられる世帯に、借りられない世帯から所得移転する。それを「現役世代から豊かになろう」と呼ぶのは、かなり無理がある。
住宅価格を下げる方が先だ
日本では長年の超低金利によって住宅価格、とりわけ東京のマンション価格が押し上げられてきた。
金利が正常化すれば、「1億円でも借りられる」という需要は減り、売り手も価格を下げざるを得なくなる。本来はそこで住宅価格が所得に見合う水準へ調整される。
政治がやるべきなのは、その調整を税金で止めることではない。住宅ローン減税に加えて利子補給まで始めれば、「価格が高ければ減税、金利が上がれば補助」という終わりのない住宅支援になる。
金利のある世界に戻るということは、借金にも正常な値段がつくということだ。その値段だけを政治が消そうとすれば、住宅価格も財政赤字も高止まりする。「手取りを増やす」の次が「住宅ローンの利息も国が払う」では、結局いつもの補助金政治である。
コメント