


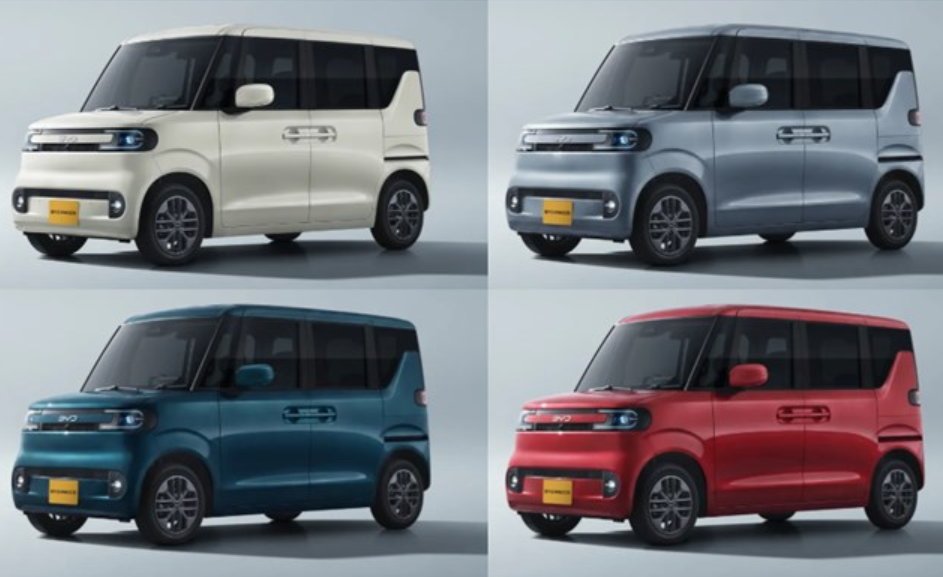
EUは、米国が1985年に日本へ仕掛けた手法を、いま中国に使おうとしている。10月5日(ロイター報道)、フランスのマクロン大統領とドイツのメルツ首相は、EU委員会のフォンデアライエン委員長に「市場を歪める体系的な慣行への報復」を迅速に発動できる新たな対抗措置の創設を求めた。
BYD RACCO(公式サイト)
特定の国は名指ししないが標的は中国
提案文書は中国を名指ししていない。しかし、ダンピング、広範な補助金、通貨交換の制限といった項目は、多くのEU首脳が中国に向けてきた不満と重なる。文書の柱は大きく三つある。
- 貿易救済措置の迅速化:調査の件数を増やし、EV以外にも化学品、PET、ハイブリッド車の輸入への対応が急務だと明記された。
- 供給元の分散:重要物資を単一の供給元に頼る状況を減らす手段。欧州委員会がすでに言及している。
- 単一市場へのアクセス制限:公正な市場条件を政治的・経済的手段で損なう国に対し、EU市場への参入を制限する新手段(関税や補助金削減)。
注目すべきは手続きだ。EU委員会が発動する対抗措置は、加盟国の特定多数が反対しない限り採択される。通常の貿易措置より低いハードルだ。ドイツ政府当局者は「数日以内」の発動を想定しているという。
ドイツ側は、米国の通商法301条に基づく関税や、中国の重要鉱物の輸出規制に匹敵する力を持つ道具が必要だと説明している。仏大統領府の顧問は、貿易におけるナイーブさに終止符を打つ時だと語った。
独仏を追い込んだ数字
背景には、欧州の自動車産業の急速な後退がある。以下は報道・各種資料で言及されている数字で、出典の確認が必要なものも含む。
- フォルクスワーゲンは2025年12月、88年の歴史で初めてドイツ国内の工場を閉鎖した。さらに同社の監査委員会が、総計10万人規模の人員削減計画を承認したと伝えられている。
- 中国市場でのドイツ車のシェアは、2019年の約26%から2025年には約16%に低下した。
- 中国の自動車輸出は2025年に710万台に達し、3年連続で世界首位となった。
- 欧州での中国ブランドの販売は2026年8月に前年比111%増、市場シェアは11.7%と過去最高を記録した。
- 太陽光パネルでは、かつて日本とドイツが先行していたが、いまや世界生産の80%超を中国が占める。
- 欧州改革センターの試算では、中国の年間生産能力は5500万台で、世界需要の65%に相当する。
パターンは一貫している。中国政府はまず戦略産業を選び、安価な融資、電力、土地を企業に提供する。競合が到達できない価格が生まれ、他社が損失に耐えきれず撤退すると、市場は中国のものになる。教科書的な不当廉売(predatory pricing)である。
ドイツの産業は2025年に12万4000人の雇用を失い、企業倒産は2005年以来の高水準となった。現在の傾向が続けば、中国との競争がドイツの産業生産の約70%、フランスの約36%を脅かすという予想もある。
中国には「報復」の手札がある
しかし中国には、報復手段がある。鄧小平は1992年に「中東には石油があり、中国にはレアアースがある」と語った。
中国は2025年4月、レアアース磁石の輸出を許可制にした。EVモーターに使われるこの磁石の輸出量は、同年5月に前年比75%減少し、欧州の一部の生産ラインが止まった。この磁石の94%は中国で生産されている。また中国は、20種の戦略鉱物のうち19種で世界最大の加工国でもある。
2025年に導入された第2の規制は、さらに広範だ。製品価値の0.1%でも中国産レアアースが含まれていれば、その製品を第三国へ売るのに中国の許可が必要になる。この措置は1年間停止されているが、延長されなければ11月10日に復活する。
日本も過剰なEV補助金を考え直すべきだ
独仏が危機感を強める理由は、日本にも他人事ではない。欧州は今までの中国車への対応をナイーブさと呼び、対抗手段の整備を急いでいる。
ひるがえって日本はどうか。EVを買う人に1台あたり最大130万円も補助金を出すことが、本当に国益にかなっているのか。中国のダンピングを日本の納税者が支援する結果になっていないか。
いまEVで最も量産体制が整っているのは中国メーカーだ。独仏の書簡が問題にしているのは、まさにその価格が市場の競争だけでなく、安価な融資、電力、土地といった中国政府の支援から生まれている点である。
中国は産業を一つずつ選び、価格で競合を退場させ、市場を握る。日本がかつて世界をリードした太陽光パネルはすでにその道をたどった。EVで同じことが起きたとき、日本の自動車産業は部品、素材、雇用の裾野まで含めて深刻な影響を受ける。自動車は日本の基幹産業だ。
反対意見にも耳を傾けるべきだ
補助金見直しには反対意見もある。EVの普及が遅れれば、日本メーカーが国内市場で経験を積む機会を失い、国際競争力でさらに後れを取るという懸念だ。補助金の縮小は消費者のEV離れを招き、脱炭素目標の達成を難しくするとの指摘もある。
しかし脱炭素の費用対効果で見ても、EVが最適解とは限らない。ハイブリッド車を含めた燃費改善、燃料の多様化、充電インフラの整備など、同じ予算で得られる排出削減はほかにもありうる。
「最終的にはすべてEVになる。ハイブリッドは過渡的な技術だ」という意見もあるが、バッテリーのコストには物理的な限界があり、充電網は中国のように国営化しないと維持できない。長期的にはEVは、内燃機関やハイブリッドと共存するだろう。
2040年までに内燃機関を禁止して全面的にEVに転換しようとしたEUの規制は、中国のダンピングを助長する結果になって修正されている。脱炭素化という理想を掲げてEVで日本車を逆転しようとした欧州の戦略は、失敗に終わったのだ。
コメント