

GMOインターネットの「お名前.comデスクトップクラウド」へのサイバー攻撃で、金融取引の安全性に不安が広がっている。ネット証券の口座で勝手に売買され、資産を失った場合、証券会社はいくら補償するのか。
ネット専業と対面営業を兼ねる主要13社の公式資料を調べると、全額補償や半額補償という過去の対応と、これから発生する被害への方針には違いがあることが分かった。
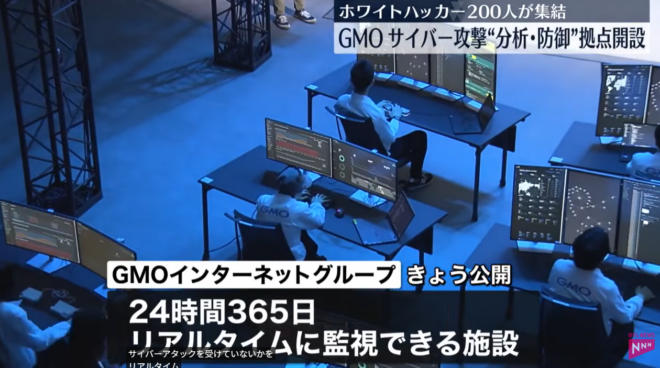
GMOのサイバー監視センター(日テレ)
今回のGMOはクラウド運営会社が損失を補償
GMOインターネットは10月24日、今回の不正アクセスに起因すると同社が認めた不正取引について、実現した損失と手数料等を全額補償すると発表した。他の取引先等から返金された分は差し引くが、返金されない場合も対象損失を支払う。対象と認定された実現損失を埋める内容だが、市場変動による損失や得られたはずの利益、間接損害は対象外である。
今回の事件はFXだが、ネット証券でも同様の不正取引は起こりうる。その場合に補償するのは、証券会社ではなくクラウド運営会社(GMOインターネット)である。GMOクリック証券は23日時点で、自社口座での不正操作は確認されていないと説明している。
全額補償か半額補償かは、いつの被害かで変わる
補償の方針は各社で違う。以下は10月24日時点で確認した公開方針である。全社を網羅したものではなく、各社が過去のフィッシング被害などについて公表した対応を比較した。今回と同様の外部クラウド経由の被害に、同じ条件が適用されるとは限らない。
| 証券会社 | 過去の被害への公表方針・対応 | 今後の被害について分かること |
|---|---|---|
| SBI証券 | 従来方針は原則50%の金銭補償 | 2025年10月26日以降は認証機能の利用状況等を個別検証。固定率なし。 |
| 楽天証券 | 2024年末からの一連の被害は、同社が定義する被害額の50%を基本に補償 | 個別状況を確認して最終判断。将来のあらゆる被害を50%補償するとした方針ではない。 |
| 松井証券 | 不正売却・不正買付けとも損害額の50%、手数料は全額返金 | 2025年9月29日以降は個別事情に応じて決定。 |
| マネックス証券 | 個別事情に応じた金銭補償。公開方針に一律の率はない | 2025年10月31日のパスキー提供開始以降は約款等に従って対応。 |
| GMOクリック証券 | 2025年10月8日の追加認証必須化前に確認された不正取引は、特例として全額補償 | 必須化後はID・パスワード管理や取引状況等の調査を踏まえ一定の補償。固定率なし。 |
| 三菱UFJ eスマート証券 | 個別事情に応じ、原状回復を含めて対応 | 公開方針に固定率なし。 |
| SBIネオトレード証券 | 2026年1月9日以前の被害は原則50%の金銭補償 | 同月10日以降は認証機能の利用状況等を個別検証。 |
| PayPay証券 | セキュリティ設定・被害状況を確認し、不正取引前の状態に戻す等の補償 | 端末やパスキー設定の状況によって対象外の場合あり。一律100%の保証ではない。 |
| 野村證券 | 2025年1月〜6月28日の被害は、最大で取引前の状態に戻すことを基本に個別対応 | その後の被害について一律100%とはしていない。パスキーを使わない特例口座は補償が限定的となる予定と案内。 |
| 大和証券 | 2025年1月〜7月5日の被害は、被害原因となる顧客の過失がなければ全額補償・原状回復 | 同月6日以降は個別事情を勘案。補償できない場合もある。 |
| SMBC日興証券 | 二要素認証必須化以前の被害は原則原状回復を実施 | 以後は補償の可否・内容を個別判断。 |
| みずほ証券 | 原状回復を含む被害補償を実施 | パスキー等の設定や個別事情により対象外の場合あり。固定率なし。 |
| 三菱UFJモルガン・スタンレー証券 | 被害状況を精査し、個別事情に応じて原状回復を含めて対応 | 公開方針に固定率なし。 |
このほか、対面・ネット取引を扱う岩井コスモ証券も、2025年7月に被害者への全額補償を実施したと公表した。ただし、今後の被害は個別事情に応じて対応する方針である。全額補償の実績が、その後も続く保証はない。
同じ50%でも何を「被害額」とするか
補償率だけでは、戻ってくる金額は分からない。楽天証券は、不正に買い付けられた有価証券の売却損や評価損を被害額とし、元から保有していた有価証券の不正売却は、その算定対象から外している。
一方、松井証券の従来方針は、不正売却と意図しない買付けの双方を対象としていた。同じ50%でも、計算の土台が異なるのだ。
たとえば補償対象と認定された損失が200万円なら、50%補償は100万円だ。しかし、被害者が損害だと考える200万円のうち、会社が対象と認めるのが100万円なら、補償は50万円になる。
また、現金で損失の一部を支払う方法と、売却された株式などを取引前の状態に戻す原状回復も、同じではない。
手数料だけでなく補償条件を競ってほしい
各社の公表資料から読み取れるのは、認証強化後の被害について、顧客の設定や管理状況を調べて判断する方向である。「ネット証券は半額、対面証券は全額」という単純な比較は、現在の口座選びには使えない。
さらに、ここで比較したのは各社が自主的に公表した補償方針であり、法的な損害賠償責任の最終結論ではない。国民生活センターの解説も、証券会社が必要な不正アクセス防止措置を怠って損害を生じさせた場合などには、損害賠償責任を負うと考えられると指摘している。
利用者が知りたいのは、事故後に「個別に判断します」と言われることではない。どの設定をしていれば、どの損害が、いくらまで補償されるのか。それを契約前に比較できることだ。手数料ゼロは分かりやすいが、大切な資産を預ける会社を選ぶなら、事故が起きた後の条件も同じくらい分かりやすく示されるべきである。
コメント