


本書の副題は「デフレとの闘い」だが、内容もそれにつきる。黒田日銀の「内幕」やその「真意」を知ろうと思って読むと、拍子抜けするだろう。ほとんど彼が総裁会見で話した建て前論の繰り返しで、新しいことは書いてないからである。
日銀のスタッフも異次元緩和に賛成していた?
一つだけ意外だったのは、黒田氏が2013年に総裁になったとき、中曽副総裁に「雨宮さんを東京に戻してほしい」と頼んだ話である。雨宮理事が大阪支店長になった人事は当時いろいろな憶測を呼んだが、本書では「白川前総裁と反りがあわなかった」とはっきり書いてある。
その後の「量的・質的緩和」もマイナス金利も、雨宮氏が発案や協力したようだ。「緩和をいやがる日銀に黒田総裁がマッカーサーのように落下傘で降りた」という世間のイメージとは違い、日銀の中でも長引くデフレを打開するために「非伝統的金融政策」に賭けてみたいというスタッフが少なくなかったのだ。
その意味では2025年に黒田日銀を「デフレではない状況になり、雇用も増えた」と評価した日銀の「多角的レビュー」は、自画自賛だと酷評されたが、意外に日銀スタッフの正直な自己評価だったのかもしれない。
なぜデフレが20年も続いたのか
しかし黒田氏も認めるように、量的緩和で「2%目標」は達成できなかった。2022年からインフレになったのは、ウクライナ戦争で燃料価格が上がった「コストプッシュインフレ」である。なぜ量的緩和はきかなかったのだろうか。
この問いに対する彼の答は、デフレマインドである。これはみんながデフレだと思うからデフレになったというトートロジーで、答になっていない。なぜみんながデフレになると思ったのか。そのきっかけは1998年以降の金融危機による企業の破綻だという。
これは常識的な見方だが、彼はそのデフレが「2013年まで続いた」という。不良債権の清算は2004年に終わったのに、その後遺症であるデフレが10年も(黒田日銀も脱却できなかったので20年も)続いたというのだ。これはおかしい。
「白川日銀の緩和は足りなかった」というのは間違い
福井総裁が2006年に量的緩和をやめたことを黒田氏は批判するが、あのとき不良債権の後遺症は終わった。その後はサブプライム危機が来て、リーマン破綻で世界金融危機になった。これは白川総裁の「包括緩和」である程度は回復したが、黒田総裁になってから10年もデフレが続いた。
物価が上がらないという現象は一貫していたが、その原因は違ったのだ。最初は不良債権処理による企業の破綻だから量的緩和による資金繰り支援が必要だったが、サブプライム以降は単なる資金需要不足であり、マネタリーベースの供給を増やしても意味がなかった。
黒田氏はこれを区別しないで「白川日銀の包括緩和は足りなかった」というが、これは間違いである。当時の日銀のマネタリーベースは、名目GDP比で世界最大だった(図1)。このとき1ドル80円の超円高になり、グローバル企業の海外脱出が始まったのだ。
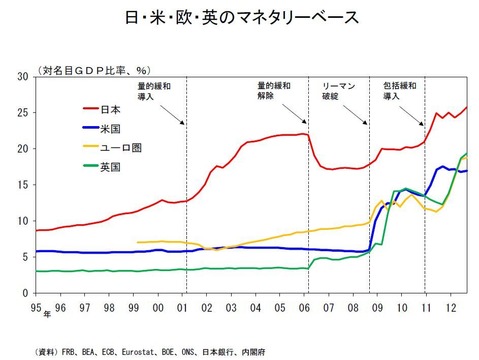
図1
2010年代のデフレの原因は過剰な量的緩和
この20年間、一貫していたのは企業の貯蓄過剰である。純投資がマイナスという異常事態が続き、国内投資が増えなかったのだ。最初は不良債権処理の後遺症だが、リーマン後は資金需要不足、2010年代は産業空洞化と主要な原因が変わったが、黒田氏はその原因を誤解したまま、2000年ごろの延長上で量的緩和を続けたのだ。
その結果、黒田日銀が供給したチープープマネーはアジアに投資された。これが国内投資不足の最大の原因である。これは(元日銀理事の)門間一夫氏も指摘することで、図2の「その他固定資産」がほぼ対外直接投資に相当する。この分だけ国内投資が減ってデフレが続いたのだが、黒田氏はこの問題にまったくふれない。
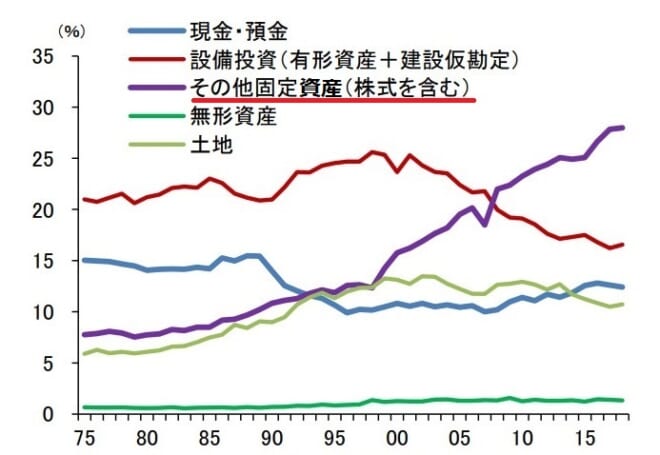
図2
問題は「デフレマインド」ではなく国内投資不足
黒田日銀の唯一の成果は円安だったが、「円安になったら工場が戻ってくる」という黒田氏の願望とは逆に海外投資は増えた。企業はゼロ金利で借りた量的緩和の資金を海外に投資し、その利益を海外に投資したからだ。結果的に黒田日銀は、空洞化とデフレを延長してしまった。
デフレマインドがしつこかったのではない。実体経済が回復していれば、20年もデフレ心理が続くはずがない。現実に国内投資不足(企業の貯蓄過剰)がしつこく続いたために需要不足が20年も続き、人々がそれに慣れたのだ。黒田氏はデフレと闘っていたつもりかも知れないが、むしろデフレを定着させてしまった。
今ようやくデフレを脱却したのは、エネルギーや人的資源が供給不足になったからである。この意味で、この20年のデフレは教科書的なマクロ経済学で説明できる。黒田氏が見落としていたのは(元日銀理事の)早川英男氏と私が12年前に指摘したグローバリゼーションの金融市場への影響だった。
円安でグローバル企業は史上最高益だが国内は貧困化
国際派の黒田氏がグローバリゼーションを見落としていたとは思えないので、おそらくそれを認めると、異次元緩和を否定する結果になるからだろう。黒田日銀の供給した膨大なマネーは海外投資され、国内投資は減ってデフレは長期化したのだ。
今の超円安の原因も、黒田日銀が600兆円以上も供給したマネタリーベースにある。彼は「副作用はなかった」というが、この副作用は大きい。余剰資金のほとんどは海外投資されて高い収益をもたらし、グローバル企業や銀行の連結経常利益は史上最高になったが、国内投資はマイナスで賃金は上がらなかった。
黒田氏が誇る「499万人の雇用創出」のうち、349万人は非正規雇用だった。正社員の雇用を守った結果、実質賃金は下がり、国内はデフレだったが、投資需要の旺盛な中国は日本からの潤沢な資金で急成長を遂げた。それが黒田日銀の唯一の成果だろう。
日銀はどうすればよかったのか
最後に本書でも黒田氏のいう「量的緩和しか対策はなかった。代替案(反実仮想)はあるのか」という反論に、私の答を書いておこう。上にも見たようにデフレを長期化したのは黒田日銀の量的緩和なので、日銀は何もしないことがベストだった。
黒田日銀のように異常な量的緩和をしなければ、アメリカのように世界金融危機の収束とともにデフレは終わっただろう。グローバリゼーションを止めることはできないが、国内投資を増やすためには法人税率の引き下げと、金銭解雇ルールによる雇用の流動化が必要である。残念ながら、日銀にできることは何もなかった。
コメント