


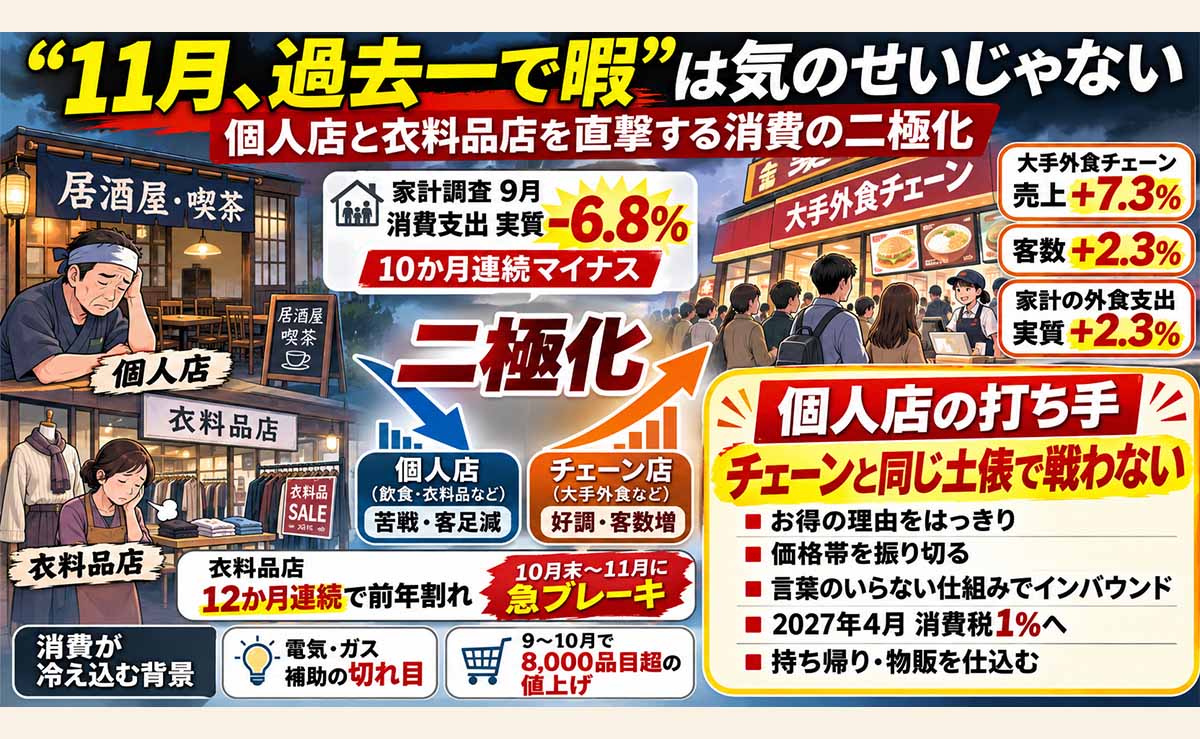
- 飲食店主たちの「11月、過去一で暇」は気のせいじゃない。家計調査の9月の消費支出は実質で前年比6.8%減。2020年9月(10.2%減)以来の落ち込みで、10か月連続のマイナスです。
- ただし全部が冷えてるわけじゃない。大手外食チェーンの9月の売上は前年比107.3%、客数も102.3%。家計の外食支出も実質2.3%増。落ちてるのは個人店と、居酒屋・喫茶みたいな「飲む・くつろぐ」業態。一律の不況じゃなくて二極化です。
- 衣料品店の販売額は2025年9月から2026年8月まで12か月連続で前年割れ。値上げ込みの名目でもマイナス。同じ期間、小売業全体はほぼずっとプラス。暑くても寒くても雨でもマイナスなので、天気だけでは説明できません。
- 10月末〜11月に「急に止まった」理由の本命は、電気・ガス補助の切れ目(値引きのない請求書が11月から届く)と、9〜10月だけで8,000品目を超えた値上げラッシュ。
- 個人店の打ち手は「チェーンと同じ土俵で戦わない」こと。お得の理由をはっきりさせる、価格帯を振り切る、言葉のいらない仕組みでインバウンドを取りにいく、2027年4月の消費税1%に向けて持ち帰り・物販を仕込む。
- 正直な但し書き。Threadsの声は暇な店ほど集まりやすいので統計の代わりにはなりません。9月の家計調査の大幅減には天候や冷房需要の減少も効いています。10月・11月の公式統計はまだ出ていないので、「11月に急に止まった」は今のところ現場の証言です。
こんにちは。永江です。
Threadsで、飲食店を27年やっているという方のこんな投稿が流れてきました。11月なのに店が静か。去年なら賑わってた週末も席が埋まらない。カレンダーを見てはため息。「店主のみなさん、今月どうですか?暇なのは、うちだけですか?」と。
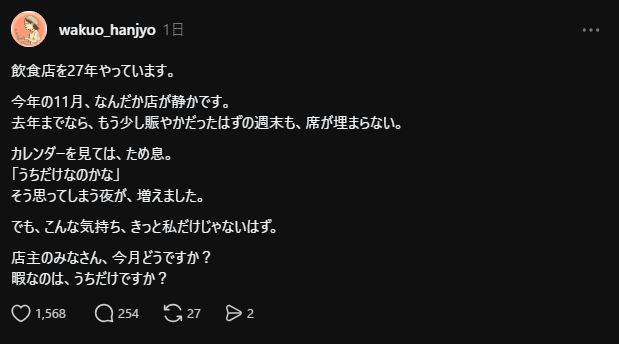
返信欄は全国の店主の悲鳴で埋まってました。
そりゃそうです。昨日も書いたけど、そりゃ来ませんよ
で、わたしが気になったのは「本当に日本中が暇なのか」「それとも暇な店とそうでない店に分かれてるのか」。統計を全部当たってみたら、答えはかなりはっきりしてました。あなただけじゃない。でも、全員でもない。順に見ていきます。
返信欄のうち、例を挙げますとこうなります。
| 業態・歴 | いつから悪化 | 声の要旨 |
|---|---|---|
| 居酒屋33年 | 9月の長雨から | 雨の日が怖い。コロナの時のほうが客が来た |
| 焼肉13年 | 10月頃から一気に | 来年の消費税減税も不安 |
| イタリアン9年 | 10月最終週から | 客数データの規則性から外れた。「異常事態」 |
| 飲食11年 | 11月にピタッと | コロナ期を含めて過去一の悪さ |
| 飲食7年 | 11月 | 過去一の暇さ |
| 居酒屋35年(福岡) | このところ | 一番厳しい。週末も読めない |
| インド料理15年 | — | コロナの時より暇。土日もない |
| 1999年開店の店 | — | 土日も夜も静か。おせちの注文もチラホラ |
| 店名不明 | — | インボイスの消費税負担と重なっている |
目立つのは時期の一致。「10月末から」「11月にピタッと」が重なってます。じわじわ悪くなったんじゃなくて、ある時点で急に止まった感覚。
ただ、ここは冷静に。普段どおり忙しい店はわざわざ「うちは平気です」とは返信しません。返信欄は暇な店の声が集まる構造なので、これだけで「日本中の飲食店が暇」とは言えない。なので統計で確かめます。
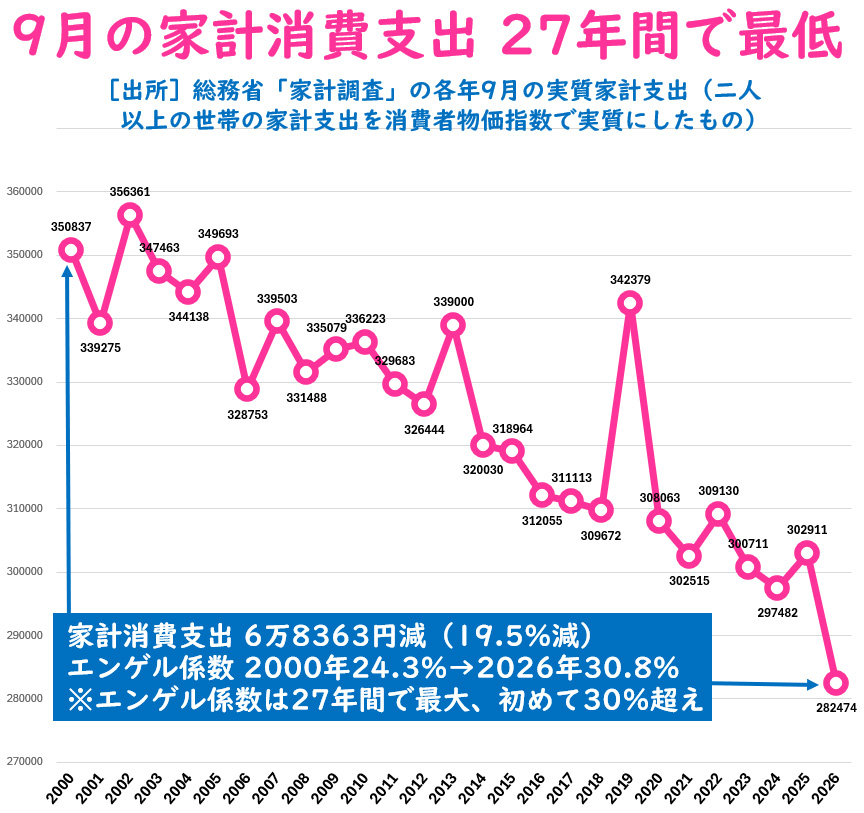
総務省の家計調査(二人以上の世帯)の9月分は、かなり強い数字でした。
- 消費支出は1世帯あたり28万9,536円。実質で前年同月比6.8%減、名目でも4.5%減
- 季節調整済みの前月比でも実質2.8%減
- 実質のマイナスは10か月連続
- 前年比のマイナス幅としては2020年9月の10.2%減以来の大きさ
| 2026年 | 6月 | 7月 | 8月 | 9月 |
|---|---|---|---|---|
| 消費支出(実質・前年同月比) | ▲3.3% | ▲3.6% | ▲3.1% | ▲6.8% |
気になるのは収入とのズレ。勤労者世帯の実収入は実質で前年比0.9%増。収入はちょっと増えてるのに、使ってない。財布の紐を締めてるってことです。
一方、政府の見立ては違います。10月の月例経済報告は、景気は「緩やかに回復している」、個人消費は「持ち直しの動きがみられる」のまま。家計の数字とずいぶん距離がありますよね。
公平のために書いておくと、9月は台風や長雨の影響が幅広い品目に出たと報じられてます。光熱・水道の10.5%減は冷房を使わなかったぶんの電気代減、家具・家事用品の6.4%減はエアコン購入の減少が大きい。6.8%減が全部「節約」ってわけではありません。
ここからが本題。外食のデータを並べると、二極化がはっきり見えます。
| 2026年 | 売上 | 客数 | 客単価 |
|---|---|---|---|
| 7月 | 106.8% | 103.2% | 103.5% |
| 9月 | 107.3% | 102.3% | 104.9% |
ただ、9月を業態別に見るとファーストフードが売上109.7%と強い一方、パブ・居酒屋は客数99.4%、喫茶は客数95.6%で前年割れ。チェーンでも、飲む・くつろぐ業態は客が減って、値上げでなんとか売上を保ってる状態です。
ホットペッパーグルメ外食総研が首都圏・関西圏・東海圏の約1万人に聞いている調査だと、9月の外食市場規模は前年比93.2%で2か月連続の前年割れ。外食する人の割合も、回数も、1回の単価も、3つとも前年を下回りました。飲酒が主体の業態は前年比86.7%、コロナ前の2019年比だと73.9%。主要16業態のうち前年を上回ったのは、ファストフードと、牛丼・カレーなどの一品もの専門店の2つだけです。
もう一つ、正直に書いておくべき数字があります。家計調査の9月の「外食」は1世帯あたり1万6,722円で、実質で前年比2.3%増でした。家計全体で見ると、外食そのものは減ってない。ホットペッパーの調査は夕方以降の外食を対象にした調査なので(過去の報告書での定義)、昼の外食やファストフードは家計調査のほうに出やすいわけです。
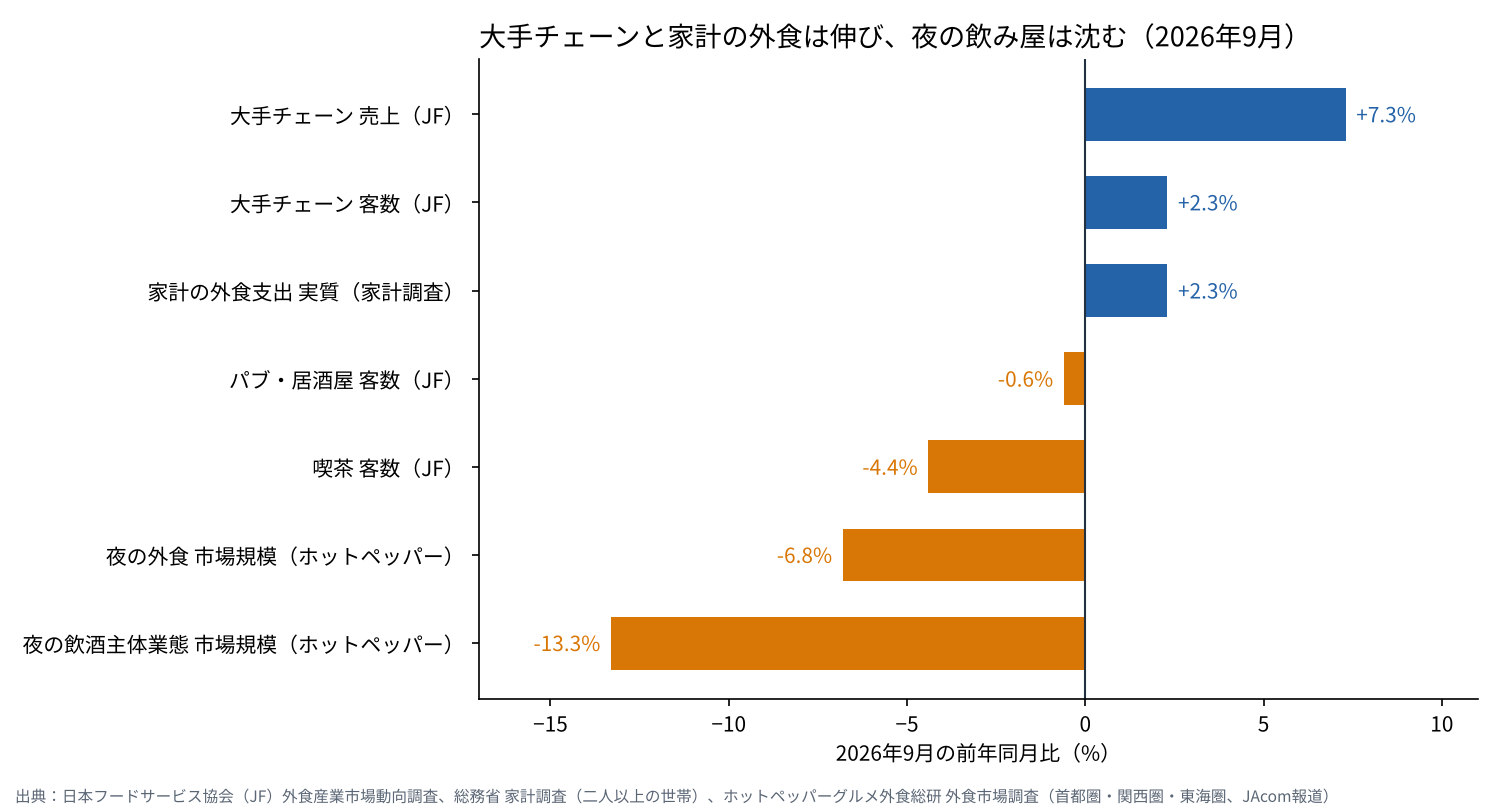
つまりこういうこと。客がチェーンと安い業態、昼の外食に流れて、夜の飲み屋と個人店が細ってる。3つの数字は矛盾してません。Threadsに集まった声が居酒屋と個人店ばっかりだったのも、これで説明がつきます。
路面店のもう一つの代表、衣料品。10月だけ見ると「暑くて冬物が売れなかった」で片づけられがちなんですが、遡ると話がまるで違います。
| 衣料品店 | 小売業全体 | |
|---|---|---|
| 2025年9月 | ▲3.9% | 0.2% |
| 10月 | ▲3.8% | 1.7% |
| 11月 | ▲4.0% | 1.1% |
| 12月 | ▲10.8% | ▲0.9% |
| 2026年1月 | ▲2.2% | 1.8% |
| 2月 | ▲2.1% | ▲0.1% |
| 3月 | ▲4.1% | 1.4% |
| 4月 | ▲3.5% | 2.8% |
| 5月 | ▲0.2% | 5.0% |
| 6月 | ▲14.4% | 0.6% |
| 7月 | ▲6.3% | 3.7% |
| 8月 | ▲5.3% | 2.9% |
| 9月 | 1.3% | 2.3% |
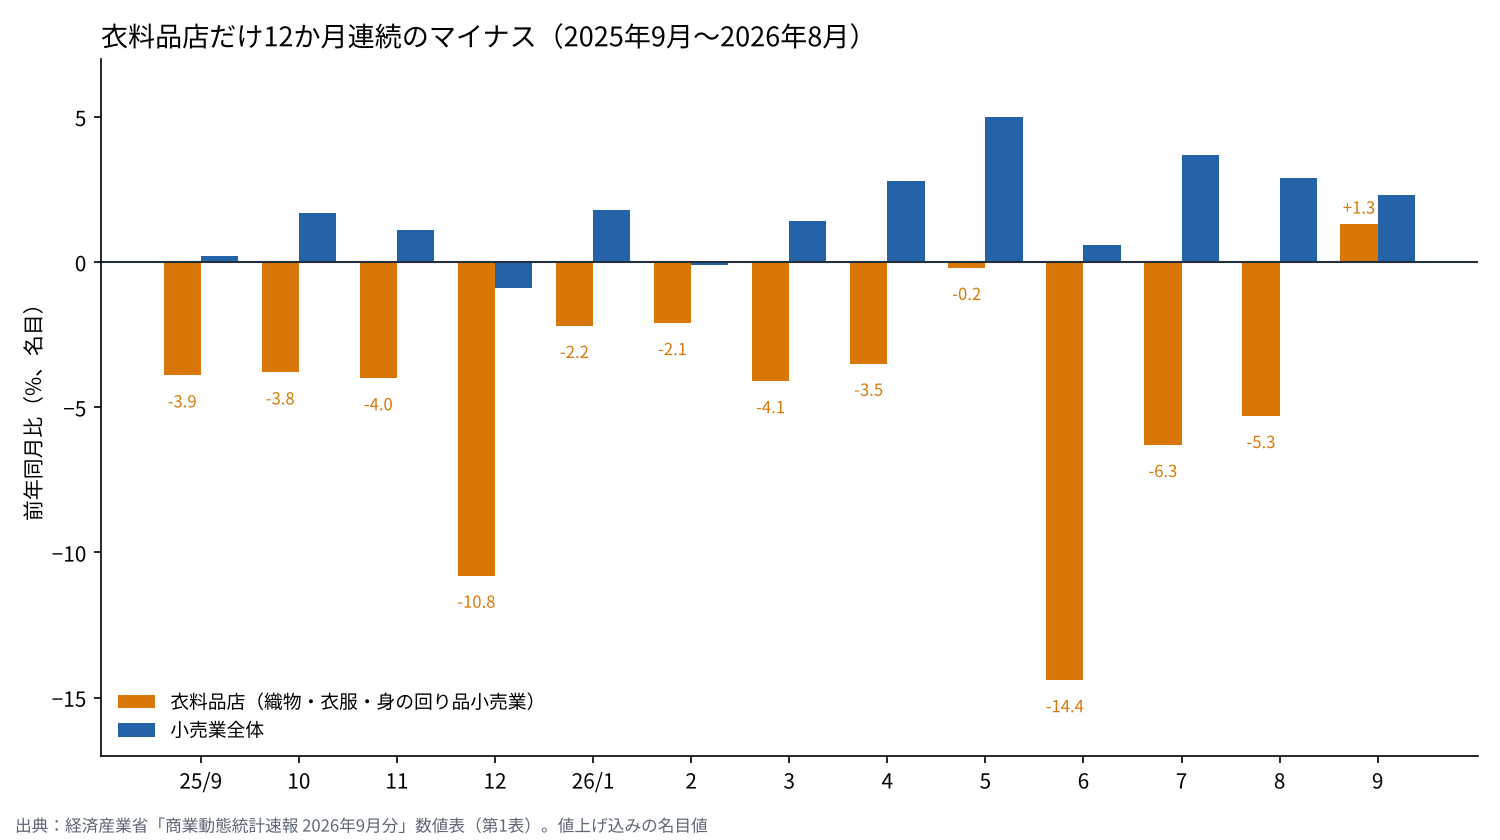
2025年9月から2026年8月まで、12か月連続のマイナス。しかもこれ、値上げ込みの名目の数字です。同じ12か月、小売業全体は2か月を除いてプラス。物が値上がりして小売全体の売上が膨らむ中で、衣料品店だけ金額でも減ってる。量で見たらもっと落ちてるはず。
この間の天気は、6月が梅雨寒、7月が記録的な酷暑、8月が東京で低温、9月が記録的な長雨、10月が歴代2位の高温。毎月まったく違います。暑くても寒くても雨でも、毎月マイナス。これを天気で説明するのは無理でしょ。
9月はやっと1.3%のプラスになりました。ただ前年9月が3.9%減と低かった反動で、2年前と比べるとまだ3%近く下です。
家計の側から見ても同じ。
- 家計調査の「被服及び履物」は、6月に実質で前年比約2割減(19.9%減。物価指数の基準改定後の値では18.5%減)。10大費目で最大の落ち込みでした
- 9月も実質3.6%減で4か月連続の減少。総務省は洋服やシャツ・セーター類の減少を挙げていて、女性用洋服は19.2%減
- 帝国データバンクのアパレル業界の景気DIは、2026年1〜8月ずっと35〜38前後。7月は33.9と2022年9月以来の低さ。全産業(44.6)とは9ポイント以上の差
- 洋服への支出は、2019年の月4,332円から、2024年に3,727円、2025年(1〜10月平均)に3,476円まで減少(繊研新聞の集計)
帝国データバンクは、食料や光熱費の支出が膨らむ中で、衣料品が「先送りしやすい支出」として削られていると分析してます。そりゃそうですよね。服は来年でも買えるけど、電気代は待ってくれない。
ここでも二極化が出てます。7月の衣料品販売額は百貨店が5.6%増、スーパーが5.8%減と真逆。高い服は売れて、普段着が売れない。外食とまったく同じ構図です。
| 企業 | 売上 | 客数 |
|---|---|---|
| 国内ユニクロ | 94.5% | 90.2% |
| しまむら | 104.0% | 100.5% |
| 良品計画 | 108.9% | 106.0% |
| アンドエスティHD | 100.1% | 98.3% |
| ユナイテッドアローズ | 97.7% | 93.4% |
| ワークマン | 101.1% | 95.0% |
| バロックジャパンリミテッド | 94.6% | 91.8% |
ユニクロの5.5%減は、10月が歴代2位の高温で冬物が動かなかったのに加えて、前年10月が25.1%増と強すぎた反動もあります。しまむらや無印良品みたいな「安くて定番」の強い会社は、それなりに持ちこたえてる。統計全体のマイナスを背負ってるのは、それ以外。個人の路面店や中小の専門店、スーパーの衣料売り場だと考えられます。
店主たちの「急に止まった」と時期が重なる出来事を、確認できた範囲で並べます。
夏の電気・ガス料金補助は9月使用分で終わりました。10〜11月使用分は値引きなしで、値引きのない請求書が届き始めるのが11月。報道によると、大手電力10社のうち7社で11月使用分の電気料金が過去最高になる見込みです。冬の補助は12月使用分から再開しますが、12月の値引きは1kWhあたり1円とちょっぴり。本格的な値引きは1月使用分、つまり2月に届く請求書からです。
帝国データバンクによると、食品の値上げは9月に約5,000品目、10月に3,153品目。2か月で8,000品目を超えて、年間の約4割が秋口に集中しました。10月からは酒税改定で発泡酒や第3のビールも値上がりして、外食やサービスの値段も上がってます。居酒屋に直撃する組み合わせです。
9月は東京都心で連続降水日数37日という異例の長雨、10月は歴代2位の高温。「9月の長雨からおかしい」という居酒屋店主の証言とも合います。
時期は合うんですが、影響は限定的とみてます。最低賃金が全都道府県で1,016円以上になったので、週20時間以上働く人はほぼ自動的に月8.8万円を超えるようになってて、賃金要件は事実上もう効いてなかったからです。
12月から毎月5円ずつ基準価格を上げる方針で、11月時点ではまだ始まってません。今回の落ち込みの原因じゃない。でも12月以降、さらに家計を締め付ける材料になるのは確実です。
ここからはわたしの意見です。
夏の補助が切れて冬の補助が本格化するまでの10〜12月は、家計の負担が一番重くなる空白期間。そこにガソリン補助の縮小が12月から重なります。補助の出し入れが場当たり的で、そのたびに家計と小さな店が振り回されてる。公平を期すと、ガソリン補助だけで1日100億円超を使ってたので、出し続けるのも財政的に無理がある。日本のガソリン補助は異様でEU全体より多い。しかし日本だけがG7でGDPがマイナス。結論で言うと補助金撒いてもお金使わないんです。
2027年4月から2年間、食品の消費税が8%から1%に下がります。法案は10月9日に閣議決定されました。スーパーの食品と持ち帰り・宅配は1%なのに、店内飲食は10%のまま。差は9ポイントに開きます。
日本経済新聞社の2025年度飲食業調査(主要外食631社が対象、300社が回答、2026年4月上旬〜6月上旬)では、食料品の消費税ゼロが業績に与える影響について「マイナス」が31.9%、「どちらかというとマイナス」が38.3%、合わせて約7割。調査時点はゼロ案が前提でしたが、店内飲食だけ10%に残る構図は同じです。
1%に決まった後の調査もあります。日本フードサービス協会が会員企業410社に聞いた調査(9月下旬〜10月上旬、204社が回答)では、減税が始まる2027年4月に客数が減ると見込む企業が57.8%。業態別だとファミリーレストラン74.5%、パブ・居酒屋70.8%に対して、喫茶46.2%、ファストフード32.1%。いま苦しい居酒屋が減税でもいちばん打撃を受けて、伸びてるファストフードは比較的平気。二極化がそのまま拡大する形です。
特に個人店は影響を受けやすい日本フードサービス協会・椋本充士会長の記者会見での発言(日本経済新聞、2026年10月9日)
さらに、仕入れの税率だけ下がるので、飲食店が納める消費税はむしろ増える可能性も指摘されてます。家計を助けるはずの減税が、苦しい個人店をさらに追い込む。皮肉な話です。
家計調査の数字と、現場の「過去一の暇さ」とのズレを、政府はまだ認めてません。月例経済報告の「持ち直しの動き」という言葉を、Threadsの店主たちが読んだらどう思うでしょうね。
文句ばかり言ってても売上は戻らないので、データで伸びてるものから逆算した打ち手を書きます。ここもわたしの提案です。
伸びてるのは、食べ放題、ファストフード、牛丼みたいな、何がお得なのかが一言で分かる業態です。チェーンの居酒屋が苦しい中でも、和食の食べ放題業態は客数が前年比105%と伸びてると報じられてます。個人店がチェーンと同じ値段で勝負する必要はない。でも「この日はこれが〇〇円」「このセットならこれだけ付く」と、来る理由を一つ、言葉にして打ち出すことはできます。
値上げに耐えてるのは、「特別な日」に選ばれる店と、徹底的に安い店。真ん中がいちばん削られます。上に行くなら記念日・予約・コース、下に行くならランチや単品の看板商品。どっちかに振り切るほうが生き残りやすい。お金がある人は消費を削らない。
国内の客が財布を閉じてるなら、別の財布を持ったお客さんを取りにいけばいい。訪日客は2026年1〜9月の累計で3,073万人。前年より2.9%少ないけど、3,000万人超えの水準は続いてます。7〜9月の訪日客の消費額は2兆2,076億円で、前年を3.2%上回りました。
ただし中国頼みは危険です。9月の訪日客は、中国が前年比44.5%減と激減する一方、韓国は25.6%増の84万2,300人、台湾は13.0%増の59万5,600人と伸びてます。狙うなら韓国・台湾・欧米豪。
「英語なんか話せないから無理」という店ほど、参考になる事例があります。大阪市が2025年3月にまとめた「外国人観光客受入環境高度化事業 好事例集」には、個人規模の店がいくつも載ってます。
- お好み焼き 居酒屋 桜八番(大阪市東住吉区、全20席):写真付きの多言語メニューとスマホ注文(モバイルオーダー)、キャッシュレス決済を導入。追加注文が増えて客単価が上がった
- おでんの楽(大阪市中央区・難波):おでんの具材ごとに写真付きの多言語メニューを作り、注文から支払いまでスマホで完結。回転率が上がって来客数も売上も前年超え、スタッフ2人でも回せるようになった
- Theater Cafe Bar Girl From Mars(大阪市中央区・アメリカ村):キャッシュレス決済とスマホ注文、英語の写真付き手引きを用意。来店客の約7割が欧米豪から
3店に共通するのは、店主が英語を話せるようになったんじゃなくて、言葉がいらない仕組みを入れたこと。写真付きメニューとスマホ注文なら注文ミスも減るし、追加注文もしやすい。
見つけてもらう工夫も要ります。訪日客は店をGoogleマップで探すので、Googleビジネスプロフィール(Googleマップに出る店の情報)を英語・韓国語・中国語で整えて、外国語の口コミに返信するだけでも差がつく。
浅草のそばと天ぷらの店「更科天狐」では、プロフィールを英語・中国語・韓国語などに対応させ、外国語の検索語を意識した写真投稿を続けた結果、Googleでの検索数が前年同時期の623件から1万9,780件(約32倍)に増えたと、支援した会社が公表してます(2025年12月末〜2026年1月末の比較)。
注意点も書いときます。駅や観光地から遠い住宅街の店だと効果は限られます。無断キャンセルが怖いなら、海外の予約サイト経由で事前決済の予約だけ受ける手もある。インバウンドは「国内客の代わり」じゃなくて、平日や雨の日の穴を埋める、もう一本の柱として考えるのが現実的です。
持ち帰りと宅配は1%、店内は10%。この差が2年間続きます。大手はもう動いてて、日経の調査では減税のマイナスを抑える対策として「店内サービスの強化」34.8%、「テイクアウトの強化」31.1%、「デリバリーの強化」23.5%が挙がってます。すかいらーくHDは宅配・持ち帰り専門の「ゴーストレストラン」の出店を始めます。
看板メニューの持ち帰り、冷凍や瓶詰めの物販、おせちみたいな季節の予約商品。今のうちに「売れる形」にしておく価値があります。店のファンは、店に来られない日でも買ってくれる。路面のアパレル・雑貨店も同じで、店頭の常連をネット販売につなげる導線があれば、天気に左右される日の保険になります。
「雨の日が怖い」は、裏を返せば飛び込み客に頼ってるということ。LINE公式アカウントなんかで常連に直接届く連絡手段を持って、雨の日限定の特典や予約特典を出せれば、天気の悪い日の落ち込みを少しは和らげられます。
帝国データバンクは、中小アパレルや昔ながらのショッピングセンターのテナントで6月下旬からの先行セールが根強く、それが夏の粗利を削って、8月には在庫が尽きて利益を悪化させたと指摘してます。消費者は値引きだけじゃ動かず、「本当に必要な1着」を選んで買う傾向が定着してる、とも。値引きで客数を追うより、なぜこの服なのか(素材、長く着られる理由、手入れのしやすさ)を店頭とSNSで語って、気候に合わせて売り場を早めに入れ替えるほうが粗利を守れます。
2027年4月以降、仕入れの税率が下がることで納税額がどう変わるかは店ごとに違います。インボイスの負担と合わせて、早めに試算しておいてください。知らないうちに納税額が増えてた、じゃシャレになりません。
「暇なのは、うちだけですか?」への答えは、「あなただけじゃない。でも、全員でもない」です。
家計は確かに財布を閉じてます。その中で、お金は「確実にお得なもの」と「特別なもの」に集まって、真ん中にいる個人店や飲み屋から離れていってる。補助の切れ目と値上げラッシュが10〜11月に重なったのが、店主たちの「急に止まった」感覚につながったとわたしはみてます。
そして2027年4月には、店内飲食だけ10%に取り残される消費税減税が待ってる。政府が「緩やかに回復」と言ってる間に、打てる手は打っておいたほうがいい。10月・11月の公式統計が出たら、この見立てが当たってるか確かめて追記します。

- 総務省「家計調査報告(二人以上の世帯)2026年9月分」:消費支出28万9,536円、実質▲6.8%・名目▲4.5%・前月比▲2.8%、6〜9月の推移、勤労者世帯の実収入(実質+0.9%)、被服及び履物(実質▲3.6%・4か月連続減少)、洋服▲4.9%・女性用洋服▲19.2%、外食1万6,722円・実質+2.3%
- 日本フードサービス協会「外食産業市場動向調査」2026年7月度・9月度:全体と業態別の売上・客数・客単価
- 経済産業省「商業動態統計速報 2026年9月分」数値表 第1表:2025年9月〜2026年9月の衣料品店と小売業全体の前年同月比(確報で改定済みの値)
- 内閣府「月例経済報告等に関する関係閣僚会議資料」(2026年10月27日):景気と個人消費の判断
- 東京電力エナジーパートナー「電気・ガス料金支援の実施に伴う特別措置について」(2026年11月11日):冬の補助の適用期間と12月使用分の値引き単価
- 帝国データバンク「アパレル業界の最新景況レポート(2026年8月)」:アパレルDIの推移、被服及び履物の6月実質▲18.5%、先行セールと「本当に必要な1着」の分析
- 日本経済新聞「外食7割に食品減税マイナス影響」(2026年6月23日)、同「食品の消費税減税、外食『客数減る』回答6割弱」(2026年10月9日):筆者が本文を確認
- 大阪市「外国人観光客受入環境高度化事業 好事例集」(2025年3月時点):桜八番、おでんの楽、Girl From Mars の取り組みと成果
- 前年比のマイナス幅が2020年9月以来であること、9月の天候の影響と費目別の内訳(ロイター)
- ホットペッパーグルメ外食総研の9月の外食市場調査(JAcom)
- 和食食べ放題業態の客数105.0%(フードリンクニュース)
- アパレル各社の10月度実績と気温(FASHIONSNAP)、ユニクロの前年10月+25.1%(WWDJAPAN)
- 7月の衣料品販売額が百貨店+5.6%・スーパー▲5.8%(共同通信PRワイヤー)、被服及び履物の6月実質▲19.9%(改定前の値)
- 洋服への支出の推移(繊研新聞)
- 11月使用分の電気料金が大手7社で過去最高の見込み(共同通信)、夏の補助の終了時期
- 食品の値上げ品目数と10月の酒税改定(帝国データバンク調査の報道)
- 106万円の壁の撤廃が10月1日施行、賃金要件が事実上機能していなかったこと(社労士・専門メディア)
- ガソリン補助の12月からの縮小と1日100億円超(テレビ朝日系、野村総研コラム)
- 飲食店の納税額が増える可能性(税理士ドットコム)
- 訪日客の国別人数と1〜9月累計(Aviation Wire、やまとごころ)、7〜9月の訪日消費額(訪日ラボ)
- Threadsの投稿と返信の内容(スクリーンショットで確認。業歴は本人の申告で検証できない)
- 東京都心の連続降水日数37日(FASHIONSNAPの記述。気象庁の原典は未確認)
- ホットペッパーの調査が「夕方以降の外食」だけを対象としていること(同調査の過去の報告書の定義で確認)
- 更科天狐のGoogle検索数(支援会社の自社事例ページ。第三者の検証なし)
- 10月・11月の家計調査と外食統計(未公表)
編集部より:この記事は永江一石氏のブログ「More Access,More Fun!」2026年11月17日の記事より転載させていただきました。


コメント