


財政制約が顕在化する時代に、戦後型の財政運営は続けられるのか
戦後日本は、経済成長によって増加した税収を背景に、社会保障制度を整備・拡充してきた。経済成長の果実を国民生活の向上に振り向けることができた時代である。
しかし、その前提は大きく変わりつつある。低成長が続くなかで少子高齢化による社会保障給付は増加を続けている。国際安全保障環境の変化によって防衛費の増額も求められるようになった。さらに、金利のある経済への移行によって、赤字国債への依存を続ける財政運営にもコストが生じ始めている。
その現実を象徴しているのが、2028年度から始まる次期5年間の防衛費をめぐる政府内の攻防である。
報道によれば、財務省は5年間で50兆円台から60兆円未満に抑える案を提示する一方、防衛省は70兆円から80兆円程度を必要額として求めている。政府・与党内では60兆円前後を軸とした調整も報じられているが、正式決定には至っていない。
内閣府「中長期の経済財政に関する試算(2026年7月)」が示す「成長戦略実現ケース①」「成長戦略実現ケース②」「現状投影ケース」の3ケースを踏まえ、2030年度前後の名目GDPを750兆円から800兆円として単純換算した(実際のGDP、防衛費の年度配分、防衛関係費の算定範囲によって比率は変動する)。
この筆者の想定を前提とすると、財務省案の50兆円から60兆円は年間平均10兆円から12兆円、GDP比では約1.3%から1.6%に相当する。一方、防衛省案の70兆円から80兆円は年間平均14兆円から16兆円、GDP比では約1.8%から2.1%に達する。
次期防衛費をGDP比でみると
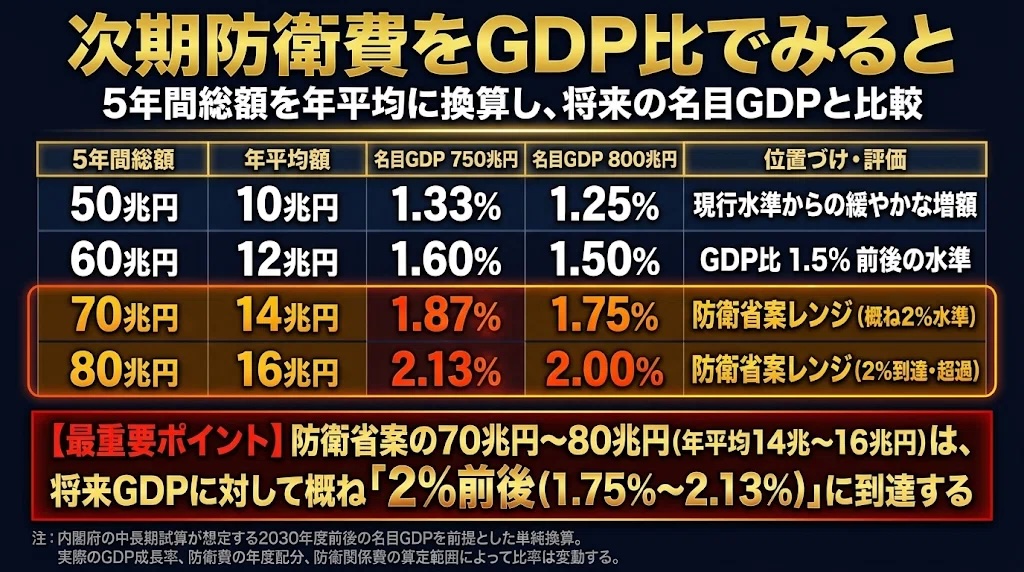
筆者試算に基づく名目GDPを用いた防衛費の対名目GDP比の比較
ここで注意すべきなのは、防衛省の要求水準が必ずしも突出して大きいわけではないことである。
現行計画の約43兆円と比較すれば、70兆円から80兆円は大幅な増額に見える。しかし、将来の名目GDP水準を前提にすれば、その規模は概ねGDP比2%前後に収まる。政府はすでに防衛力の抜本的強化を掲げ、防衛関係費をGDP比2%水準へ引き上げる方向性を示してきた。そう考えれば、防衛省の要求は政府方針から大きく逸脱した数字というより、むしろその延長線上にある要求と理解する方が適切である。
だからこそ問題は、防衛費が高すぎるのか低すぎるのかではない。政府自身が掲げてきた目標の延長線上にある水準でさえ、財源の確保が容易ではないという現実である。
防衛省が求めているのは、政府がこれまで示してきた方向性に沿った防衛力強化である。それでも財務省が難色を示すのは、防衛力強化に反対だからではない。社会保障給付の増加、国債費の上昇、さらには減税による税収減が重なるなかで、もはや「必要だから支出する」という発想だけでは財政が回らなくなっているからである。
財務省と防衛省の対立は、安全保障を重視するか軽視するかの対立ではない。安全保障上必要とされる支出と、財政が持続的に負担できる支出との間で、どこに均衡点を見いだすかという対立なのである。
さらに、米国のトランプ政権は同盟国にGDP比3.5%水準の防衛支出を求めており、日本の防衛費をどこまで積み上げるのかは今後の大きな政治課題となっている。
社会保障を維持し、防衛力を強化し、金利上昇による国債費の増加にも対応する。そこへ減税まで加わる。かつてのように経済成長と国債発行によってすべてを賄える環境ではなくなりつつある。日本は今、戦後の財政運営の前提そのものを問い直す局面に立っている。
経済成長が財政の選択肢を広げた時代
戦後日本の社会保障制度は、経済成長とともに整備・拡充されてきた。1961年の国民皆保険・皆年金の実現、高度経済成長期の社会保障の充実、1973年の福祉元年はその象徴である。
経済成長によって企業収益や雇用者所得が増えれば、所得税や法人税、社会保険料の収入も増える。政府はその増加分を用いて年金や医療などの制度を拡充することができた。成長の果実は社会保障だけでなく、公共投資や教育、産業政策にも振り向けられたが、経済成長が財政の選択肢を広げていたことは確かである。
ところが現在の日本は、当時とは異なる条件の下に置かれている。成長による税収の自然増だけで社会保障給付の増加を賄うことは難しくなった。少子高齢化によって給付は増える一方で、それを支える現役世代の人口は減少している。
安全保障環境も大きく変化した。中国の軍事力増強、北朝鮮の核・ミサイル開発、ロシアによるウクライナ侵攻を背景に、防衛力の強化は避けて通れない課題となった。戦後日本は比較的抑制された防衛費の下で経済発展と社会保障の充実を進めてきたが、その前提も変わりつつある。
さらに金利が戻ってきた。長く続いた低金利環境の下では、巨額の国債を発行しても利払い費の増加は限定的だった。しかし、金利が上昇すれば新たに発行する国債だけでなく、借り換える国債の利払い負担も増加していく。
低成長、社会保障給付の増加、防衛費の増額、金利上昇。この四つの変化が同時に進行していることこそ、戦後型の財政運営を難しくしている本質なのである。
防衛費を増やしながら、消費税を減税できるのか
さらに興味深いのは、防衛費の財源確保が難しくなっている背景として、食料品の消費税減税が浮上していることである。
高市政権は飲食料品の消費税率を2027年4月から2年間、8%から1%へ引き下げる方針を進めている。報道では年間約5兆円規模の税収減が見込まれている。
もちろん、物価高対策として食料品の消費税を減税すること自体は一つの政治的選択である。しかし、防衛力強化も進め、社会保障も維持し、減税も行うのであれば、その費用負担を誰が担うのかを示さなければならない。
成長による税収増を期待することはできる。しかし期待と財源は同じではない。恒久的な支出には、恒久的な財源が必要なのである。
バターも大砲もはもう無理
経済学の世界には「バターか大砲か」という有名な言葉がある。限られた資源を民生と軍事のどちらに振り向けるのかという選択を表している。
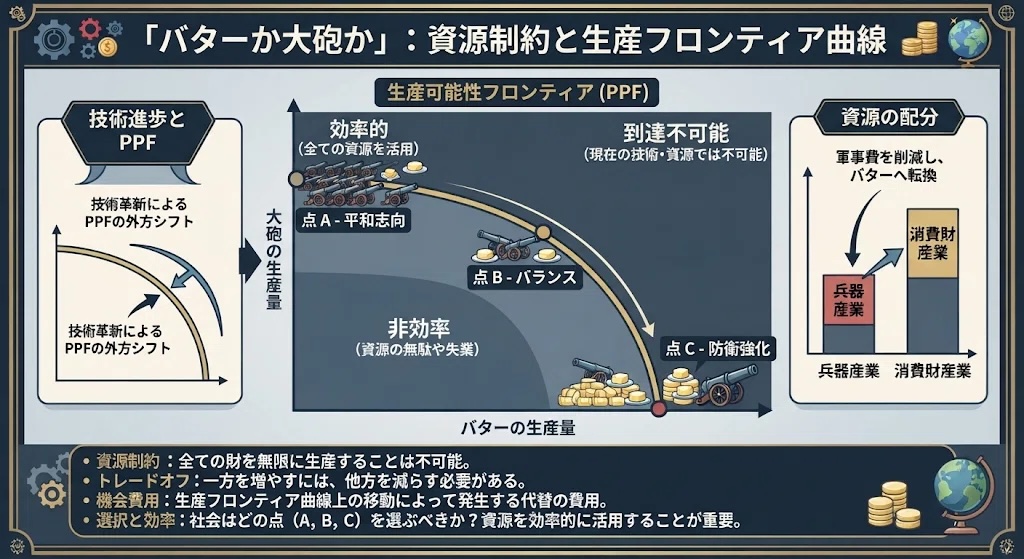
バターか大砲か
戦後日本は長い間、この選択を正面から意識せずに済んだ。経済成長による税収増と低金利による国債発行が、政策間の緊張関係を覆い隠していたからである。
しかし現在は違う。社会保障給付は増え、防衛費も増え、国債費も増え始めている。そのうえ減税まで求められている。
防衛力を強化することもできる。社会保障を維持することもできる。減税を行うこともできる。しかし、それらを同時に進めるのであれば、その費用を誰が負担するのかを示さなければならない。
問題は「大砲よりバター」なのか、「バターより大砲」なのかではない。
実際、防衛省が求めている水準は、政府自身が掲げてきたGDP比2%という目標の延長線上にある。それでも財源をめぐる激しい対立が生じていること自体が、日本の財政余力が縮小していることを物語っている。
問題は、バターも大砲も欲しがる政治が、その代金を誰に払わせるのかを語ろうとしないことである。
戦後の成功体験を前提に、社会保障も、防衛も、減税も、財政赤字も同時に拡大できる時代は終わった。
金利が戻った日本は、財政制約が見えにくかった時代から、財政制約が政治の選択を直接縛る時代へ移行している。
政治は、何を増やすかを競い合う。減税も、防衛も、社会保障も、国民に喜ばれる約束だからである。だが、その請求書を誰に回すのかになると、そろって口が重くなる。
財政制約の時代とは、欲しいものを諦める時代ではない。欲しいものの代金を、誰かが必ず払わされる時代なのである。
編集部より:この記事は財政学者・島澤諭氏のnote「数字で読み解く日本の財政と社会保障」2026年11月19日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤氏のnote「数字で読み解く日本の財政と社会保障」をご覧ください。
コメント