


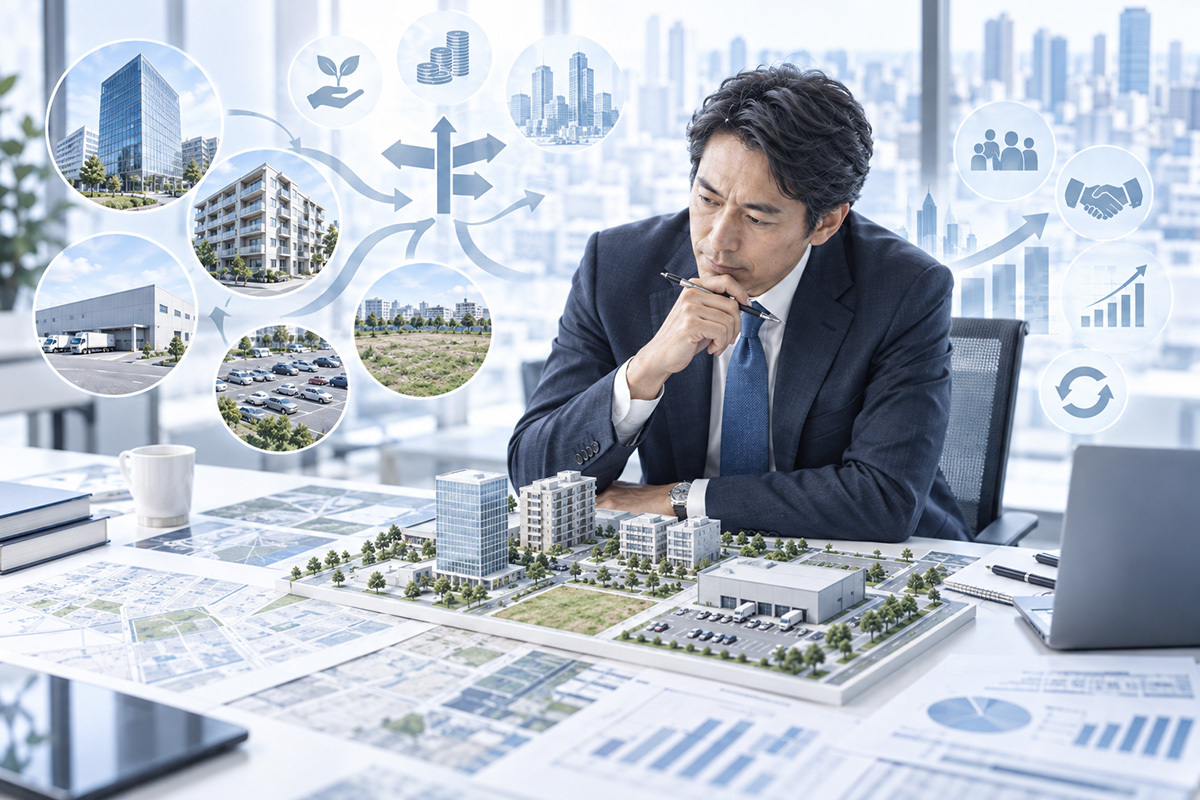
国土交通省の令和8年地価公示によれば、全国の地価は全用途平均・住宅地・商業地のいずれも5年連続で上昇した。一方、令和8年3月から適用される公共工事設計労務単価は14年連続の上昇であり、建築費も高水準で推移している。
地価が上がっている局面では、「保有している土地を活かして何か建てよう」という発想が自然に出てくる。賃貸マンションを建てる。アパートを建てる。商業施設を誘致する。駐車場にする。建て貸しにする。これらはいずれも不動産活用の選択肢である。
しかし、建築費が上がれば必要な賃料水準も上がる。借入額が増えれば返済負担も重くなる。修繕や更新投資のコストが上がれば、既存建物を保有し続ける前提も変わる。しかも、不動産価格は全体として上昇していても、すべての物件が同じように価値を高めているわけではない。都心の一等地、駅前商業地、郊外の工場跡地、幹線道路沿いの土地、地方の低利用地では、価格の動きも需要の質も異なる。「何を建てるか」という発想だけで判断すると、見た目には立派な計画でも、会社の経営には合わない不動産活用になりかねない。
だからこそ、不動産活用は建物メニューから考えるべきではない。まず問うべきは、その不動産が会社の経営戦略の中でどの役割を担うべきかである。
企業が保有する不動産には、本社、工場、倉庫、店舗、社宅、賃貸ビル、貸地、駐車場、資材置場、遊休地などがある。それぞれに、事業を支える、従業員を住まわせる、将来の拡張に備える、収益を得る、担保として信用力を補完するといった役割があった。しかし事業環境が変われば、その役割も変わる。かつて必要だった社宅が現在の人材戦略に合わなくなる。工場の一部が低利用になり、物流動線や生産効率を下げる。賃貸ビルが収益を生んでいても、修繕費や空室リスクを考えれば実質的に資本効率を下げている。将来使うつもりで残した土地が、いつの間にか意思決定を先送りしただけの遊休地になっていることもある。
国土交通省の「令和5年法人土地・建物基本調査」によれば、法人が所有する宅地などのうち低・未利用地は12.4%を占め、そのうち74.8%は5年前から低・未利用の状態が続いている。駐車場や資材置場も含まれるため、すべてが問題資産とは言えないが、十分に役割を与えられていない土地が、法人保有の不動産の中に一定数存在することは確かである。
ここで重要なのは、低・未利用地を見つけたら、すぐに建物を建てるという話ではないということである。むしろ逆で、何かを建てる前に、その不動産が会社の経営目的にどう貢献すべきかを定義し直す必要がある。
本業に使うのか、財務改善のために売却するのか、安定収益を生む投資不動産にするのか、将来の事業拠点として残すのか、賃貸化して固定費を補うのか、建て貸しによって他者の事業を支える不動産に変えるのか、事業承継やM&Aに備えて資産構造を整理するのか。
同じ土地であっても答えは一つではなく、立地、形状、法規制、周辺需要、建築費、金利、資金繰り、後継者の有無、事業の将来性によって最適な選択肢は変わる。
ここを見誤ると、不動産活用はかえって経営を重くする。資本効率を十分に検証しないまま建物を建てれば、収益化のつもりが借入返済と空室リスクを抱えるだけになりかねない。老朽化した建物を漫然と修繕し続ければ、大規模修繕や建替えの判断を先送りすることになる。安易に売却すれば、将来の事業展開に必要な拠点を失うこともある。事業承継やM&Aの前に不動産の位置付けを整理していなければ、後継者や買い手が判断に迷う資産を残すことにもなりかねない。
不動産活用とは、建築計画ではなく経営判断である。何を建てるかは最後に決めることであり、その前に、何のために使うのか、どの経営目的に貢献させるのか、どの期間保有するのか、どのリスクを引き受けるのか、出口をどう考えるのかを決めなければならない。企業不動産、すなわちCREの視点では、不動産を単体の物件としてではなく経営資源として見る。事業戦略、財務戦略、資本効率、リスク、将来性、事業承継、M&Aとの関係の中で、その不動産の役割を考えるのである。
地価上昇と建築費高騰の時代には、この順序がますます重要になる。価格が上がっているから売る。建築費が上がっているから何もしない。空いているから建てる。こうした単純な判断では足りない。物件ごとに経営上の役割を見直し、事業との関係を確認し、収益性とリスクを比較し、資本効率を検証し、承継やM&Aへの影響を考える。そのうえで必要であれば、売却、保有、賃貸化、建替え、用途転換、建て貸しといった選択肢を組み合わせればよい。
不動産活用とは、建物を建てることではない。経営目的に照らして、眠っている不動産に役割を与え直すことである。「何を建てるか」から考える時代は終わりつつある。これから問われるのは、「その不動産を、会社の未来にどう機能させるか」である。
コメント