


ニデック創業者永守重信氏は、自身が去るときこう述べた。
私が静かに去ることで生まれるこの空白は、ニデックの次世代を担う者たちが新しい歴史を縦横無尽に描き始めるための「白いキャンバス」になるのです。
すべてのステイクホルダーの皆さんへ~ニデックの新しい幕開けのために~
白くなんてない。監査法人から見れば真っ黒だ。監査法人PwCジャパンは、ニデックの26年3月期決算にお墨付きを与えず、監査意見不表明とした。10月1日の会見では「入手した証拠・陳述が信頼できない」と述べている。
信頼できないのも当然だ。減価償却が終わっても資産。空の段ボールも資産。他社から預かったモノも資産。こうして作られた貸借対照表を誰が信用するだろうか? 支払の合意がなくても売り上げる。製品が引き渡せなくても売り上げる。入力ミスでも「利益増」なら直さない。こうして作られた損益計算書を誰が信用するだろうか? ニデックと監査法人の溝は一層深まっている。
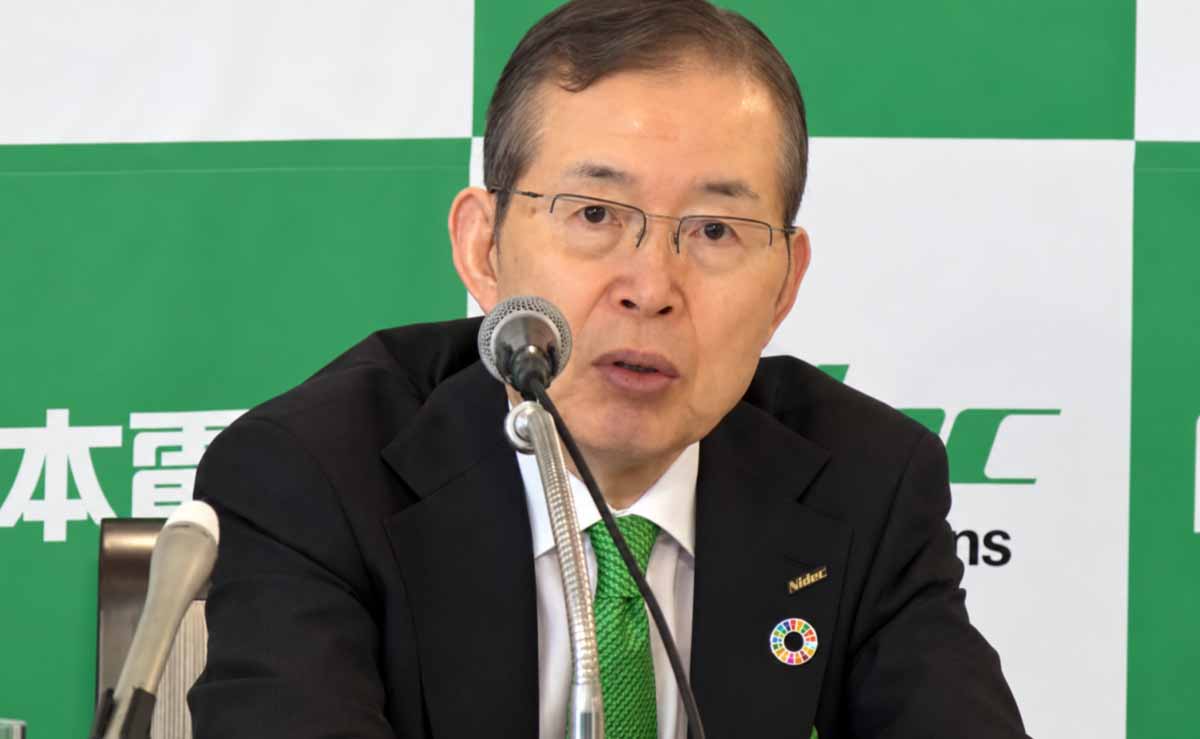
ニデック元名誉会長の永守重信氏
責任転嫁
最初に溝が生じたのは、22年10月に起きた「過大な分配配当」だった。調査報告書に記載された原因は「担当役職員の知識・確認不足等」だったが、プレスリリースに記載された以下の一文が問題となった。
「当社の会計監査人であるPwC京都監査法人(※)も分配可能額の超過を、見落としにより、指摘できていなかったことが判明しました」
分配可能額を超えた前期の中間配当金、並びに前期の当社株式取得について | ニデック株式会社
※ 23年12月の合併によりPwCジャパンとなった。
責任を監査法人に転嫁するような物言いに、各方面から疑問の声があがった。分配可能額は会社が自らの責任で行うもので、監査人が判断するものではないのだ。
隠蔽工作
監査法人に対する隠蔽も溝を深めた。特に「開発協力金」による架空収益計上は悪質と言って良い。手口はこうだ。
外注業者には、
・業務委託契約書に「対価額を記載しない」で渡す
・加えて、補足契約書に「対価が発生しない」と明記して渡す。
監査法人には、
・業務委託契約書に「対価を追記」して渡す。
・補足契約書は渡さない
対価なし。対価あり。同じ取引でありながら、逆の受け止めをするよう工作されている。第三者委員会報告書によれば、監査法人は「与しやすい相手」「説得しやすい相手」として扱われていたという。わかりやすく言えば「なめられていた」のだ。
監査法人は「監査法人に対して、虚偽の説明を行った役職員の一部が責任ある立場を担当している 」と語る。ニデックに対する憤りが伝わってくる。関係修復は容易ではない。
ムチをふるう者
今回の不正会計の要因は「過度なプレッシャー」だ。過去、創業者永守氏は「プレッシャー」について以下のように語っている。
「(プレッシャーをかけるのは)当たり前じゃないかと思いますが。では、みんな自由にしなさいとか、計画未達でよいとか言ったら、どこの会社もつぶれますよ。どんな名馬でもムチで尻をたたかれなければ走りません」
『逆説の日本経済論』/株式会社PHP研究所
業績未達の者にはムチが飛ぶ。連日行われる深夜会議で罵倒される。「お前は首だ」「お前は犯罪者だ」「お前はS級戦犯だ」。このプレッシャーが不正会計を生んだ。
ニデックは、不正会計対策として、役職員にコンプライアンス違反の通報義務を課し、罰則を設けた。今度はコンプライアンス違反者がムチ打たれることになる。有価証券報告書には「内部通報が93件増えた」という喜ばしくない事象が、対策の「成果」として記載されている。
いまだムチをふるい統制を図ろうとする。まだ企業内に嘘つきがいる。ニデックの組織風土は変わっていない。東証が求める「内部管理体制改善」期限まであと2週間ほど。ニデックは、監査法人のお墨付きを得られるだろうか。
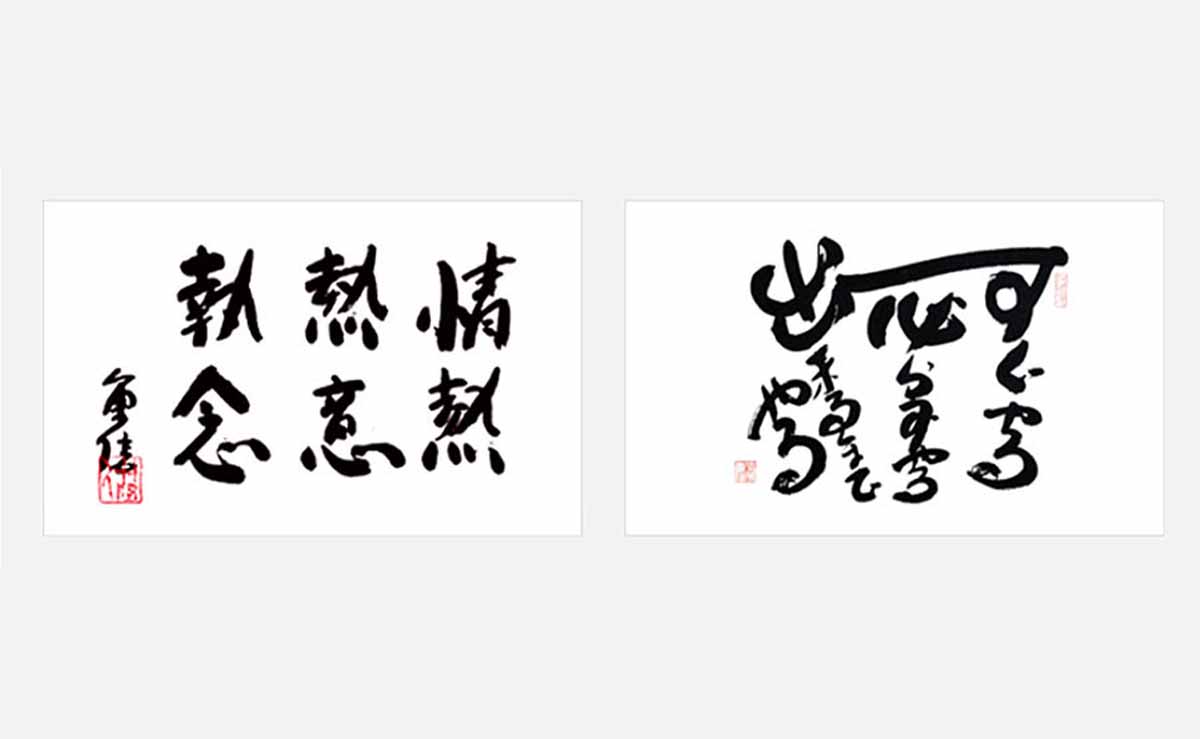
Corporate Philosophy
NIDEC DRIVE TECHNOLOGY CORPORATIOより
コメント