


相続税は、亡くなった人の財産を相続したときに課される税である。現在では、富の集中を抑え、税負担の公平を確保するための税として説明されることが多い。しかし、日本の相続税は、最初からそうした目的で導入されたわけではない。
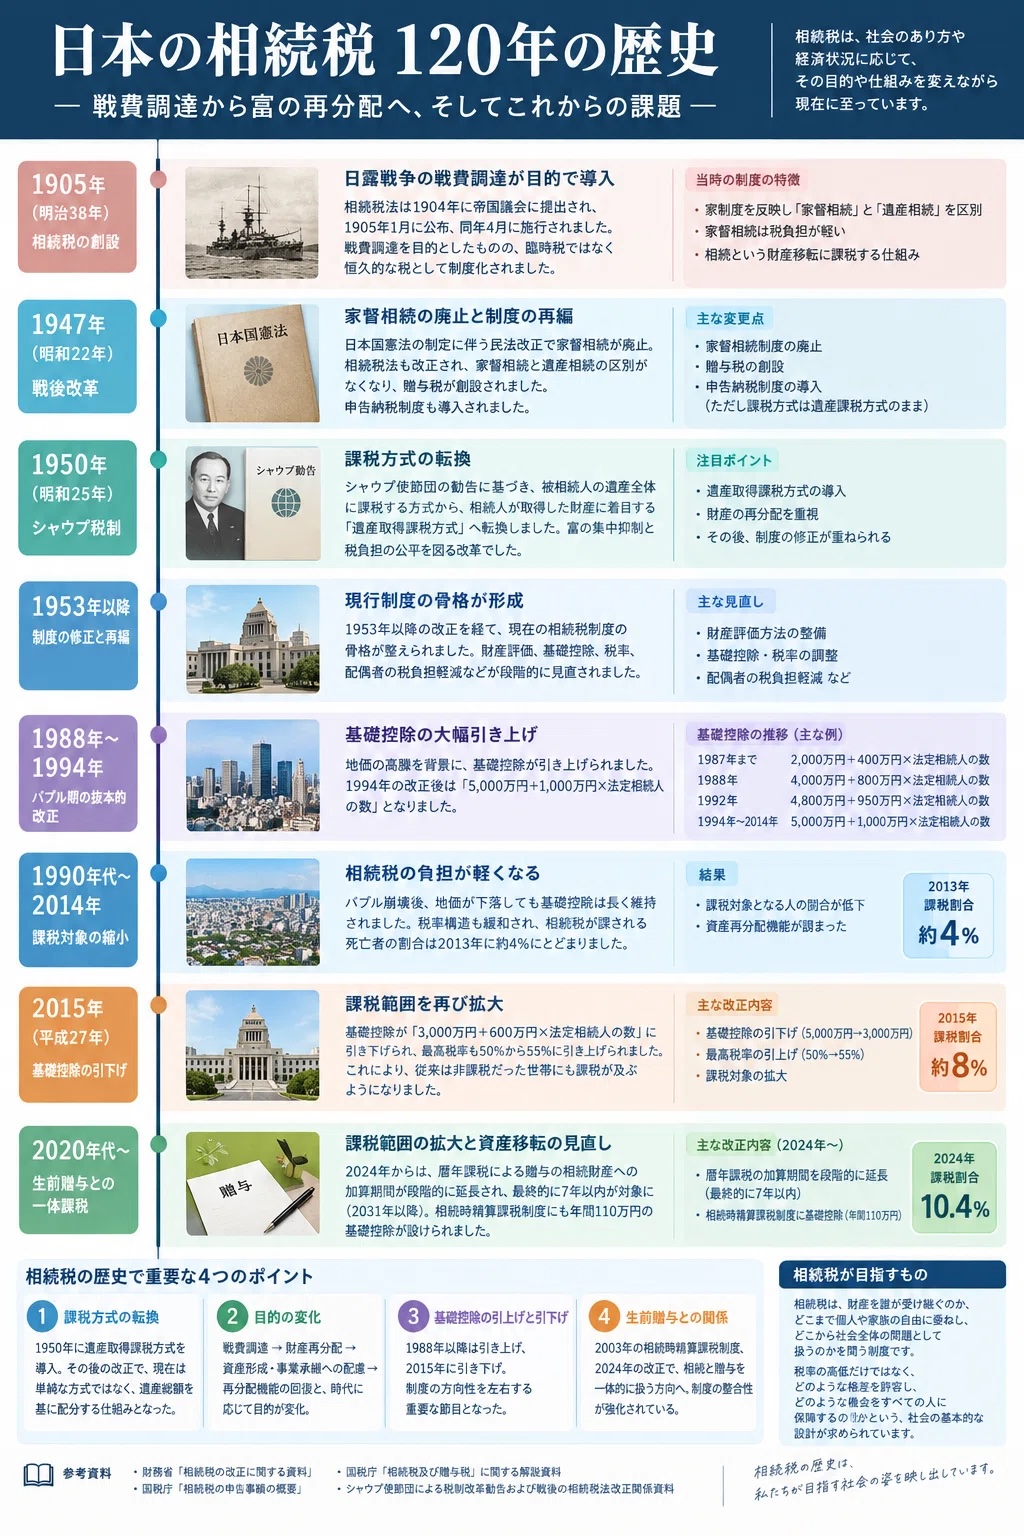
1905年に相続税が創設された直接の背景には、日露戦争の戦費調達があった。その後、戦後改革によって財産の再分配という性格を強め、高度経済成長やバブル経済を経て、課税対象を広げたり狭めたりしながら現在に至っている。
この歴史をたどると、相続税とは単に財産を受け継ぐ人から税金を徴収する制度ではなく、国家が財産の世代間移転をどこまで認め、社会全体でどのように負担を分かち合うのかという問題に深く関わる税であることが分かる。
相続税の歴史
相続税の出発点は、富の再分配ではなく戦費調達だった
日本で相続税が創設されたのは1905年、明治38年のことである。日露戦争の最中、政府は膨大な戦費を賄うため、さまざまな増税策を講じていた。相続税もその一環として導入された。
ただし、戦争のために設けられたからといって、戦争が終われば廃止される一時的な税だったわけではない。相続という財産移転に着目した恒久的な税として制度化されたのである。
創設当時の制度には、当時の民法における家制度が反映されていた。戸主の地位や家産を承継する「家督相続」と、一般的な「遺産相続」が区別され、家督相続には相対的に軽い税負担が適用された。
現在の感覚からすると、同じように財産を受け継ぐのであれば、なぜ扱いが異なるのかと疑問に思うかもしれない。しかし、当時の制度は、財産を個人のものとしてだけでなく、家を維持し、次世代へ引き継ぐものとして捉える社会のあり方を反映していた。
つまり、相続税の歴史は、税制だけの歴史ではない。財産を誰のものと考え、何を単位として次世代に引き継ぐのかという、社会制度の変化とも結びついているのである。
戦後改革によって、相続税の意味は変わった
相続税の性格が大きく変わったのは、第二次世界大戦後である。
1947年の民法改正によって家督相続制度が廃止され、相続は家という制度を中心とした承継から、個人の権利を基礎とする制度へと改められた。相続税法も改正され、家督相続と遺産相続の区別がなくなり、申告納税制度などが整備された。あわせて、生前贈与を利用した相続税の回避を防ぐため、贈与税が新たに創設されたことも重要な変化であった。
さらに、1950年のシャウプ税制改革では、相続税の課税方式が抜本的に見直された。被相続人の遺産全体に着目する方式から、相続人がそれぞれ取得する財産に着目する遺産取得課税方式へと転換したのである。この改革の背景には、戦後の税制を通じて、所得や財産の集中を抑制し、税負担の公平を実現しようとする考え方があった。
もっとも、シャウプ税制による改革が、そのまま現在まで維持されたわけではない。申告や税務執行上の問題などから改正が重ねられ、1958年には、遺産総額から計算した税額の総額を各相続人に割り振る「法定相続分課税方式」が整えられた。これは遺産全体の規模に応じた課税と個人の取得に応じた調整を組み合わせるものであり、現在の制度の骨格へとつながっていく。
ここで重要なのは、戦後の相続税が、単に国家の税収を確保する制度から、財産の世代間移転を通じた富の集中にも目を向ける制度へと、その役割を広げたことである。
バブル期には、相続税の基礎控除が大きく引き上げられた
戦後の相続税は、財産の再分配という役割を担いながらも、経済状況に応じて課税範囲や税負担を調整してきた。
とりわけ重要なのが、1980年代後半から1990年代にかけての改正である。当時は地価が大きく上昇し、土地を保有する人の資産評価額が膨らんでいた。こうした状況を背景に、1988年、1992年、1994年と相次いで基礎控除が引き上げられた。1987年時点で「2,000万円+400万円×法定相続人の数」だった基礎控除は段階的に拡大され、1994年の改正後には「5,000万円+1,000万円×法定相続人の数」へと大幅に拡大した。
例えば、法定相続人が3人なら、基礎控除は8,000万円である。相続財産から債務などを差し引いた正味の遺産額が、この金額以下であれば、原則として相続税は発生しない。
その後、バブル経済が崩壊し、地価が下落していった。しかし、基礎控除は長期間にわたって維持された。
その結果、資産価格が下落しても、相続税の課税対象となる人の割合は低い水準にとどまった。2013年に相続税が課された被相続人は、死亡者全体の約4%だった。
この時期の制度は、資産を保有する人の負担を軽減する一方、相続税が適用される範囲を狭くする方向に作用したといえる。
ただし、ここで注意したいのは、相続税の負担が軽くなったことと、社会全体の資産格差が縮小したことは別の問題だという点である。相続税の役割を評価するには、税収だけでなく、誰が課税され、どの程度の財産が次世代へ移転しているのかを確認する必要がある。
2015年、相続税は再び課税範囲を広げた
大きな転換点となったのが、2015年の改正である。
2013年度税制改正によって、相続税の基礎控除が引き下げられた。改正前は「5,000万円+1,000万円×法定相続人の数」だったものが、改正後は「3,000万円+600万円×法定相続人の数」となった。
先ほどの例で、法定相続人が3人なら、基礎控除は8,000万円から4,800万円へと減少する。3,200万円もの引下げであり、課税対象となる財産の範囲を広げる効果を持つ。
最高税率も50%から55%へ引き上げられた。基礎控除の引下げと税率構造の見直しを組み合わせることで、相続税の再分配機能を強める方向に制度が改められたのである。
その結果、相続税が課された被相続人の割合は、改正直後の2015年には約8%へと急増し、さらに資産価格の動向なども受けて2024年分の統計では10.4%となった。いまや死亡者の10人に1人が対象となる身近な税へと変貌を遂げたのである。
もちろん、相続税が課される人の割合が増えたからといって、それだけで財産格差が縮小したと結論づけることはできない。しかし、2015年の改正が、それまで課税されなかった層にも相続税の負担を及ぼす大きな制度変更だったことは確かである。
ここで考えたいのは、相続税の課税範囲を広げることが、どのような社会的目的に結びつくのかという問題だ。
単に税収を増やすことが目的なのか。それとも、本人の努力や選択とは直接関係なく、生まれた家庭によって大きく異なる経済的機会を調整することが目的なのか。
両者は必ずしも一致しない。相続税を論じる際には、税収確保と富の再分配を区別して考える必要がある。
近年の焦点は、生前贈与と相続をどう扱うか
近年の相続税改革では、相続が発生した時点での課税だけでなく、生前贈与との関係が重要になっている。
2003年には、相続時精算課税制度が導入された。この制度は、一定の要件の下で生前贈与時の課税を軽減し、贈与者が亡くなった際に贈与財産を相続財産に加算して税額を精算する仕組みである。
一方、通常の暦年課税による贈与については、相続開始前に贈与を行うことで相続税の課税対象を減らせる場合がある。そのため、相続と生前贈与をどのように一体的に扱うかが、制度設計上の課題となってきた。
2024年からは、暦年課税による贈与を相続財産に加算する期間が段階的に延長され、最終的に相続開始前7年以内の贈与が対象となる制度へ移行している。また、相続時精算課税制度には年間110万円の基礎控除が設けられた。
この改正は、生前贈与を利用できる人と利用できない人との間で、税負担に大きな差が生じることを抑え、相続と贈与の課税の整合性を高めようとするものと理解できる。
もっとも、生前贈与を活用できるかどうかは、贈与する側に十分な資産があるか、受け取る側に資金需要があるか、家族がどのような生活設計をしているかによっても異なる。制度を評価するには、税負担だけでなく、資産移転の実態や家族間の経済的な格差にも目を向ける必要がある。
相続税は、どのような社会を目指す制度なのか
ここまで見てきたように、日本の相続税は、1905年の戦費調達を出発点として、戦後の財産再分配、バブル期の課税範囲の縮小、2015年以降の課税範囲の拡大という変遷をたどってきた。
その歴史は、相続税が一貫した理念だけで運営されてきた制度ではないことを示している。国家の財政需要、経済状況、家族制度、財産の保有構造、そして社会が考える公平のあり方によって、制度の姿は変わってきた。
特に現代の日本においては、超高齢化に伴い「高齢の親から高齢の子へ」資産が移転する「老老相続」が一般化しており、若年世代への資産移転の滞りや格差の固定化が指摘されている。単に税金を課すかどうかだけでなく、社会全体の資産循環や機会の再分配をどのように促進するかという視点も求められている。
相続税を考えるうえで、避けて通れない問いがある。それは、親から子へ財産を引き継ぐことを、どこまで個人や家族の自由に委ね、どこから社会全体の問題として扱うべきなのか、という問いである。
相続は、親が生涯にわたって形成した財産を、本人の意思に基づいて次世代へ引き継ぐ行為でもある。その一方で、相続によって得られる経済的な出発点は、人によって大きく異なる。財産を受け継ぐことのできる人と、そうでない人との間に生じる格差は、本人の努力だけでは説明できない。
だからこそ、相続税には、財産を形成した人の権利を尊重しながら、次世代の機会の公平をどのように確保するかという難しい課題がある。
相続税を単なる増税か減税かという問題に還元してしまえば、この論点は見えなくなる。問われているのは、税率の高低だけではない。どのような格差を社会として許容し、どのような機会をすべての人に保障しようとするのかという、社会の基本的な設計なのである。
日本の相続税の歴史を振り返ることは、財産を誰が受け継ぐのかという問題を通じて、私たちがどのような社会を目指すのかを問い直すことでもある。
編集部より:この記事は財政学者・島澤諭氏のnote「市民経済論で読む日本」2026年10月19日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤氏のnote「市民経済論で読む日本」をご覧ください
コメント