



消費税減税をめぐる国会論議が迷走している。高市首相は「特例公債に頼らずに減税の財源を確保する」と説明しているが、消費税だけを切り離して財源を論じても意味がない。問うべきは、来年度予算全体で支出と借金がどれだけ増えるかだ。
税金に色はついていない
一般会計のカネに色はついていない。たとえば基金などの税外収入を消費税減税に充て、その分だけ他の支出を新発国債でまかなえば、予算全体では借金による減税と同じだ。「減税の財源には特例公債を使っていない」という説明は無意味である。
政府の税収は、今年度は90兆円を超える見通しで、一般会計全体としては自然増収で5兆円ぐらいはまかなえる。減税と財源が1対1に対応する必要はない。
そもそも来年度の歳出も税収も固まらないうちに、消費税減税だけを先に決めるから話がややこしくなるのだ。実施するなら、2027年度当初予算と税制改正を一体として議論し、社会保障や防衛費も含めた支出、新規国債発行額を示すべきだ。
減税を急ぐ必要は何もない
減税を急ぐ必然性もない。今年初めの総選挙では、中道改革が食料品消費税の恒久減税を掲げ、与党も2年間のゼロ化について「検討を加速する」と公約した。政策の必要性を詰めるより、選挙で減税競争に乗ったという側面が強い。選挙対策の時間割に、経済政策を合わせる必要はない。
さらに問題なのは、インフレと円安、金利上昇の局面で、財政赤字を拡大することだ。食料品減税は、価格に転嫁されれば、実施時点の物価を下げるが、家計の購買力が増えると需要を刺激する。財政への不信が円売りや国債売りにつながれば、輸入物価や金利の上昇によって、減税の効果は相殺されてしまう。
生活支援は「東京ポイント」方式の直接給付で
インフレのとき必要なのは金融引き締めと増税だ、というのがマクロ経済の常識である。社会保障支出が大幅に増え、2040年には190兆円になるとき、必要なのはその財源となる消費税の増税である。
食料品や新聞などの8%の軽減税率を廃止し、10%に統一すべきだ。その増収を赤字削減に充てれば、インフレと財政リスクを抑える方向に働く。
生活支援は、政府の計画している給付つき税額控除でやるべきだ。それを東京ポイントのような一律給付でやれば、今すぐ実施できる。
政府の「過剰貯蓄」の活用が必要だ
その場合も長期的な課題としては、安定財源の確保が必要だ。それはフローベースの税ではなく、政府の保有する金融資産である。
高度成長期に余った税収を特殊法人などへの「貸付金」として貯蓄したなごりが240兆円もある。外為特会は円高阻止のためにたびたびドル買い介入(米国債の買い入れ)をやった結果、外貨準備が200兆円にのぼり、60兆円以上の為替差益が出ている。
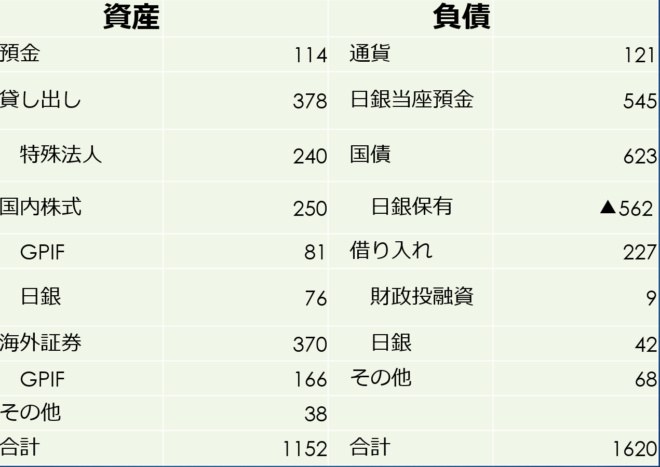
一般政府部門のバランスシート(Chien-Du-Lustig)
これは民主党政権でも問題になった「埋蔵金」だが、財務省が守り切って取り崩せなかった。公明党の岡本代表の提案したジャパンファンドのように一体運用すれば、市場を攪乱しないで財源を調達できる。
いずれにしても、こんな税制をゆがめてインフレをもたらす有害無益な消費減税案は撤回し、直接給付による生活支援とストックを含めた財源の見直しをすべきだ。
コメント