


- 日銀の9月調査では、暮らし向きに「ゆとりがなくなってきた」人が54.4%。「ゆとりが出てきた」はたった4.5%。理由は9割以上が「物価が上がったから」。
- 2026年度上半期(4〜9月)の貿易赤字は2兆8,184億円。過去最悪ではないけど、中身が悪い。原油の輸入量は2割減ったのに、支払いは2割以上増えた。
- 払ったお金の流れ先は中東、そしてアメリカ。中東から買えなくなった原油をアメリカから買い、8月には原油代の約34%(4,005億円)がアメリカへ。日本の対米黒字は7月に前年の半分になった。
- 「原油高のせい」は通らない。同じ原油高を食らった韓国は、9月だけで498.5億ドルの過去最大の黒字。原油の支払いの伸びは韓国のほうが大きいのに、です。
- 高市さんは1月に円安を「輸出産業にとっては大チャンス」と言い、10月13日の国会でも「メリットとデメリットの両方がある」と立場を変えていない。
- でも輸出の「量」は、1ドル80円の超円高だった2012年より約8%少ない。円が半分の価値になっても、輸出の量は増えていない。理由は簡単。もう工場が国内にないから。
- 財政出動で成長が回復すると考える経済学者はたった3.2%(東京財団、282人)。高市政権の骨太シナリオには70%が「達成できない」と回答(日経・JCER)。
- 正直な但し書き:輸出数量の低迷には海外需要や生産拠点の移転も効いていて、円安だけが原因ではない。それでも「円安で輸出が伸びる」という前提が、いまの日本で成り立っていないのは統計で明らか。
こんにちは。永江です。
本題の前に、まずこの数字を見てください。
| 暮らし向き(1年前と比べて) | 2026年9月調査 |
|---|---|
| ゆとりが出てきた | 4.5% |
| どちらとも言えない | 40.3% |
| ゆとりがなくなってきた | 54.4% |
日銀が10月13日に公表した調査です。暮らしにゆとりがなくなってきた人が54.4%。ゆとりが出てきた人はたった4.5%しかいない。
ゆとりがなくなった理由(複数回答)は、「物価が上がったから」が91.4%でダントツ。「給与や事業などの収入が減ったから」は29.0%です。給料が減った人より、物価に生活が追いつかない人のほうが圧倒的に多い。1年後に物価が上がると答えた人も88.6%います。
ちなみに前回6月調査は55.0%、3月調査は53.4%で、半数以上が「苦しくなった」と答える状態がずっと続いています。
高市さんはよくやっている、と言う人たちは、この数字をどう思っているんでしょうね。国民の過半数が物価高で暮らしがキツいと言っている。その物価高の原因の一つが、今日の本題の円安と貿易赤字です。
10月21日、財務省が2026年度上半期の貿易統計を発表しました。NHKも赤字幅が前年比で98.8%拡大したと報じていて、「日本ヤバいのでは?」と思った人も多いはず。
で、ネットを見ると早速「これは中東の原油高のせいだ、高市さんのせいじゃない」とかばう人が湧いている。今日はこれを数字で一個ずつ潰していきます。ついでに、高市さんがずっと言っている「円安は輸出のチャンス」が、いまの日本でどれだけズレているかも。そもそも髙市さんが自民党総裁になる前は1ドル147円で総裁になった瞬間からなかなかの円安になりました。
まず事実から。財務省の発表では、2026年度上半期の輸出は63兆4,570億円(前年同期比18.4%増)、輸入は66兆2,754億円(同20.4%増)で、差し引き2兆8,184億円の赤字でした(財務省関税局)。共同通信によると、半期ベースで11期連続の赤字です(中日新聞・共同)。
ただ、煽るつもりはないので最初に言っておきます。これ、過去最悪ではありません。
| 期間 | 貿易収支(速報) |
|---|---|
| 2023年度上半期 | ▲2兆7,184億円 |
| 2024年度上半期 | ▲3兆1,067億円 |
| 2025年度上半期 | ▲1兆2,238億円 |
| 2026年度上半期 | ▲2兆8,184億円 |
2024年度上半期のほうが赤字は大きい。本当にひどかったのはインバウンド(インバウンドは輸出にカウントされます)が来なかったコロナの2022年で、2022年度上半期の赤字は11兆75億円と、比較できる1979年以降で半期として過去最大でした(LOGISTICS TODAY)。2022年度の通年では▲21兆7,285億円です(財務省)。「98.8%拡大」は、前年度が小さかったことによる見かけの伸びが大きい。
それに、日本全体で見れば海外からはしっかり稼いでいます。2026年1〜6月の経常収支は17兆4,292億円の黒字で、海外投資の利子や配当などの第一次所得収支は20兆4,914億円の黒字でした(財務省・国際収支)。
じゃあ何が問題か。原油です。上半期の原油の輸入量は21.2%減ったのに、輸入額は26.3%増えた。円建ての輸入単価は1キロリットル10万8,605円で過去最高です(BigGo ファイナンス)。
量は減っているのに払うお金だけが増えている。つまり、日本人が働いて稼いだお金が、どんどん海外に流れているということ。これが家計の実質所得をじわじわ削っている正体です。9月単月でも▲5,365億円の赤字でした(財務省)。
じゃあ払ったお金はどこに行ったのか。中東の混乱で、ホルムズ海峡の封鎖などが長引いています。2026年1〜6月、中東からの原油輸入量は26.4%減り、6月単月のアメリカからの輸入量は約5.6倍と、比較できる1979年以降で最高になりました(共同通信)。中東から買えなくなった分を、日本はアメリカから買い始めたわけです。
| 中東 | アメリカ | |
|---|---|---|
| 8月の原油代 | (国別の原油代は未公表) | 4,005億円(11倍超) 原油代全体1兆1,905億円の約34% |
| 8月の原油輸入量 | 中東依存度60.7%(前年同月比35.1ポイント低下) | 416万kl(前年同月の12倍超) サウジアラビアの420万klとほぼ並ぶ |
| 9月の原油輸入量 | 692万kl(30.0%減) | 373万kl(約6.1倍) |
| 9月の原油代 | 6,800億円(1.5%増) | (未公表) |
8月の原油代1兆1,905億円のうち、約34%にあたる4,005億円がアメリカに払われています。一方、中東からの原油は9月に量が3割減ったのに、支払いは逆に増えた。
その結果、アメリカとの貿易黒字はみるみる縮んでいます。7月の対米輸入は前年同月比58.0%増の1兆8,105億円で、対米黒字は2,804億円と、前年から50.7%減って半分になりました(財務省「令和8年7月分貿易統計(速報)の概要」)。
ただし正確に言うと、量で見ればいまも6割は中東です。「中東に払っていた分の一部がアメリカに回り、しかも支払い全体は膨らんだ」というのが実態。日本人の稼ぎは、中東とアメリカの両方に流れているわけです。
「原油高なんだから仕方ないだろ」。一見もっともらしい。でも原油高は日本だけの話じゃありません。日本と同じく原油を輸入に頼っている韓国を見てみます。
| 韓国(2026年9月) | |
|---|---|
| 輸出 | 1,209億ドル(前年同月比83.5%増、過去最高) |
| 貿易収支 | 498.5億ドルの黒字(過去最大) |
| エネルギー輸入 | 130億ドル(38.0%増) |
| 原油の支払額 | 38.4%増(輸入量2.0%増、価格35.7%上昇) |
| 1〜9月の累計黒字 | 2,525億ドル(前年同期は498億ドル) |
期間は違いますが、原油の支払いの伸びは日本の上半期が26.3%増、韓国の9月が38.4%増。韓国のほうが重く食らっています。それでも過去最大の黒字。
同じ9月、日本は5,365億円の赤字です。原油高は条件として同じ。違うのは、輸出で稼げる国かどうか。「原油高のせい」は言い訳にならないんですよ。
韓国の黒字を支えているのは半導体です。9月の半導体輸出は263%増の603億ドルで、メモリー需要の急増と価格上昇によるもの(Korea Times)。ちなみに半導体を除いた輸出も23%増えています(Hellenic Shipping News)。
ここで高市さんの発言を振り返ります。有名なのは1月31日、衆院選期間中の川崎市での演説。
「円安だから悪いと言われるが、輸出産業にとっては大チャンス」
「外為特会の運用、ホクホク状態」
同じ演説で、民主党政権時代は超円高で企業が海外にどんどん出て行った、とも話しています(時事通信)。翌2月1日にはXで「円安メリットを強調したわけではない」と釈明し、「為替変動にも強い経済構造を作りたい」という趣旨だったと説明しました。
このときみずほ銀行は異例のリポートを出して、円安になれば企業が国内投資を進めるという発想を「前時代的」と評しています(秋田魁新報・共同)。
で、懲りたかというと全然。10月13日の衆院予算委員会では、中道の落合貴之議員に考えが変わったかと聞かれて、円安には「メリットとデメリットの両方があるとの考え方に変わりはない」と答えています(ロイター記事を引用したまとめ、みんかぶ)。
そのくせ6日後の10月19日、参院予算委員会では「高市円安」「高市高金利」という批判を「明確に否定する」と主張(時事通信)。円安にメリットはあると言い張りながら、円安の責任は否定する。どっちなんですかw
じゃあ高市さんの言う「メリット」、つまり円安で輸出が伸びるという話は本当なのか。ここが一番大事なところです。
2026年1〜6月の輸出は、金額で見ると13.7%増えました。でも数量指数で見ると2.5%増にしかなっていない(財務省「令和8年上半期分貿易統計(速報)の概要」)。6月単月だと、金額は19.3%増なのに数量は0.2%増で、季節調整値では減っています(大和総研)。
金額が増えたのは、円安で円に換算したときの売上が膨らんだのと、価格が上がったから。輸出した「モノの量」は、ほとんど増えていないんです。
もっと長い目で見るともっとひどい。
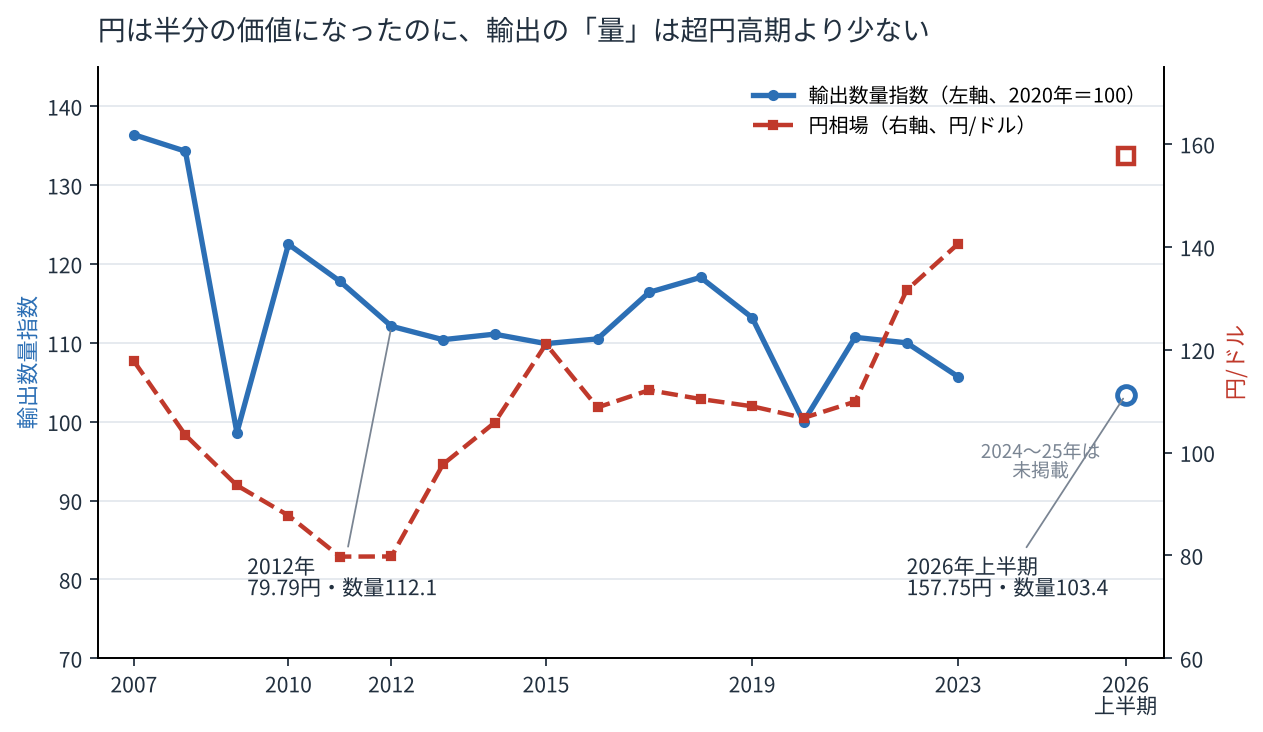
| 年 | 円/ドル | 輸出数量指数(2020年=100) |
|---|---|---|
| 2007年(リーマン前) | 117.77円 | 136.4 |
| 2012年(超円高) | 79.79円 | 112.1 |
| 2019年(コロナ前) | 108.99円 | 113.2 |
| 2023年 | 140.59円 | 105.7 |
| 2026年上半期 | 157.75円 | 103.4 |
1ドル80円の超円高だった2012年と比べて、円の価値はほぼ半分になりました。なのに輸出の量は112.1から103.4へ、約8%減っています。コロナ前の2019年と比べても約9%減。
高市さんが「円高で企業が出て行った」と批判した民主党政権の頃より、いまのほうが輸出の量は少ないんですよ。円安にすれば輸出が増える、という話は統計上まったく成り立っていない。
理由は単純で、工場がもう国内にないから。経済産業省の調査では、2022年度の製造業の海外生産比率は27.1%、自動車などの輸送機械に限ると48.9%です(経産省「海外事業活動基本調査」)。海外で作って海外で売っているものは、円安になっても日本の輸出は増えません。円換算の利益が膨らむだけ。
じゃあ韓国は工場を全部国内に残したのか。実はそうじゃない。
サムスンはスマホ「Galaxy」の普及モデルを、ベトナムやインドの工場に移しました。国内の亀尾の拠点はプレミアムモデルだけを作る工場になって、規模の縮小が続いてきた(マイナビニュース)。人件費の安い国に組み立てを移す。ここは日本とまったく同じです。
違うのは、メモリー半導体という心臓部を国内に置き続けて、そこに国も企業も投資し続けたこと。2023年、韓国政府は京畿道の龍仁に世界最大規模の半導体クラスターを作ると発表し、サムスンが20年間で約300兆ウォンを投じます(CNN)。SKハイニックスも同じ期間に龍仁のメモリー事業へ122兆ウォンを投資する計画です(AJOT)。
さらに今年6月29日、サムスンは韓国国内に総額2,655兆ウォンを投資すると発表し、そのうち2,030兆ウォンを平沢と龍仁の半導体クラスターに充てるとしています(Korea Economic Daily)。
ここが一番面白いところ。韓国の半導体大手は、人件費が安いから国内で作っているわけじゃない。むしろ逆です。
| ウォン | 2025年平均レート | ウォン高のいま | |
|---|---|---|---|
| SKハイニックス 平均年収 | 1億8,500万 | 約1,946万円 | 約2,209万円 |
| サムスン電子 平均年収 | 1億5,800万 | 約1,662万円 | 約1,887万円 |
| 電子部品大企業の正社員(年換算) | 約1億1,303万 | 約1,189万円 | 約1,350万円 |
| 韓国の正社員全体の平均 | 5,061万 | 約532万円 | 約604万円 |
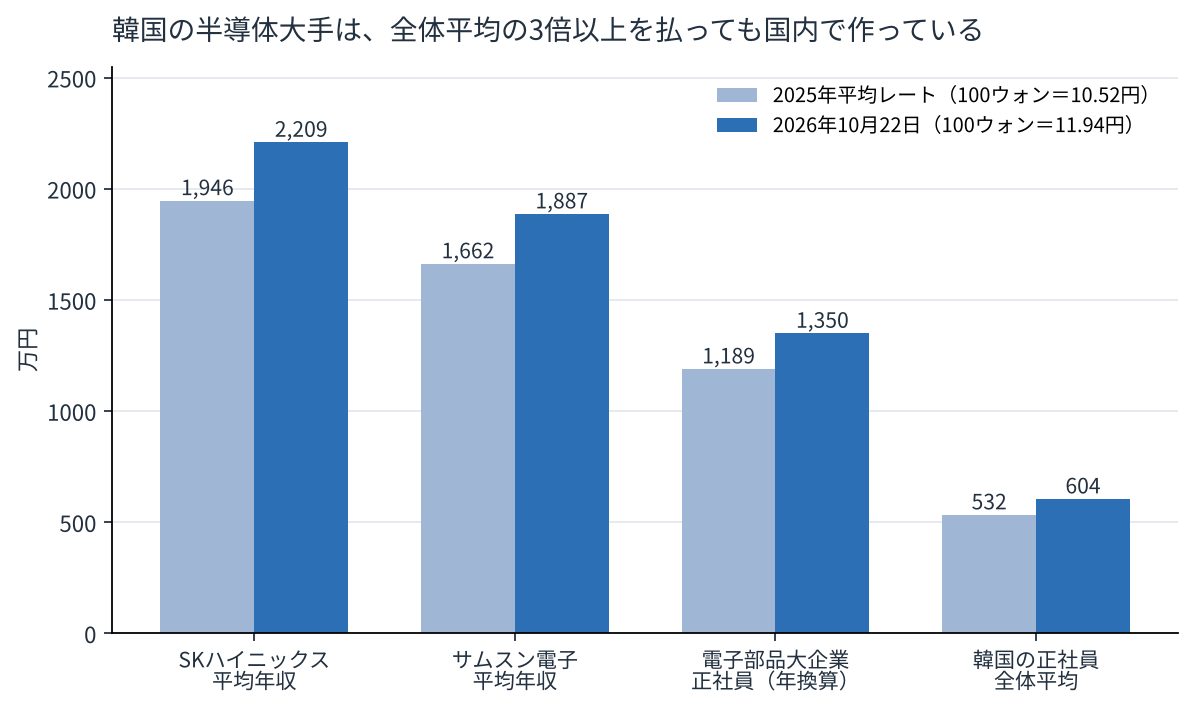
SKハイニックスの平均年収は前年から58.1%増えて、創業以来の最高(Financial News)。給与のかなりの部分は成果給で、超過利益分配金は前年の営業利益の10%が原資、年俸の最大50%まで出ます(AFPBB)。ちなみにウォンはこの1年で円に対して約12%上がっていて、円換算するとさらにエグい。
それでも国内で作る。なぜなら最先端の半導体工場は付加価値がとんでもなく高いから。そして海外への技術漏洩を防げる。サムスン電子の売上に占める人件費の比率は9.9%です(AFPBB)。人件費が高くても、国内で作る意味がある。
工場が国内に残るかどうかは、為替や賃金の安さでは決まらない。何を作っているかで決まる。韓国はそれを証明しています。
日本の半導体メーカーは1980年代、世界市場の50%、DRAMに限れば75%のシェアを持っていました(ダイヤモンド・オンライン)。そこに1986年7月の日米半導体協定で、アメリカに有利な条件をのまされる(ニューズウィーク日本版)。その直後の1987〜88年にサムスンが急成長します(半導体産業人協会の資料)。協定だけが原因ではないけど、きっかけの一つにはなった。
そこに円高が重なりました。円相場は1985年の238円から、2012年には79.79円まで上がっています(内閣府)。組み立て工場は海外に出ていき、稼ぎ頭になるはずだったメモリー半導体の主役は、韓国に移っていった。
高市さんの「円高で企業が海外に出て行った」という歴史認識は、半分は当たっています。でも、だから円安にすれば戻ってくる、とはならない。戻ってくる「産業」がもうないんだから。
ここまでが円安の話。もう一つ、高市さんの看板政策の「責任ある積極財政」についても見ておきます。財政を出せば経済が成長して、財政も良くなる、という理屈です。
東京財団政策研究所が経済学者を対象にしたアンケートがあります。経済学の論文データベースIDEASで日本の上位25%に入る大学・研究機関の研究者727名に送り、282名が回答しました(回答率38.8%)。調査期間は2022年11月4日〜24日、公表は2023年1月25日です(東京財団政策研究所)。
| Q4. 2030年度までの日本経済の成長可能性 | 回答数 | 割合 |
|---|---|---|
| 高い成長は可能 | 3 | 1.1% |
| 大規模な財政出動があれば成長は回復 | 9 | 3.2% |
| 構造改革で成長は回復 | 104 | 36.9% |
| 成長は困難 | 141 | 50.0% |
| その他 | 13 | 4.6% |
| わからない | 12 | 4.3% |
財政出動で成長が回復すると答えた経済学者は、282人中たった9人。3.2%です。
同じ調査で、デフレ期に日本がとってきた財政政策について「あまり効果は発揮していない」が61.7%。財政赤字を「大変な問題」「ある程度問題」と答えたのは合わせて86.5%。物価が上がるなかで「需要を喚起するよう政府支出を拡大するべき」と答えたのは4.3%で、一番多かったのは「企業の生産性の向上に努めるべき」の48.2%でした。
この調査は高市政権の発足(2025年10月)より前なので、高市さんの政策を直接評価したものではありません。でも、財政出動で成長するという考え方そのものを、経済学者の大半が否定しているのは確かです。これが経済の専門家の共通した見解です。
高市政権の政策を直接聞いた調査もあります。日本経済研究センターと日本経済新聞社の「エコノミクスパネル」第14回調査(2026年7月15〜21日、約50人の経済学者)です(日本経済研究センター)。
「官民投資などによる経済成長で債務残高GDP比は安定的に下げられるか」という問いに、「そう思わない」50%、「全くそう思わない」20%で、否定派が計70%。「そう思う」は6%にとどまりました(日本経済新聞)。この調査は以前の記事でも取り上げています。
公平のために書いておくと、同じ調査で一橋大の砂川武貴教授は「達成できる」と回答していて、2025年度までの3年間で債務GDP比が下がってきたことを根拠にしています(日本経済新聞)。ただし、長期金利の安定と緩やかなインフレが続くことが条件だ、とも。その長期金利は、9月以降10年国債の利回りが3%を超え、30年ぶりの高水準が続いているわけですが(文藝春秋)。
整理します。
貿易赤字の直接の原因は原油高。でも同じ原油高で、韓国は過去最大の黒字を出している。違いは輸出で稼げる産業があるかどうか。
高市さんは円安を「輸出産業の大チャンス」と言い、いまも「メリットはある」と言い続けている。でも輸出の量は、1ドル80円だった2012年より少ない。円安で増えたのは円換算の売上だけで、そのぶん輸入物価が上がり、貿易赤字が膨らんだ。
円安で輸出が伸びる。それは工場が国内にあった時代の話です。いまの日本企業は海外で作って海外で売っている。韓国は平均2,000万円前後の給料を払ってでも半導体を国内で作り続けている。工場を国内に残すのは為替じゃなくて産業なんです。そんなことは経済をちょっとかじった人なら誰でも知っている。
それを知らずに「大チャンス」と言い、財源の当てもないまま「積極財政で成長する」と言う。財政出動で成長が回復すると答えた経済学者は3.2%しかいない。骨太シナリオには7割が無理と言っている。それでも方針は変わらない。
これ、経済の根幹がわかっていないど素人の発想でしょ。日本経済の構造すら理解していない人に、この国の将来を預けていいのか。わたしは無理だと思いますね。
- 日本銀行「生活意識に関するアンケート調査」第107回:暮らし向き・理由・物価見通し・過去2回の推移、公表日・調査期間・回答者数
- 財務省関税局:2026年度上半期と各期上半期の貿易収支、9月の赤字額、2022年度通年の赤字額
- 財務省「令和8年上半期分貿易統計(速報)の概要」:輸出金額13.7%増・数量指数103.4(2.5%増)、為替157.75円
- 財務省「令和8年上半期中 国際収支状況」:経常収支・第一次所得収支
- 財務省「令和8年7月分貿易統計(速報)の概要」:対米輸入1兆8,105億円(58.0%増)・対米黒字2,804億円(50.7%減)
- 資源エネルギー庁「石油統計速報」8月分:原油輸入の中東依存度60.7%、サウジ・UAE・米国の輸入量
- 内閣府「長期経済統計」:輸出数量指数・円相場(2007〜2023年、1985年)
- 経済産業省「海外事業活動基本調査」:海外生産比率27.1%・輸送機械48.9%
- 東京財団政策研究所:調査名・期間・回答者数・Q4/Q5/Q7/Q12の数値
- 日本経済研究センター:エコノミクスパネル第14回の調査期間と70%
- 前年比98.8%拡大、11期連続の赤字、2022年度上半期の過去最大(共同通信・LOGISTICS TODAY)
- 原油の輸入量・額・単価(BigGo ファイナンス)
- 8月の米国産原油の輸入額と原油全体の輸入額、9月の中東・米国からの原油輸入(JETROが財務省の速報を集計)、1〜6月の中東・米国からの原油輸入量とホルムズ海峡の封鎖(共同通信)
- 韓国の貿易統計・半導体輸出(Korea Times等が韓国産業通商資源部の発表を報道)
- 高市首相の1月31日演説・2月1日の釈明、10月13日・19日の答弁、みずほのリポート(各社報道。国会会議録は未公開)
- 6月の輸出数量(大和総研)、エコノミクスパネルの回答内訳と砂川教授のコメント(日経)、長期金利の水準(文藝春秋)
- サムスンのスマホ生産移管、龍仁クラスター・各社投資額、半導体シェアと日米半導体協定(各報道)
- 韓国半導体大手の平均年収・成果給・人件費比率、KOSIS業界平均、韓国全体平均(各報道)
- ウォン円レート(三菱UFJ銀行の公表値を検索結果で確認、世界経済のネタ帳)
- 2024〜2025年の輸出数量指数の年次値、2026年度上半期(4〜9月)の数量指数
- 前年度上半期の確定値(98.8%から逆算すると約1兆4,180億円で、速報値1兆2,238億円と差がある)
- 韓国の半導体工場の現場勤務者に限った賃金
編集部より:この記事は永江一石氏のブログ「More Access,More Fun!」2026年10月24日の記事より転載させていただきました。

コメント