


- 日本の巨額債務を支えてきたのは、多額の公的資産、国民の預貯金による国債需要、日銀の金融緩和による低金利である。
- ただし公的資産には使途の制約や為替・金利変動リスクがあり、日銀の国債購入も借金を消さず、利上げで負担が増える構造を生んだ。
- 今後は借り換えによる利払い増と高齢化による社会保障費の膨張で、現在の有利な状況が崩れ、財政が再び悪化する可能性が高い。
日本経済をめぐる議論を混乱させてきたのは、巨額の政府債務である。日本の政府債務はGDP比で世界最大で、主要先進国の中でも突出して大きいのに、2010年代まで長期金利はほとんどゼロだった。
これを「日本にはまだ財政支出を増やす余地がある」と考える自民党と「今は幸運なだけで金利が上がったら危ない」という財務省の対立が続いてきたが、ここに来て日本の金利は「世界標準」に近づいてきたようにみえる(図1)。何が起こっているのだろうか。
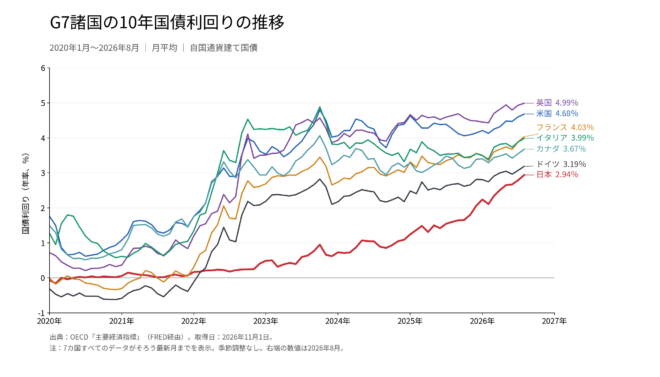 図1
日本の統合政府は不安定な「政府系ファンド」
日本の政府債務は、海外の経済学者にとっても謎だった。IMFのレポートは、この謎を統合政府のバランスシートで解いている。日本の特別会計は何十年にもわたって多額の金融資産を蓄積してきた。株式や公的部門の投資資産も保有している。これは政府のバランスシートとしては異形である(図2)。
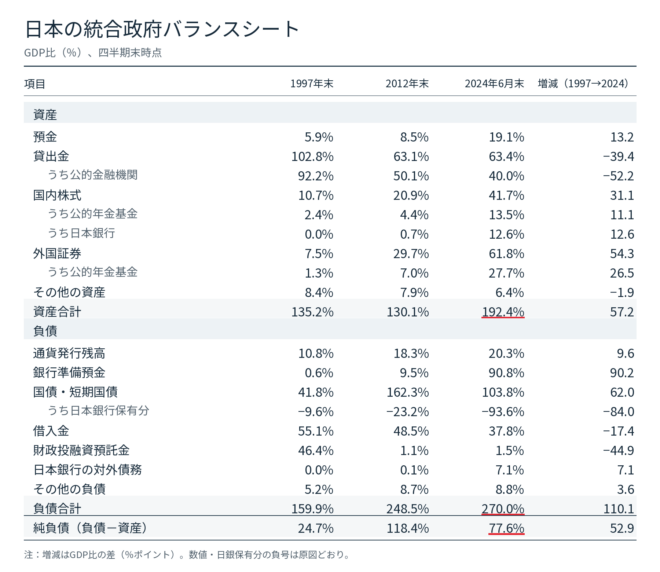
図2(Chien et al.)
一般政府部門の総債務のGDP比率は270%だが、政府は多額の金融資産を保有しているため、純債務はそれよりもかなり少ない。外貨準備やGPIF(年金積立金管理運用独立行政法人)が保有する株式や投資ファンド持分まで含めれば、保有資産は192.4%。債務は270%なので、純債務は77.6%(460兆円)である。
それでも高水準だが、他のG7諸国に近づく。これらの資産を債務の返済や利払いに使えるわけではなく、たとえばGPIFの年金資産は将来の年金給付をまかなうためのもので、現在の政府支出に自由にあてられるわけではない。
インフレ率と金利の上昇は、公的部門のバランスシートを大きく変えた。利回りが市場で決まる度合いが強まれば、資産と負債は金利変動の影響をより受けやすくなる。多額の海外資産を保有しているため、円高になると保有資産に為替差損が出る。
債務が膨らむ一方で資産も積み上がった背景には、1990年代以降、消費増税に失敗して増税できなくなったため、社会保障給付などの財源不足を国債で補い、ドル買い介入で保有した多額の米国債が円安で増価した事情がある。結果として、公的部門全体が大きな借入と投資を同時に行う一種の政府系ファンドになった。
これはノルウェーや産油国のように資源収入を積み立てるファンドとは違い、負債で支えられる不安定なファンドである。年金積立金は将来の給付を支える資産であり、外貨準備にも政策目的がある。これらをまとめて新しいファンドに移しても、国全体の純資産が増えるわけではない。
続きはアゴラサロンでどうぞ(初月無料)
コメント