


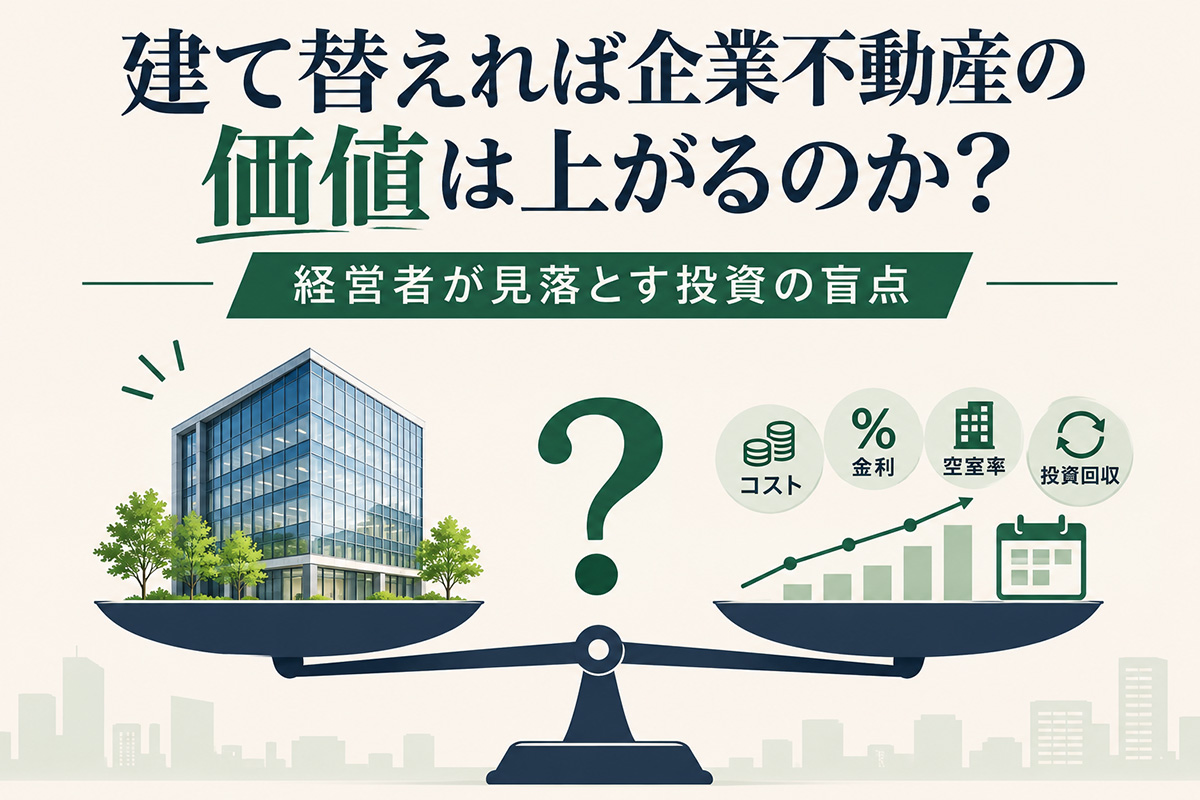
東京都心のオフィス市場では、新築・高品質ビルへの需要が強い。三鬼商事によると、2026年9月の都心5区の平均空室率は1.85%、平均賃料は坪当たり23,985円で、前年同月比13.72%上昇した※1)。
こうした市場を前にすると、築古ビルを持つ経営者の頭には、ある直感が浮かぶ。古いビルを壊して建て替えれば、賃料も資産価値も上がるのではないか、というものである。
しかし、建物が新しくなることと、企業不動産としての価値が上がることは同じではない。建築費は高い水準が続き、日銀は9月に政策金利を1.25%へ引き上げた※2)。建設物価調査会によれば、2026年9月の東京・事務所(鉄骨造)の工事原価指数は147.3(2015年平均=100)で、前月比1.2%上昇した※3)。建替えコストそのものが大きく上昇している。新築の賃料が高いという事実だけで、建替えの採算は語れない。
建替えは、改修との比較から始まる
最初にすべきは、建替えが可能かどうかの検討ではない。現状維持、必要最低限の修繕、競争力維持のための改修、付加価値型改修、そして建替え。これらを同じ土俵に載せて比べることである。前回は、改修額を決める前にビルの「残りの役割」を決めると書いた。その役割そのものを変えうる、最も大きな選択肢が建替えである。
築年数が古いこと自体は、建替えの理由にならない。古くても、立地と使い勝手に優れ、必要な更新で競争力を保てるビルはある。建替えありきで検討を始めると、比較の物差しそのものが歪む。
建替えの前に確かめるべきこと
まず市場性である。新築だから貸せるのではなく、誰に、いくらで、どの程度の稼働率で貸せるのかを確かめなければならない。周辺の供給計画や将来の需要も視野に入れる。
次に、何が建てられるのか。用途地域、容積率、高さ制限などにより、今と同じ規模・用途のビルを建て直せるとは限らない。逆に、現建物が容積を使い切っていなければ、建替えで床面積や用途を広げられる余地もある。土地のポテンシャルをどこまで引き出せるか。これは建替え判断の重要な論点である。
そのうえで、改修であと何年使えるかという建物の状態と、投資の総額を見る。解体費と建築費だけではない。設計費や諸費用、工事期間中の賃料の逸失、テナントの退去や移転への対応、金利負担まで含めた総額である。
資金面では、自己資金、借入余力、返済負担を確かめたい。建替えに資金を振り向ければ、本業の設備投資やM&Aに回せなくなるかもしれない。それも経営上の機会費用である。自社で使うビルなら、仮移転や休業、従業員や取引先への影響も加わる。
価値が上がるとは限らない
建替えによって、賃料も、建物性能も、資産価格も上がる可能性はある。だが、増えた収益や事業への貢献が、投じた資本に見合わなければ、建替えによって企業価値が高まったとは言いにくい。
例えば、建替えによる追加投資額が10億円で、建替え前に比べて年間NOIが3,000万円増えるなら、増分NOI利回りは3%である。借入金利が上昇し、資本コストにも上昇圧力がかかる局面では、十分な投資とは言いにくい。
完成後に不動産の価格が上がるかどうかは、問いの半分にすぎない。もちろん実際には将来の資産価値等も含めて判断する必要があるが、少なくとも追加投資に見合う収益が得られるかを見る必要がある。
さらに、新築の優位性も永続しない。10年、20年たてば、そのビルも既存ビルになる。見るべきは初年度の賃料ではなく、長期にわたってNOIと競争力を保てるかどうかである。
改修のほうが合理的な場合もある
立地が優れている。既存テナントが安定している。改修で競争力を保てる。工事期間中の逸失収益が大きい。建築費が割高である。長期保有を前提としていない。こうした場合には、改修のほうが企業全体として合理的なことも多い。
「古いから建て替える」のではなく、「改修より建替えのほうが合理的か」を問うべきである。
最後は、経営判断である
CRE(企業不動産)の視点に立てば、建替えは古い建物を新しくする工事ではない。大きな資本を再投入し、その土地と建物に新しい役割を与える判断である。
建築、不動産、財務のどれか一つで決まる問題ではない。技術的に建替え可能でも、財務的に無理なら実行できない。採算が合っても、今後の事業戦略に合わなければ意味がない。反対に、短期の負担が重くても、長期の事業基盤を強めるなら、建替えが合理的な場合もある。
建替えを決める前に、まず改修と比べる。市場は何を求めているのか。何が建てられるのか。いくら投資し、どれだけ回収できるのか。会社には、その資金を投じる余力があるのか。
改修額を決める前に、そのビルの「残りの役割」を決める。建替えを決める前に、その土地と建物の「次の役割」を決める。建替えとは、建築の判断ではない。企業不動産に次の資本を投じる、経営判断である。
※本稿は一般的な考え方を示すものであり、建替えの可否、法令上の制限、資金計画、会計・税務上の扱いは物件ごとに異なります。個別の判断は専門家にご確認ください。
■
※1)三鬼商事「オフィスマーケット 東京ビジネス地区」2026年9月
※2)日銀 10月30日の会合で1.25%に据え置き
※3)建設物価調査会 総合研究所 「建設物価 建築費指数® 【2026年9月分】」
コメント