


「円安上等」の高橋洋一氏が、テレビ番組で「ベッセントの言うことを正しいという日本人は売国奴だ」と発言し、批判を呼んでいる。
「円安上等おじさん」こと高橋洋一、「日本の国内でベッセントの言うことを正しいという奴はほとんど売国奴」だの「オールドメディアと金融界は自分たちは儲かるから、欲の皮が突っ張った話でベッセントを持ち出してるだけ。みんな金儲けしたい亡者ばっかり」だのテレビで暴言を吐きまくってしまう。 pic.twitter.com/cI2sKhR7tI
— 芻狗 (@justastrawdog) September 5, 2026
円安で日本の購買力は大きく失われた
NYタイムズによれば、ベッセント氏は片山財務相に対して「円安のメリットを説教する経済アドバイザーが高市首相の周辺にいる」と批判したという。日銀の植田総裁には「円が大幅に過小評価されている」とし、円安が日本国内のインフレ圧力に寄与していると公式に指摘した。(U.S. Department of the Treasury)
もちろんベッセント氏は米財務長官だから、日本のためを思って言っているわけではない。高市政権の「積極財政」が世界的な金利上昇の引き金になり、米国債の金利が上がることを懸念しているのだ。為替レートについては、トランプ大統領がドル安を望んでいる。
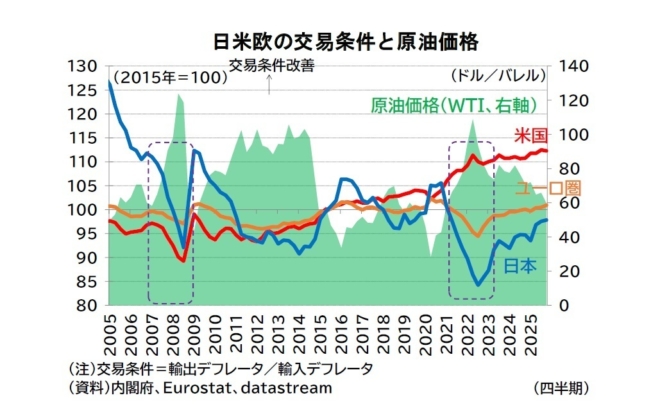
高橋氏は円安のメリットを強調しているが、海外から輸入する原油やLNGなどの一次産品の輸入価格が円安で上がり、2016年以降、図のように日本は一貫して大きな交易損失(購買力の海外への流出)を出している。年間の交易損失は約20兆円で、貿易黒字1.5兆円よりはるかに大きい。
ニッセイ基礎研
日本の消費者を貧困化する「売国奴」は誰か
事実、日本政府も米国と協力して円安を止めようとしている。7月には日米が異例の協調円買い介入を実施した。ベッセント氏に賛同する人が売国奴なら、日本政府も売国奴だろう。
いまだに高橋氏は「近隣窮乏化」などという死語を使うが、国際経済はゼロサムゲームではない。極端な円安は日本人を貧困化するのだ。日本の実質実効為替レートはピークから60%下がり、1ドル360円の時代に戻った。これが貧しさの正体である。
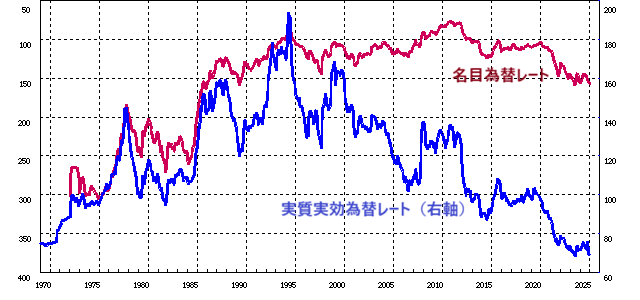
1ドル360円の為替レートは、まだ発展途上国で輸出で外貨を稼ぐ必要があった日本にとっては都合がよかったが、今の160円は購買力平価の約100円より大幅に低く、日本の消費者は高い買い物をしている。円安は消費者から大企業への所得移転なのだ。
高橋氏も理論的根拠があって「円安上等」などと言っているわけではない。2010年代にインフレ・円安で日本経済が回復するというリフレをとなえ、それが失敗したあとも引っ込みがつかなくなって同じ話をしているだけだ。
当時リフレをとなえた浜田宏一氏も黒田東彦氏も「160円は安すぎる」と言っているのに、高橋氏は失敗を認めない。おまけにベッセントまでリフレを否定した。日本の富を海外に流出させ、消費者を貧困化する高橋氏こそ売国奴である。
コメント
池田氏のエントリーに関して、いくつか疑問個所を記しておきます。以下の部分が、少々おかしいように思われます。
> もちろんベッセント氏は米財務長官だから、日本のためを思って言っているわけではない。高市政権の「積極財政」が世界的な金利上昇の引き金になり、米国債の金利が上がることを懸念しているのだ。
>
> 高橋氏は円安のメリットを強調しているが、海外から輸入する原油やLNGなどの一次産品の輸入価格が円安で上がり、2016年以降、図のように日本は一貫して大きな交易損失(購買力が海外へ流出する金額)を出している。年間の交易損失は約20兆円で、貿易黒字1.5兆円よりはるかに大きい。
ここで、池田氏は「2016年以降、図のように日本は一貫して大きな交易損失(購買力が海外へ流出する金額)を出している」としておられますが、引用元のニッセイ基礎研資料では「ロシアによるウクライナ侵攻でエネルギー価格が高騰した2022年に、ユーロ圏と日本の交易条件が悪化している」としております。
この図に示された交易条件は、上が改善側、下が悪化側で、2016年以降改善側にシフトしている一方で、2021~22年に急低下(悪化)していることから、ニッセイ基礎研の記述が正しいものと思われます。(そもそも、この図が2022-23年にフォーカスしていることは、点線の枠が記載されていることからも理解されると思います。)
なお、急速な円安が進んだのは2022年以降ですから、これだけを見れば交易条件の悪化原因を円安とする主張も成り立ちますが、2023年以降に交易条件が改善していることと、この時期も引き続き円安がさらに進んでおりますことから、2022年の交易条件悪化は、主として原油価格の低下によって生じた、円安の影響は限定的であった、と考えるしかなさそうです。
その前の「高市政権の『積極財政』が世界的な金利上昇の引き金になり、米国債の金利が上がることを懸念している」ですが、積極財政が世界的金利上昇の引き金になるためには、日本の金利上昇がこれに先立つはずですが、ベッセント氏は日銀の利上げを支持する旨の発言を行っており、この懸念は疑問です。日本初の世界的金利上昇が心配なら、日本の金利引き上げを支持することは自己矛盾なのですね。
そもそも、高市政権の胸先三寸で、世界経済が大変化をきたすなど、少々考えにくいのですね。そうであるなら、日本人としてはうれしい限りなのですが、正直言って高市さんはそこまでの大物ではない。米国債の金利上昇は、日本の積極財政などよりも、トランプ氏の政策の方がよほど影響を与えていると思いますよ。
高市積極財政の総額が143兆円といっても、増分は21兆円。これに対するトランプ関税の総額は年間2,600億ドル(40兆円)と倍ほどなのですね。トランプ関税は、米国のインフレを促進し、米国金利上昇に直結するのですね。イラン戦争にしたところで、原油価格の上昇を招き、インフレ抑制のための金利引き上げを要請してしまいます。余計なことをしたものだ、と言わざるを得ません。結果論ですけど。
結局のところ、ベッセント氏が日本の金利引き上げを支持し、円高を歓迎するのは、「ドル高は大惨事」とのトランプ氏の意向に従い、米国産業の競争力を維持することが主目的であると考えるのが妥当でしょう。ここは、高橋洋一氏に軍配が上がりそうです。
池田氏のエントリーでもう一つ問題と思われる点は、実質実効為替レートと購買力平価の使い分けです。例えば以下の部分がわかり難いのですね。
> いまだに高橋氏は「近隣窮乏化」などという死語を使うが、国際経済はゼロサムゲームではない。極端な円安は日本人を貧困化するのだ。日本の実質実効為替レートはピークから60%下がり、1ドル360円の時代に戻った。これが貧しさの正体である。
> 1ドル360円の為替レートは、まだ発展途上国で輸出で外貨を稼ぐ必要があった日本にとっては都合がよかったが、今の160円は購買力平価の約100円より大幅に低く、日本の消費者は高い買い物をしている。円安は消費者から大企業への所得移転なのだ。
まず、実質実効為替レートは、海外(例えば米国)のモノを日本人が購入しようとした場合の負担で、名目為替レートで円をドルに換えた後、米国のインフレ率だけ高い金額のドルを支払ってモノを手に入れますので、日米のインフレ率の比率だけ名目為替レートに乗じる必要があります。実質実効為替レートは円の威力を表すもので、海外企業を買収しようとする際に、このレートが円高だと大いに威力を発揮します。また、海外資源などの輸入品も安価に手に入るという利点があります。一方で、強い円は輸出に際して不利に働くのですね。
一方、購買力平価は、よく知られたビッグマック指数でいえば、米国で1ドルのビッグマックを日本では100円で購入できれば、購買力平価は1ドル100円ということになります。この場合のビッグマックは、ドルに対しては米国製のビッグマックの価格で、円に対しては日本製のビッグマックの価格で評価します。こちらは、生活者目線の為替評価ということになります。つまり、ドルで評価した給与が安くても、物価が安ければやっていけるのですね。日本の消費者は日本のビッグマックを購入していますので、それが100円なら、1ドルが160円になったところで、庶民の生活には関係ないといえるわけです。少なくとも、ビッグマックに関しては。
米国がインフレになり、ビッグマックが200円となった時、日本のビッグマックが引き続き100円で購入できれば、名目為替レートが1ドル100円であっても、購買力平価の為替レートは1ドル50円ということになります。一方、実質実効為替レートは、日本人も米国の200円のビッグマックを買うとしての評価ですので、1ドル200円となります。インフレの効果は、購買力平価と実質実効為替レートで逆に生じるのですね。
で、なぜ日本の実質実効為替レートがこのような大幅な円安になったかという点です。その理由は、他国に比べて日本の物価上昇率が低い時代が長い間続いたため、日本の物価は他国と比べて低い水準となり、実質実効為替レートは大きく低下したのですね。物価上昇率の差が2%として、これが30年続くと物価に1.8倍ほどの開きができます。これは、ニッセイ総研のグラフで、1995年にほぼ一致していた実質実効為替レートと名目為替レートに、2005年には2.4倍ほどの開きが出ておりますことを、グラフのばらつきを考えれば、ほぼ説明しているといえるでしょう。
以前、「円の実質実効為替レートがトルコ・リラを下回った」とするブルッキングス研究所の警告を日経新聞が取り上げて「円はリラより弱くなった」として批判されておりましたが、これも上の話と同じことなのですね。トルコリラは大暴落したのですが、同時にハイパーインフレを生じており、実質実効為替レートはこの二つの効果が打ち消されて、円より強い、という計算結果になりました。でも、トルコ国民にしてみれば、自国通貨安がうれしくないことは言うまでもないが、ハイパーインフレになったところで全然助からない。それよりむしろ、生活苦に拍車がかかっていたのですね。そういうわけで、この為替レートで何かを評価しようとするときは、その妥当性に気を付けなければいけません。
さて、それでは、実質実効為替レートの低下が意味している問題は何か、という点ですが、野村證券の山口氏のレポート「実効為替レートとは?/円の水準で見る日本の国力」から、結論を結論としております。
> 第一には、日本の製造業の海外移転が進んだことで、通貨安効果をフルに享受することができなくなってしまったことがあります。製造業を中心とした海外事業からの収益寄与の拡大で、日本の貿易収支は赤字ながらも受取配当金を含めた経常収支は黒字を維持しています。しかし、海外事業からの配当を現地で再投資することで、金融収支は赤字が続き、円安圧力につながっています。
> 第二に、少子化による労働力不足という構造的な生産抑制要因が発生しているということが指摘できます。生産拠点の海外移管だけではなく、外国人労働力に依存してきた企業も少なくありませんが、実質実効為替レートの下落は外国人労働力の誘致に逆風になる恐れがあります。
> さらに、懸念されるのが日本の製造業の非価格競争力が低下しているのではないかという問題です。かつて価格はリーズナブルで、高品質、故障も少ないと評価されてきた日本製品のブランド力ですが、韓国メーカーや中国メーカーの技術進歩で、日本製品の優位性が薄れています。また半導体産業のファブレス化とファウンドリー大手へのシェア集中、自動車分野でのEV化やガラパゴス携帯に代表されるグローバル規格への対応の遅れも影響していた可能性もあります。
基本的には、実質実効為替レートの低下(円安)は日本の国際競争力を上昇させる、プラスの効果があります。しかし、現実に日本のGDPが上昇しているわけではない。その原因は、海外生産が進んだことと、日本の製造業の非価格競争力が低下していることだと、山口氏は指摘するのですね。つまり、実質実効為替レートの低下が問題なのではなく、それが日本の経済成長に結びついていないことが問題だ、ということです。
海外生産比重の増加は過去の円高によるもので、今さら致し方ないことなのですが、製造業の競争力低下は大問題です。かつて我が国の輸出産業を支えた高い技術力、高品質低価格といった日本産業界の力が失われている。特に今後の成長分野において、これを取り戻すことが、日本を貧困化から救う、ほとんど唯一の道ではないでしょうか。