


OpenAIとAnthropicが、そろってIPO(新規株式公開)を延期する。これだけで「AIバブル崩壊」と騒ぐのは早いが、これまで投資家があまり気にしてこなかった問題が表面化している。それは、AIは本当にもうかるビジネスなのかという疑問である。
OpenAIのキャッシュフローはマイナス2800億ドル
Anthropicは10月に予定していたIPOを11月に延期する。OpenAIは、コンピューティングインフラへの支出急増に伴い、2026年から2030年末までの累計で2780億ドルのキャッシュフロー赤字を見込んでいることが、非公開の企業プレゼンテーション資料で明らかになった。
売上高は今年の360億ドルから2030年には3500億ドルへ急増する見通しだが、支出がそれを上回るペースで拡大し、コンピューティングおよびインフラへの累計支出は2030年末までに約8560億ドルに達する見込みだ。
同社は現在、評価額1.2兆ドル超となる可能性のある資金調達ラウンドについて投資家と初期協議を行っており、これは3月時点の評価額8520億ドルから約41%のプレミアムとなる。サム・アルトマンCEOは2026年中の上場はないと述べた。
売上が増えると、費用がもっと増える「費用逓増」
OpenAIも売上高は急拡大している。利用者も法人契約も増え、AIが一時的なブームではなく、企業活動のインフラになりつつあることは間違いないが、このビジネスは従来のIT企業とはかなり違う。
Google検索やFacebookは、利用者が1人増えても、それほど大きな追加コストはかからない。だから利用者が増えるほど利益率が上がるので、最適規模は無限大である。これがグローバルに拡大できるインターネット企業の強みだった。
生成AIは逆である。利用者が質問するたびにGPUが動き、電力を消費する。さらに競争に勝つためには、次世代モデルの学習に数兆円単位の投資が必要になる。つまり成長すればするほど多くのカネが必要になる費用逓増の産業なのだ(図1)。これは巨大な電力会社や半導体工場に近く、どこかに絶対的な最適規模がある。
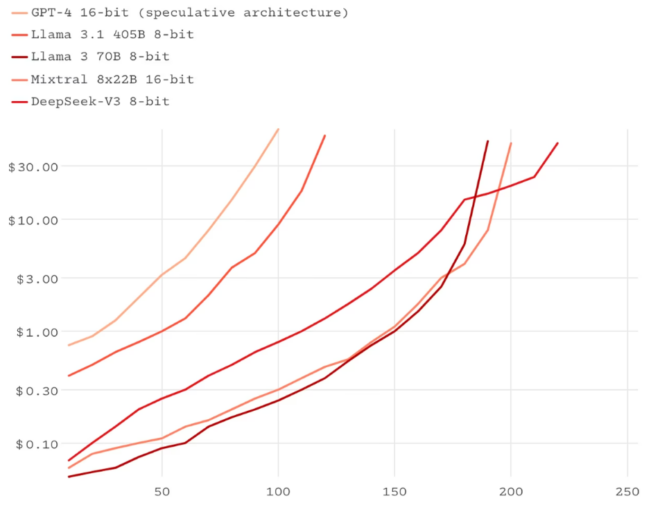
図1 100万トークンあたりの生成コスト(Epoch AI)
「資金調達」は順調だが「収益化」は見えない
OpenAIやAnthropicで驚くべきなのは、その資金調達能力だ。巨額の赤字のままで数百億ドル規模の資金を次々と集め、それをGPU、データセンター、電力設備に投入する。その資金がNVIDIAやクラウド企業、データセンター会社の売上になり、それを見た投資家がさらに「AI市場は成長している」と評価する。
AI業界では巨大な循環取引が回り、売上高と企業価値が膨らんでいる。もちろん、それ自体が悪いわけではない。AmazonもTeslaも長期間赤字を出しながら成長した。問題は、その先に十分な利益があるかどうかだ。
現在のAI企業は、「将来ものすごくもうかる」という期待を前提に、現在ものすごい金額を使っている。この期待が崩れれば、資金調達の歯車も逆回転する。資本収益率が資本コストを下回るという指摘もある(図2)
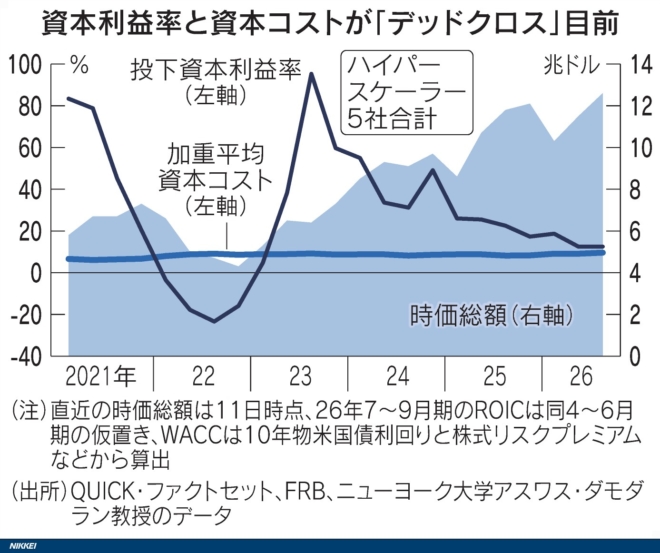
図2(日本経済新聞)
IPO延期が示す市場の変化
そこで気になるのがIPO延期である。未上場企業は、少数の投資家から「将来性」を評価してもらえばいい。しかし上場すれば、四半期ごとに売上高、損失、キャッシュフローを公開しなければならない。
投資家は当然、「いつ黒字になるのか」「設備投資はいくら必要なのか」「この成長率を何年維持できるのか」と聞く。AI企業にとっては、こちらの質問のほうが厄介かもしれない。モデルのベンチマークなら数字を出せるが、投資した数千億ドルをどう回収するかという問題には、まだ明確な答えがないからだ。
問題は夢よりキャッシュフロー
当面、OpenAIやAnthropicほど資金を集めやすい企業は世界でも珍しいが、それはAI産業が健全だという意味ではない。注意すべきなのは、現在のAIブームが利益ではなく投資家の夢で維持されている部分が大きいことである。
しかし中国AIも急速に追い上げ、グローバルな競争が激化している。AIサービスの成長率が落ち、価格競争が始まり、期待した利益が出ないと、問題はAI企業だけでは済まない。GPU、データセンター、電力、クラウドまで巨大な設備投資の採算が問われる。
OpenAIとAnthropicのIPO延期は、それだけで危機を意味するものではないが、市場が慎重に財務諸表を見るようになったことは確かだ。AIバブルの行方を決めるのは、ベンチマークの点数ではなく、最終的にはキャッシュフローである。
コメント