


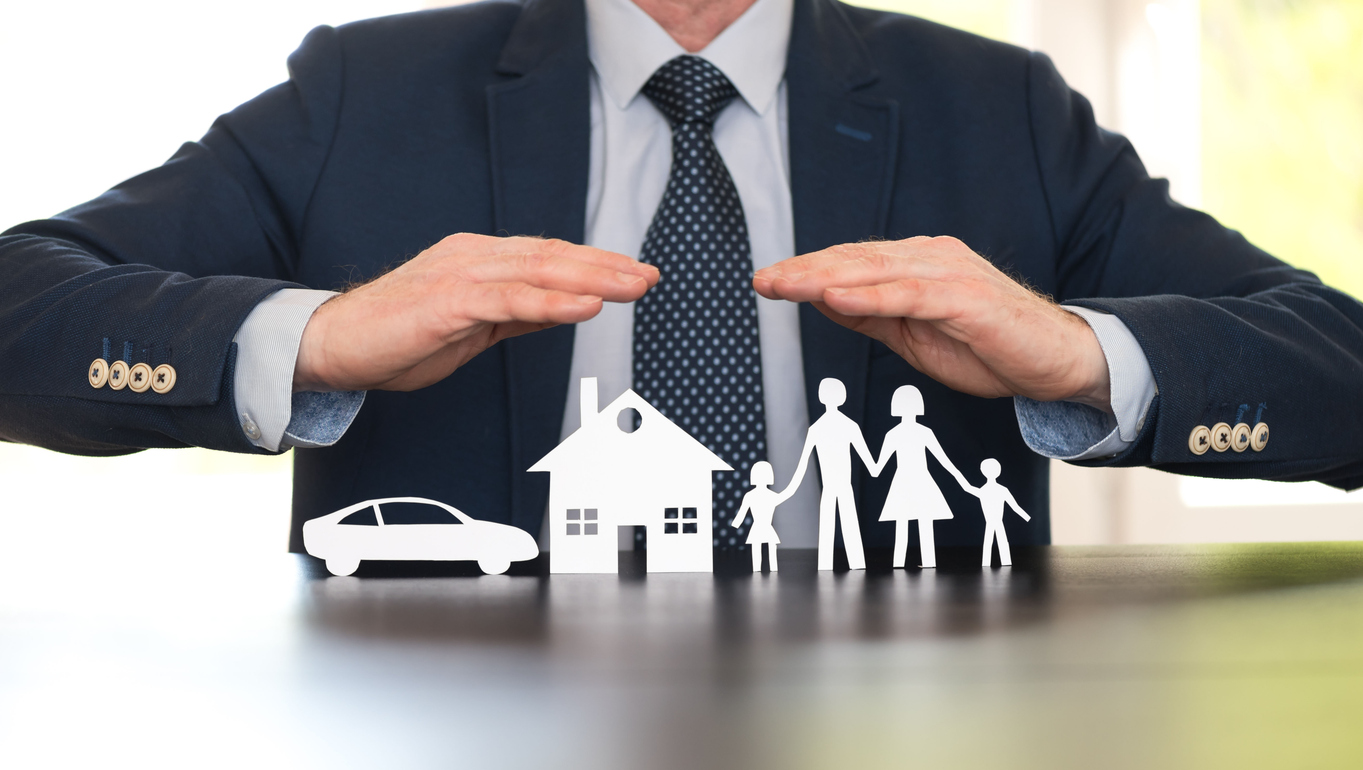
生命保険の死亡保障においては、契約者である被保険者にとって、保険料の支払いという不効用は目に見えて明瞭であるのに対して、その対価として得られる保障は目に見えない抽象概念であって、保障が保険金として具現化するときには、自分は死んでいて、その有意義な効果を見ることはできない。
故に、生命保険の営業とは、顧客の理性の働きを促して、目に見えない保障の必要性を理解させることにあるが、それだけでは不十分で、多少とも感性に訴える要素は不可欠なのであって、真の営業の技術は、むしろ、理詰めの説得を超えた工夫にあるのだと考えられる。
thodonal/iStock
その工夫の代表は、保障が実際に機能した実例の紹介である。例えば、頭では保障の意味を理解していても、感情的には乗り気でなく、それでも渋々と契約した顧客がいたところ、不幸な事故により死亡して、幼い子供を抱えた未亡人から大変に感謝されたという事例を紹介すれば、同様に躊躇している見込み顧客は、自分自身の幼い子供を直ちに想起することで、生々しい実感をもって保障の意味を体得するわけである。これは、要は、金融機能の実演販売である。
消費の多様化と高度化が進むにつれて、かつてない高度な機能を備えた新商品が多方面で大量に投入されるようになったが、いかに新しく優れた機能でも、その優位性が消費者に明瞭に見えなければ売れない。そこで、テレビの通信販売に加えて、インターネット上の動画という新形態の実演販売が多用されるようになったわけである。
この構図は金融と全く同じで、金融は、いかに重要な機能を演じていようとも、その効果が顧客に見えなければ売れないので、実演販売と同じ仕組みを必要とする。例えば、この家が住宅ローンの利用によって購入されたという具体的な事実こそ、住宅ローンの機能を端的に示すものであり、それだけによって住宅ローンは成立するわけである。
そして、かつては、真の生命保険の営業とは、実演販売の高度な技術によって、死亡保障の必要性を目に見えるように描き出すことだったのであり、今や、自動車保険の営業は、事故処理や保険料の無事故割引の実績を使った実演販売にほかならないのである。
■
森本 紀行
HCアセットマネジメント株式会社 代表取締役社長
HC公式ウェブサイト:fromHC
X(旧Twitter):nmorimoto_HC
Facebook:森本紀行
コメント