


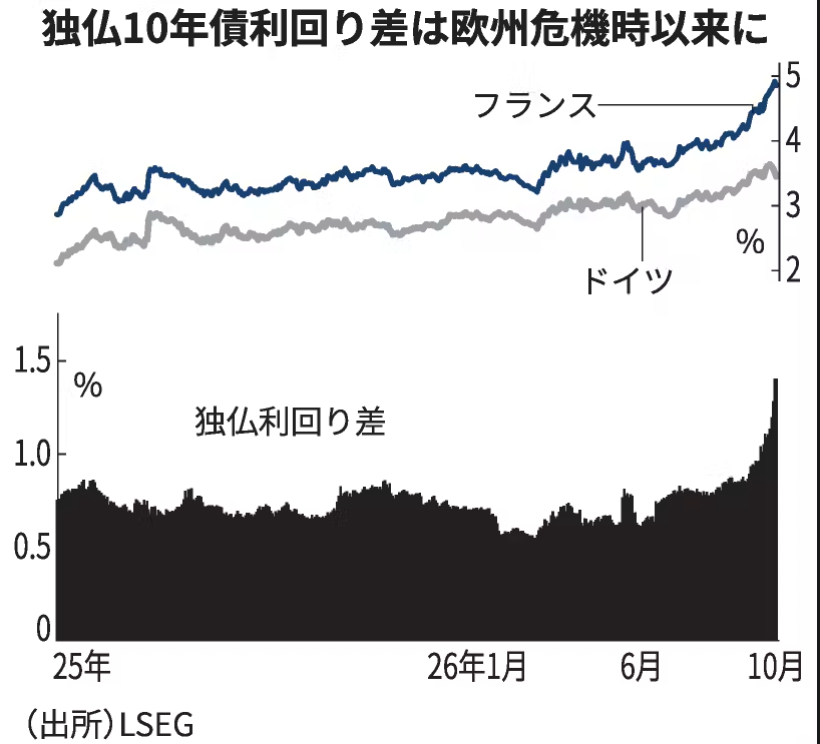
三井住友DSアセットマネジメントのグローバル債券ファンドが、保有していたフランス国債をすべて売却し、資金をドイツ国債と日本国債に振り向けた。
正確には三井住友DS全体が保有する仏国債を全部売ったわけではなく、国部真二氏が運用するファンドのポジションの話だが、日本の運用会社がフランスから資金を引き揚げたという事実は象徴的だ。
日本経済新聞
フランスは欧州で最大の財政危機
背景にあるのはフランス政界の混乱である。フランス政府は2026年の財政赤字をGDP比5.4%、政府債務残高を119.3%と見込んでいる。
2027年には債務比率が121.7%まで上昇する予測だ。政府は540億ユーロ規模の歳出削減・増収策を掲げるが、議会は分裂し、緊縮策に対する反発も強い。
市場はすでに投票を始めた。フランス10年国債とドイツ国債の利回り差は約1.5%ポイントまで拡大し、欧州債務危機以来の水準となった。フランス国債のCDSも80bpと、2013年以来の高水準になっt。
日本国債に逃げてきたのは朗報だが……
日本国債が「逃避先」の一つに選ばれたこと自体は悪い話ではない。国部氏は「政府が財政規律にどの程度コミットしているか」を重視し、日本政府について、フランスとは違って市場の信認を意識した情報発信が増えていると評価している。
高市政権は最近になって市場とのコミュニケーションをかなり意識し始め、片山財務相は高市政権がリフレ政策を進めているとの市場の見方を打ち消すため、8月末ごろから情報発信を修正していると明らかにした。
ファンドが買ったのは日本の短期国債
しかし三井住友DSが資金の中心を移したのはドイツ国債であり、日本については年限が短い国債に限られている。
10月2日の日本の10年国債利回りは約3.11%。長期金利は30年ぶりの高水準圏にあり、日本の財政リスクが消えたわけではない。
つまり投資家が言っているのは、「日本の財政は安全だ」ではなく「フランスよりは今のところ安心できる。短期債なら買える」という程度なのだ。
日本がフランスから学ぶべきこと
今回のニュースは日本にとって小さな朗報だが、むしろ警告として読むべきだろう。フランスも数年前まで、国債市場から見放される国とは考えられていなかった。しかし財政赤字が増え、政治が歳出削減を決められなくなると、投資家はリスクプレミアムを要求し始めた。
日本も他人事ではない。減税、補助金、給付金、公共投資を積み上げながら、「経済成長すれば何とかなる」と説明しているだけでは、いつか市場から答を迫られる。
日本政府が本当に喜べるのは、海外投資家が日本の長期国債を安心して買うようになったときだろう。それに必要なのは「市場への丁寧な説明」だけではなく、政府債務を減らす長期的な計画である。


コメント