


- バラマキで景気は戻らない。21兆円の“実験”で、答えはもう出た。
- 高市政権は2025年度補正で18.3兆円、2026年6月にさらに3.1兆円、合わせて21.4兆円を積んだ。結果は、7〜9月期GDPの個人消費が2四半期連続マイナス、家計調査の消費支出は9月まで10カ月連続マイナス。
- 「給料が物価に負けているから」という言い訳も通らない。実質賃金は9カ月連続プラス。所得が増えても使わない家計に、お金を足しても消費は戻らない。政府自身のモデルでも、所得税を6.1兆円減税してGDPが増えるのは1年目1.2兆円だけ。
- 「中東のエネルギー高のせいだ」という言い訳も通らない。同じショックを受けた米国は前期比+0.8%、ユーロ圏+0.4%、ドイツ+0.2%。主要国でマイナスに沈んだのは日本だけ(イタリアは横ばい)。
- 規制改革は税金ゼロ。財務省の研究所のモデルでは、解雇規制を緩めると長期で生産量が0.8〜1.2%増える。いまのGDPに当てはめると年4.6〜7.3兆円が毎年続く。
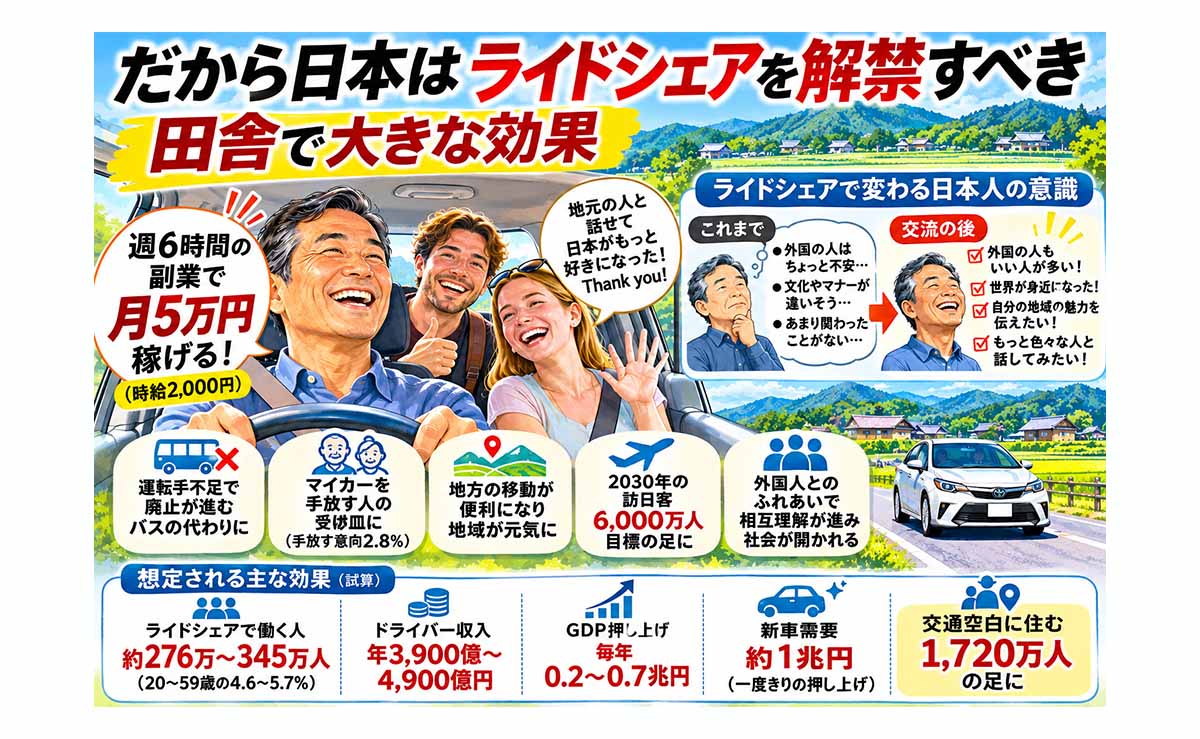
- ライドシェアは、野村総研の試算(年0.07〜0.42兆円)にドライバーの稼ぎが消費に回る分を足すと年0.15〜0.67兆円。副業ドライバーは調査ベースで約276万人、稼いでいる人を見て参入が増え345万人になれば最大0.74兆円。さらに、始める人が軽からハイブリッドなどに買い替える一度きりの新車需要が1.0〜1.2兆円(アルファードで上客を狙う人も含む)(筆者試算)。ただGDP比では0.1%前後で、本当に効くのは「交通空白」に住む1,720万人の足と時間。
- 但し書き:中東への依存度は国で違うし、ユーロ圏の伸びの半分はアイルランドの多国籍企業による。解雇規制の数字はモデル上の長期の値で、来年すぐ出る数字ではない。
こんにちは。永江です。
11月16日、7〜9月期のGDP速報が出ました。実質で前期比0.0%減、年率0.1%減。4四半期ぶりのマイナスです。QUICKがまとめた民間予測の中心値は年率0.2%増だったので、予想より下。足を引っ張ったのは個人消費で、0.3%減の2四半期連続マイナス(日経・共同の報道による)。
数字だけ見ればほぼゼロ成長で、大騒ぎするほどじゃない。でもわたしが引っかかったのは中身なんですよ。この1年、政府は「物価高対策」でとんでもない額のお金を積んできた。それで家計の消費がマイナスって、どういうこと?
というわけで今日は、「財政でばら撒いても景気は戻らない。戻すなら規制改革だ」という話を、数字で徹底的にやります。菅さん、岸田さん、石破さんまではやってきた規制改革を政治と経済の素人の髙市さんは0にした。アホでもできるバラマキ中心で交渉能力が必要で高度な知識や認識が必要な規制改革は髙市さんはやりません。できないからです。
ライドシェアを解禁したらいくら増えるのか。金銭解雇ができたらいくら増えるのか。都合のいい数字だけ拾うのはナシで、小さいものは小さいとちゃんと書きます。
まず、この1年で政府がいくら積んだかを並べます。
| 時期 | 中身 | 規模 |
|---|---|---|
| 2025年11月21日 | 総合経済対策「強い経済」を閣議決定 | 国費21.3兆円(一般会計17.7兆円、減税2.7兆円など) |
| 2025年12月16日 | 2025年度補正予算が成立。コロナ後で最大 | 18兆3,034億円 |
| 2026年6月5日 | 中東情勢対応の2026年度補正予算が成立。全額赤字国債 | 3兆1,135億円(うち予備費2.5兆円) |
| 合計 | 補正予算だけで | 約21.4兆円 |
6月の補正は、なんと97%が使い道を決めていない予備費。「とりあえずお金を置いておくから、あとはよろしく」という予算です。
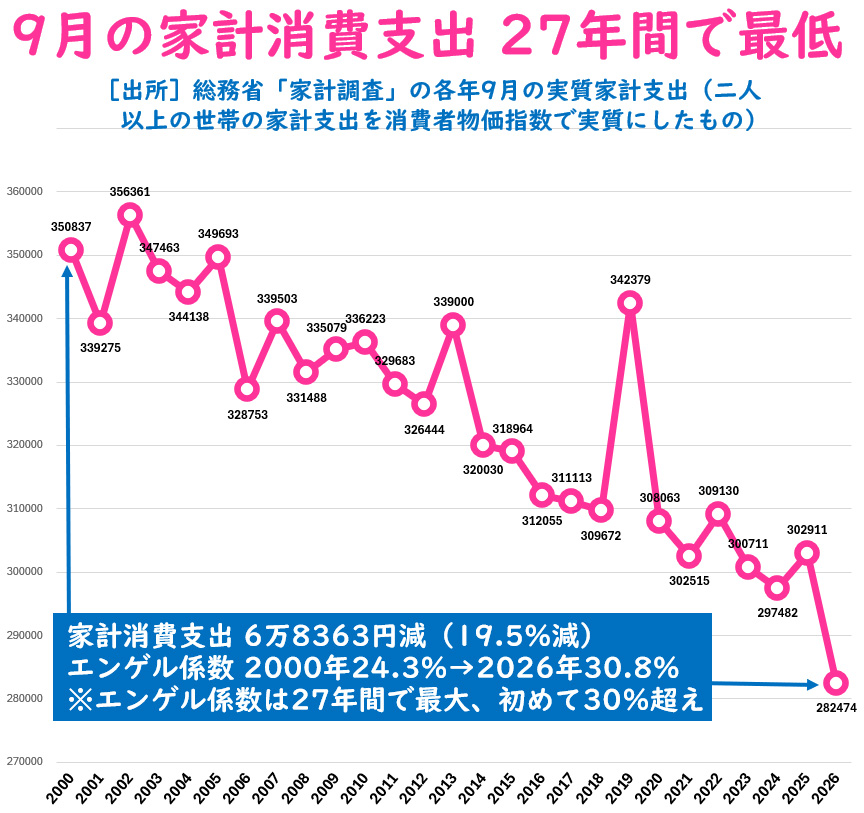
で、家計はどうなったか。総務省の家計調査(2人以上の世帯)だと、9月の消費支出は1世帯28万9,536円で、物価を除いた実質で前年同月比6.8%減。マイナスは10カ月連続(共同通信)。大和総研によると、補正をかけた指標(CTIミクロ)で9月は10大費目が全部前月より減っていて、全費目そろって減ったのは消費税を10%に上げた2019年10月以来だそうです。
21兆円積んで、消費税増税のときと同じ減り方。ちょっと笑えない。
「中東情勢でエネルギーが高騰したんだから仕方ない」と言う人がいると思います。でも、同じ時期に同じショックを受けたほかの先進国を見てください。
| 国・地域 | 2026年7〜9月期の実質GDP(前期比) |
|---|---|
| 米国 | +0.8%(年率+3.4%) |
| ユーロ圏 | +0.4% |
| ドイツ | +0.2% |
| イタリア | 0.0%(横ばい) |
| 日本 | ▲0.0%(年率▲0.1%) |
エネルギー価格が上がって家計が苦しくなったのは、欧州も同じ。ドイツなんてエネルギー高に何年も苦しんでいる国です。それでもプラス。この中でマイナスに沈んだのは日本だけです。
公平のために書くと、ユーロ圏の伸びの半分はアイルランドの多国籍企業の取引によるもの(大和総研)。ただ、アイルランドを除いてもプラスは維持しています。それと、中東の原油にどれだけ頼っているかは国によって違います。それでも、「日本だけ特別に不運だった」で片づけられる差ではありません。
ここが今回いちばん大事なところです。よく「物価に賃金が追いついてないから消費が落ちる」と言われますよね。わたしも最初はそう思っていました。でも2026年はそうじゃない。
厚労省の毎月勤労統計だと、物価を引いた実質賃金は9月が前年比+2.2%で、9カ月連続のプラス(第一生命経済研究所のレポートによる)。7月は+2.4%、8月は+1.5%(共同通信)。賃金はちゃんと物価に勝っています。
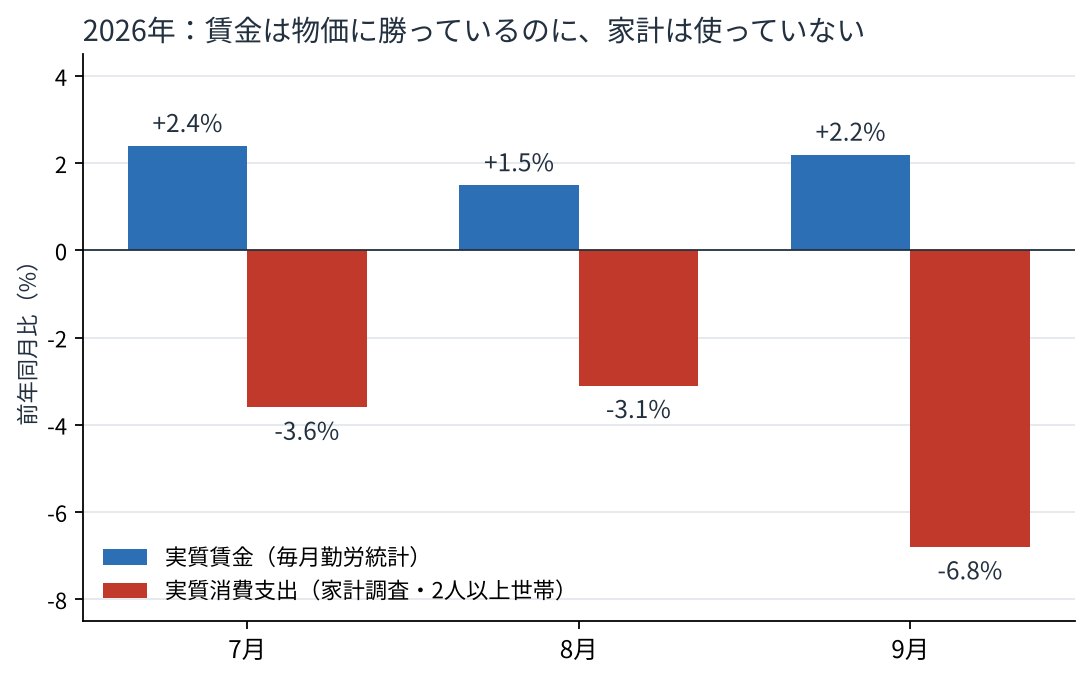
給料は増えた。なのに使わない。これが今の日本の家計です。
公平のために書いておくと、9月の家計調査で「光熱・水道」が実質10.5%減っていて(寄与度はマイナス0.77ポイント)、ここには政府の電気・ガス代支援(7〜9月使用分)で請求額が下がった影響が含まれている可能性があります。ただ、それを全部差し引いてもマイナス6%前後。節約しているのは本当です。
所得が増えても使わないなら、給付や減税で所得を足しても同じことになります。これは政府自身のモデルが言っている話です。
内閣府の「短期日本経済マクロ計量モデル」を使った試算(2024年12月の税調協議で提示)では、所得税を6.1兆円減税しても、実質GDPが増えるのは1年目1.2兆円、2〜3年目も1.8兆円(プレジデントオンラインの報道による)。6兆円使って1〜2兆円。第一生命の永濱利廣さんも、家計向けの財政支出はどの乗数も1を下回ると書いています。
公共事業はもう少しマシで、内閣府経済社会総合研究所の2015年版モデルでは、GDP1%分の公共投資を積むと1年目のGDPが1.14%増える。でもこれはお金を積んでいる間だけ。やめれば消えます。カンフル剤なんですよね。
じゃあ規制改革ならどうか。まずライドシェアから。ここは期待しすぎないよう、先に答えを書きます。景気を押し上げる効果はやや小さい。でも、田舎の生活を変える効果は大きい。
2024年4月に始まった日本版ライドシェアは、タクシー会社が運行を管理するのが条件。国交省のまとめだと、2025年8月17日時点で141地域、登録ドライバー9,518人、累計運行95万8,898回。国交省は「タクシーの補完として有効に機能している」と言っています。
一方で新経済連盟が国交省のデータを解析したところ、都市部12地域でも、配分された台数のうち実際に動いた割合は6〜28%しかなかった(2024年12月1日発表のデータ)。枠はあるのに走っていない。
日本で一番ちゃんとした試算は、野村総研が2024年3月7日に出した「ライドシェアの社会的な意義と効果」です。前提は、タクシー会社が管理する今の日本版ではなく、一般ドライバーが自家用車で走るライドシェアが、タクシーの2割引くらいの運賃で全国に普及した場合。つまり海外型の全面解禁に近い想定です。ただしアンケートは神奈川県で取ったもので、それを全国に広げて試算しています。独自アンケートをもとに、運賃がタクシーの2割引程度なら国民1人あたり年間約11時間使われる。ドライバーは時給2,000円程度で十分集まる、という前提です。
| 効果の中身 | 金額(年間) | GDPとの関係(筆者の整理) |
|---|---|---|
| 自分で運転しなくて済む時間の価値 | 9,150億円 | GDPには入らない(時間の得) |
| 赤字バス路線の代わり、外出が増えることによる消費増など | 700億〜4,200億円 | 支出の増加などでGDPに近い |
GDPに近いのは年700億〜4,200億円のほう。中身は、外出が増えることによる消費増919億円、ドライバーが車をよく使うことで買い替えが早まる分3,247億円、赤字バス路線の代替23億円など。下限は、利用者がマイカーを手放す分(最大3,443億円)を差し引いた値です。
実はこの試算、ドライバーが稼いだお金で家計の消費が増える効果は入っていません。副業で月に1万円でも目に見えて増えれば、家族で外食したり、子どもに何か買ったりする。ここを足してみます。
野村総研の調査の数字を使います。20〜59歳の人口6,001万人のうち、ドライバーをやりたい人が4.6%。時給2,000円なら1人あたり年間約71時間働く。これを掛け合わせると(ここからは筆者の試算)、
| 項目 | 値 |
|---|---|
| 副業ドライバーの数 | 6,001万人 × 4.6% = 約276万人 |
| 1人あたりの年収増 | 2,000円 × 71時間 = 約14万2,000円 |
| ドライバー所得の合計 | 約3,920億円/年 |
| そのうち消費に回る分(下限) | 約770億円(政府モデルの「減税1円でGDP0.2円」程度しか使われない場合) |
| そのうち消費に回る分(上限) | 約2,550億円(勤労者世帯の平均消費性向65.0%で使われる場合) |
野村総研の試算と合わせると、年1,500億〜6,700億円。GDP比で0.03〜0.11%です。
給付金と違って、これは働いて稼いだお金。毎月入ってくる収入なので、一回きりの給付より使われやすいとわたしは思います。しかも国の財布からは1円も出ていない。
ただし、正直に書いておくことが2つあります。1つは、利用者が運賃を払うぶん、ほかの買い物を減らす可能性があること。もう1つは、ドライバーの車の買い替え増(3,247億円)と、稼ぎを消費に回す分が一部重なっている可能性があること。なので上限は高めに見ておくべきです。それでも、ライドシェアだけで景気が戻るとまでは言えません。
276万人というのは、まだ誰もやっていない段階でのアンケートの数字です。でも副業って、知人が「週1回やって月5万円になった」と言い出したら一気に広がるものですよね。
わたしは、普及が進めば345万人くらいまで増えると見ています(20〜59歳の約5.7%。これはわたしの推測です)。同じ計算をすると、ドライバー所得は年約4,900億円、そのうち消費に回るのは年970億〜3,180億円。野村総研の試算と合わせて年1,700億〜7,400億円、GDP比で最大0.12%です。
もうひとつ、見落としがちな効果があります。ライドシェアを始める人は、車を買い替えるんですよ。
お客さんを乗せて評価される仕事なので、後部座席が狭い軽自動車は選ばれにくい。しかも走れば走るほどガソリン代がかさむ。少しやって「稼げる」と分かったら、燃費のいいハイブリッドやEVに乗り換えるのは自然な流れです。
日本の乗用車6,207万台のうち、軽は2,356万台で約38%(自動車検査登録情報協会「令和8年版 わが国の自動車保有動向」、2026年3月末)。ドライバーの車も同じ割合で軽だとして、その3割が普通車のハイブリッドなどに買い替えると仮定すると(ここからは筆者の試算)、
| ドライバー276万人 | ドライバー345万人 | |
|---|---|---|
| いま軽に乗っているドライバー | 約105万人 | 約131万人 |
| そのうち3割が買い替え | 約31万台 | 約39万台 |
| 新車購入額(1台285万円) | 約0.9兆円 | 約1.1兆円 |
| 実質GDP比 | 約0.15% | 約0.19% |
これは一度きりの需要で、毎年続くものではありません。2〜3年に分かれて出てくるでしょうし、いずれ買い替えるはずだった車の前倒しも含みます。下取りに出した車は中古車として回るだけなので、そのぶんはGDPに乗りません。買い替え率30%もわたしの仮定です。
それでも、税金ゼロで0.9〜1.1兆円の新車需要。国が補助金を出して買い替えを促すのと、やっていることは同じなのに、国の財布は1円も使わない。ちなみにいま走っている乗用車のうちハイブリッド(PHEV含む)は1,476万台、EVはまだ27万台なので、売れるのは当面ハイブリッド中心だと思います。
さらに言うと、全員が普通のハイブリッドで済ませるとは限りません。ライドシェアは車種を選べるので、高級ミニバンで高所得の客を狙う人が必ず出てきます。チップももらえるし。
アルファードは2026年6月3日の一部改良後、いちばん安いハイブリッドの「G」で559万9,000円。残価設定ローン(残クレ)なら「月々5万円台から」という紹介記事もあります(改良前の価格での試算)。時給2,000円なら月25時間、週6時間ちょっと走れば月5万円。ライドシェアの稼ぎでローンを払うという人は、普通に出てくると思います。
買い替える人のうち1割がアルファードを選ぶと仮定すると(筆者の仮定)、3.1万〜3.9万台。平均285万円の車の代わりに560万円の車が売れるので、上乗せは約860億〜1,080億円。買い替え需要は合わせて約1.0〜1.2兆円になります。
アメリカの研究でも桁は同じです。シカゴ大学のレビットらがUberの約5,000万件のデータで推計したところ、2015年にUberXが米国の利用者にもたらした得(消費者余剰)は68億ドル。米国のGDPから見れば小さい。ただし利用者が1ドル払うごとに1.6ドル分得をしている。払った額以上に暮らしが楽になっている、ということです。
ちなみに日本のタクシーの営業収入は、令和5年度で約1兆3,878億円(国交省調べ)。市場そのものがGDPの0.2%程度しかないので、多少広がってもマクロの数字はそんなに動かないんですよ。
じゃあ意味がないかというと、まったく逆です。国交省の2026年の調査では、バスもタクシーもまともに使えない「交通空白」地区が892自治体の2,740地区。そこに住んでいる人は1,720万7千人で人口の13.9%、面積で言えば国土の31.4%です。
この人たちにとっては、移動手段があるかないかの話。病院に行けるか、買い物に行けるか、子どもを塾に送れるか。GDPには小さくしか出ないけど、暮らしへの効果は巨大です。しかも国の財布からは1円も出ていかない。
さらに日本人の外国人に対する恐怖も触れあう人で解消されていく。これも大きな効果です。
次は本丸。解雇規制です。こっちは数字が大きい。
日本では、裁判で解雇が無効になると、原則は職場に戻る(復職)しかありません。法律上、お金で解決するルールがない。だから実際の解決金はバラバラです。
| 解決の場 | 解決金の水準 |
|---|---|
| 労働局のあっせん | 中央値月収1.03か月分 |
| 裁判上の和解 | 月収7.3か月分程度 |
同じ解雇でも、どこで揉めるかで7倍違う。企業から見れば「いくらかかるか分からない」。だから正社員を雇うのも、合わない人と別れるのも、ものすごく慎重になる。
東大の川口大司さんは、OECDの指標で日本の解雇規制が「緩い」ように見えるのは、金銭解決が認められていないせいで「解決金なし」として扱われているからで、その見方は必ずしも正しくないと指摘しています。値段がないから安く見えているだけ、ということです。
2025年12月、財務省の財務総合政策研究所が出した論文があります(工藤教孝・宮本弘曉「労働市場の流動化が雇用,賃金,および生産性に与える影響」、フィナンシャル・レビュー161号)。日本経済に合わせた労働市場のモデルで、生産性の低い社員が辞める(辞めてもらう)確率を20%上げるとどうなるかを計算しています。
| 項目 | 変化 |
|---|---|
| 労働生産性 | +0.8%(労働時間も動くモデルでは+1.3%) |
| 生産量(GDPに相当) | +0.8%(同+1.2%) |
| 生産的な仕事に就く人 | +0.8% |
| 失業率 | 3.2% → 約3.22%(ほぼ変わらない) |
ポイントは失業率がほとんど上がらないこと。辞める人は増えるけど、そのぶん新しい採用がすぐ進むからです。論文の結論もそうなっています。
この+0.8〜1.2%を、いまの実質GDP約599兆円に当てはめると年4.6〜7.3兆円。しかも給付金と違って、一度変えれば毎年続く。財源はいりません。
ただし、ここは盛らずに書きます。これはモデルの中で長い時間をかけて落ち着いた先の値で、来年のGDPがすぐ7兆円増えるわけではない。それと、モデルの「辞める確率を20%上げる」が、現実の金銭解決ルールのどの水準に当たるかは、論文には書かれていません。論文には、確率を2倍にして極端な前提を置いたケース(生産量+14.4%)もありますが、これは上限の参考くらいに見ておくべきです。
モデルだけじゃなく、データでも方向は同じです。経済産業研究所の奥平寛子・滝澤美帆・鶴光太郎の研究は、整理解雇の判決の傾向が地域で違うことを使って分析し、雇用保護が強い地域ほど企業の生産性(TFP)の伸びが落ちることを示しました。
イタリアは2015年の「Jobs Act」で、不当解雇でも原則復職させる仕組みをやめて、勤続年数に応じた補償金に切り替えました。ボエリとガリバルディの研究では、その後期間の定めのない正社員の採用と、有期から無期への転換がはっきり増えた。一方で解雇の増加はずっと小さく、大企業に集中していた。同時に採用補助金も入っているので全部が解雇ルールの効果ではないですが、「解雇しやすくすると、むしろ正社員の採用が増える」という結果です。
IMFは2018年の対日審査で、労働市場改革を含む構造改革を確実に実行すれば、金融緩和と債務の安定化とセットで40年で実質GDPを最大15%押し上げられると書いています。
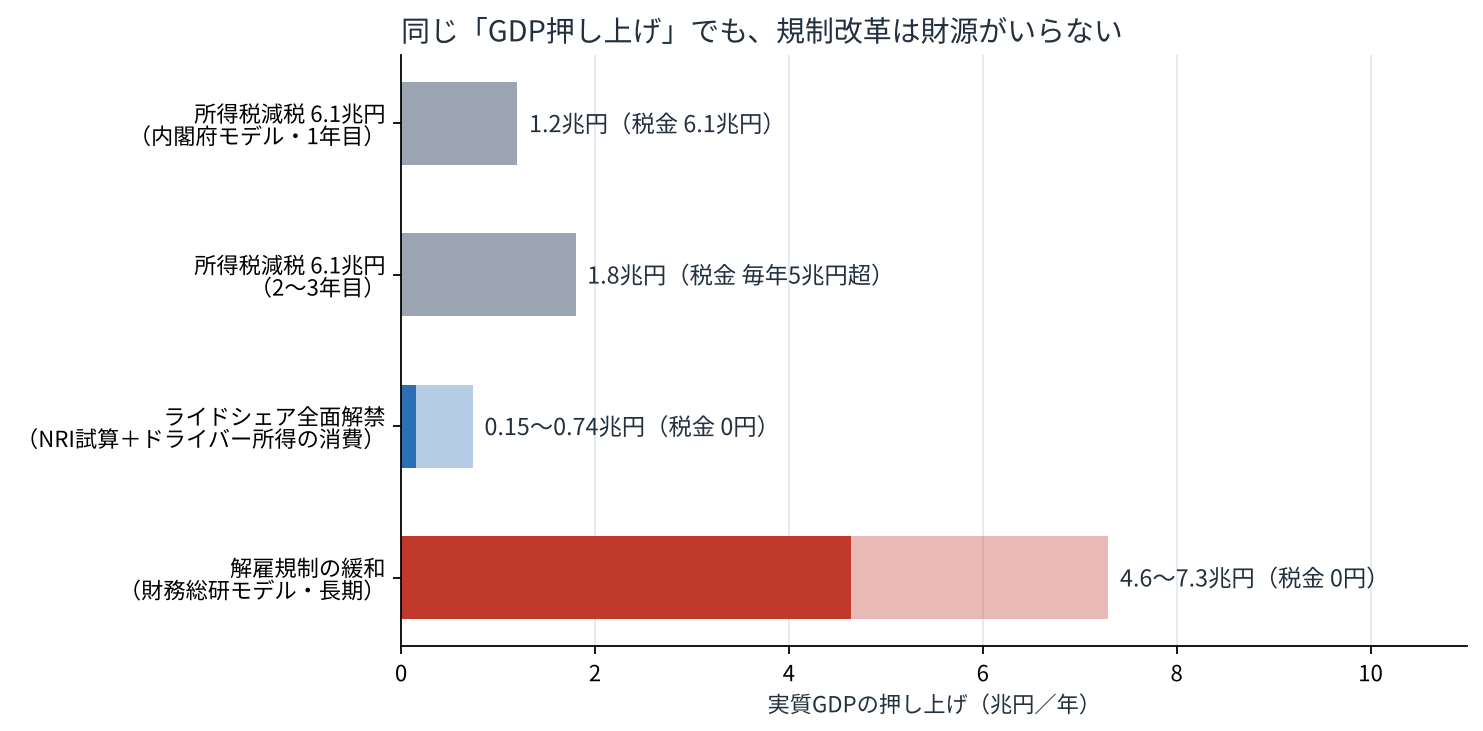
| 税金 | GDP押し上げ | 続くか | |
|---|---|---|---|
| 所得税減税 6.1兆円 | 6.1兆円(2年目以降も毎年5兆円超) | 1年目1.2兆円、2〜3年目1.8兆円 | 減税を続ける限り |
| 公共投資(GDP1%分) | いまなら約6兆円 | 1年目+1.14% | 積んでいる間だけ |
| ライドシェア全面解禁 | 0円 | 年0.15〜0.74兆円(ドライバー所得の消費を含む。ほかに時間の価値0.9兆円)+買い替え需要1.0〜1.2兆円(一度きり) | 毎年(買い替えは一度きり) |
| 解雇規制の緩和 | 0円 | 長期で年4.6〜7.3兆円 | 毎年 |
バラマキは「お金を使った分のごく一部がGDPになる」。規制改革は「お金を使わずにGDPの天井を上げる」。性質がまったく違うんです。
答えは単純で、お金を配るのは誰とも喧嘩しなくていいからです。
規制改革は必ず誰かの既得権を削ります。タクシーがいい例で、日本は実は一度やっているんですよ。2002年2月1日の改正道路運送法で、台数を国が調整する需給調整規制を廃止して、新規参入を自由にした。ところがその後「台数が増えすぎて運転手の収入が落ちた」という声が強まり、2009年のタクシー特措法で再び台数を絞る方向に戻した。いまライドシェアが骨抜きになっているのも同じ構図です。
解雇の金銭解決も、2015年の「日本再興戦略」で検討が決まってから10年以上たつのに、労働政策審議会でいまも審議が続いていて結論が出ていない。
業界や労組と粘り強く交渉して、説得して、法律を通す。これは本当に大変な仕事です。対して補正予算は、官僚に「積んでおいて」と言えば終わる。わたしは、高市さんにその交渉をやり切る力がないから、楽なほうしかやらないんじゃないかと思っています。
財政出動はカンフル剤で、規制改革は体質改善です。カンフル剤も、ショックで倒れそうなときには必要。中東情勢でエネルギーが跳ねた今年、支援がなければもっと悪かった可能性は否定しません。
でも、21兆円打っても家計は財布を開かなかった。賃金が上がっても使わないのは、将来に期待していないから。そこに必要なのは「また配ります」じゃなくて、「この国は伸びる」と思える仕組みの変更です。
ライドシェアで田舎の足を戻す。解雇に値段をつけて、人が伸びる会社へ移れるようにする。どっちも税金はゼロ。やらない理由は、お金じゃなくて度胸の問題なんですよね。

編集部より:この記事は永江一石氏のブログ「More Access,More Fun!」2026年11月16日の記事より転載させていただきました。

コメント