


日本居住者が日本法人の株式を売却した場合、その売却益(キャピタルゲイン)に課税されます。
このキャピタルゲイン課税を免れるためには、シンガポールや香港のようにキャピタルゲイン課税のない国・地域に移住してしまえばよいのでしょうか? 本記事では、この点を検証していきます。
移住先で変わる株式売却益の税負担
原則として、日本非居住者が日本法人の株式を売却しても、日本では課税されません。例外は、株式を25%以上保有していた場合や、対象会社が不動産を多く保有する会社の場合です。そして、この例外に当たる場合でも、シンガポール居住者は租税条約上も日本で課税される一方、香港居住者の多くは、租税協定の違いにより日本で課税されません。
日本では、株式の売却益に対して課税されます。この売却益は、分離課税で一律20.315%とされています。
ところが、世界には、株式の売却益には課税されない国・地域が少なくありません。日本から近いところでは、香港やシンガポールのようなタックスヘイブンがそうです。また、日本人の移住先として人気のタイやマレーシアも、やり方によっては、株式の売却益に課税されない形で売却することが可能です。
海外居住者にも及ぶ日本の課税権
株式の売却益に課税されないシンガポールの居住者が日本株を売却して売却益を得た場合、シンガポールでは課税されませんが、日本では課税されるのでしょうか?
原則として、課税されません。日本非居住者(シンガポール居住者)が日本に恒久的施設(PE)を持たずに日本法人の株式を譲渡する場合、原則としてその譲渡益は国内源泉所得に該当せず、日本では課税されません(所得税法161条1項3号、同法施行令281条)。
ただし、例外的に課税される場合があります。
まず、「不動産関連法人の株式」の譲渡です。日本法人の資産のうち日本国内の不動産等が概ね50%以上を占める場合で、譲渡者等の保有割合が、上場株式なら5%、非上場株式なら2%を超えるとき、その株式の譲渡益は国内源泉所得とされますので、日本で課税されます。
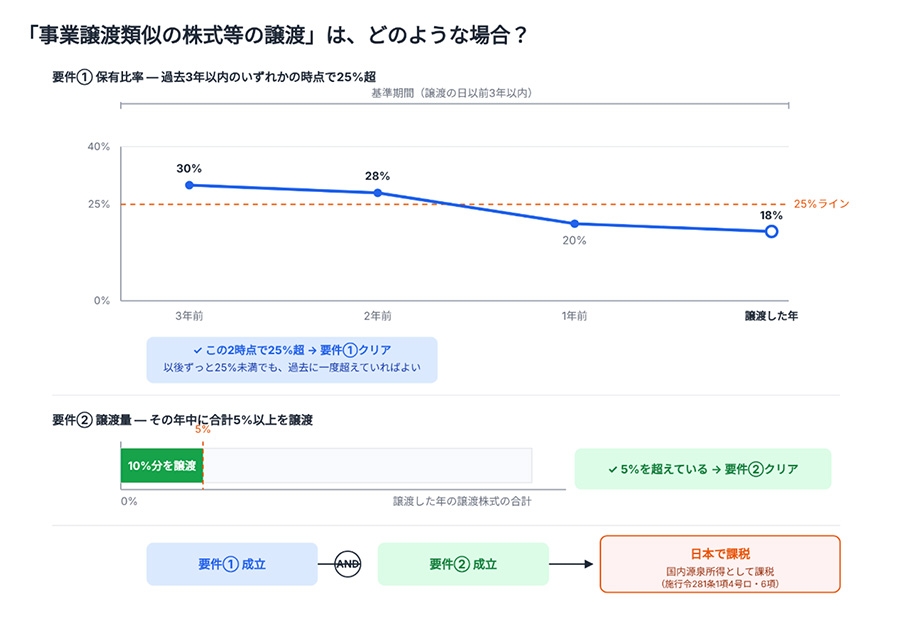
もう一つは、「事業譲渡類似の株式等の譲渡」の場合です。譲渡をした日の属する年以前3年内のいずれかの時点で、その非居住者がその日本法人の発行済株式等の25%以上を保有していたことがあり、かつその年中に合計で5%以上を譲渡した場合がこれに当たり(施行令281条1項4号ロ・6項)、日本で課税されます。
シンガポールと香港、租税協定の決定的な違い
もう一つ論点があります。日本とシンガポールの間の租税条約(日星租税条約)です。
同条約では、不動産を主要な資産とする法人の株式や、譲渡者が課税年度または基準期間中に25%以上を保有し、かつ同期間中に5%以上を譲渡した場合について、不動産所在地国または会社の居住地国である日本が課税可能とされています(13条4項(a)(b))。つまり、不動産関連法人の株式の譲渡の場合、事業譲渡類似の株式等の譲渡の場合、ともに日本で課税されることになります。
では、香港に居住している人が、日本法人の株式を売却して売却益を得た場合はどうでしょうか?
日本の法律の定めは、シンガポール居住者の場合と同じです。つまり、原則として課税されないものの、不動産関連法人の株式の譲渡の場合、事業譲渡類似の株式等の譲渡の場合には、課税する旨を定めています。
次の問題は、日本と香港との間の租税条約(租税協定)です。ここが今回のポイントです。
日本とシンガポールとの間の租税条約には、株式譲渡について「事業譲渡類似株式」に相当する特別な条項(25%以上保有・5%以上譲渡)が置かれていました。
ところが、日本と香港との間の租税協定(以下、「日港租税協定」)の13条を見ると、この条項が存在しません。そのため、日港租税協定によると、日本政府は「事業譲渡類似株式」に関して課税できなくなるのです。
国内法より優先される租税協定
上述したとおり、日本の法令に従うと課税されますが、日港租税協定では非課税となります。このように両者は矛盾しています。
こうした場合、条約は、国内法よりも納税者に不利な結果をもたらすことはなく、国内法の課税権を制限する方向にのみ働きます。
そのため、日本の法令上は「事業譲渡類似の株式等の譲渡」に該当して本来課税対象になるようなケースであっても、原則として、日本の課税権自体がそもそも及ばないことになります。
シンガポール居住者が「事業譲渡類似株式」に該当するほどの株式を売却すれば、日本で課税されます。
一方、香港居住者が全く同じ規模・同じ保有比率の株式を売却しても、日港租税協定にはこれに相当する条項がないため、対象会社の株式が不動産関連法人の株式に該当しない限り、日本では課税されません。
つまり、日本法人の株式を大量に売却する場合、香港に居住している方が、シンガポールに居住している場合より有利になり得るということです。
香港移住でも避けられない税務リスク
もっとも、注意すべき点があります。
OECD(経済協力開発機構)とG20が主導して進めている、多国籍企業の租税回避を防ぐための国際的な取り組み「BEPSプロジェクト」があります。
このプロジェクトで、「税源侵食及び利益移転を防止するための租税条約関連措置を実施するための多数国間条約」(BEPS防止措置実施条約)が締結され、日本も中国(香港を含む)も締結しています。
そのため、租税条約上のメリットを得ることが取引または仕組みの主たる目的の一つであると認められる場合には、たとえ条文上の要件を満たしていても、条約の特典自体が否認される可能性があります。
したがって、日本法人の株式売却を見据えて香港へ移住する場合には、移住の経緯やタイミング、実質的な居住実態などを含めて、専門家に相談して慎重に設計する必要があります。
香港移住のメリットを享受できる経営者とは
さて、香港居住であれば日本株を大量に売却しても課税されないという制度について、どのような活用が考えられるでしょうか?
まず考えられるのは、すでに日本の会社を持っているビジネスオーナーでしょう。そうした人が香港に移住し、持っている会社の株式を売却する際、売却益が非課税になるという制度を活用できます。ただし、日本居住から香港居住に移る際、保有する有価証券等の時価合計が1億円以上であれば、国外転出時課税、いわゆる出国税の対象となり得ますので、注意が必要です。
次に考えられるのが、連続起業家が2回目以降のビジネスを立ち上げるときです。香港に住みながら日本での起業を成功させれば、その株式を売却して得た利益に課税されずに済みます。実際、こうした経営者の香港移住を、筆者がサポートする機会も増えています。
海外移住先として見落とされやすい香港ですが、こうしたメリットがあることにも注目してよいでしょう。
(2026年11月13日現在の情報に基づき執筆)
■
海外移住して税負担を軽くし資産形成、お子様をバイリンガルに育てるための裏技を詰め込んだ、最新ノウハウ本です。

「富裕層3.0 日本脱出」(小峰孝史 著)
コメント