


- 政府の「財源」は国民にとっての「負担」であり、減税を単なる税収減として扱うのは一面的である。
- 減税や給付だけでなく、既存の補助金や歳出にも同じ基準で必要性・効果・機会費用を問うべきである。
- 財政の目的は政府の税収を守ることではなく、国民生活を支え、限られた資源を適切に配分することにある。
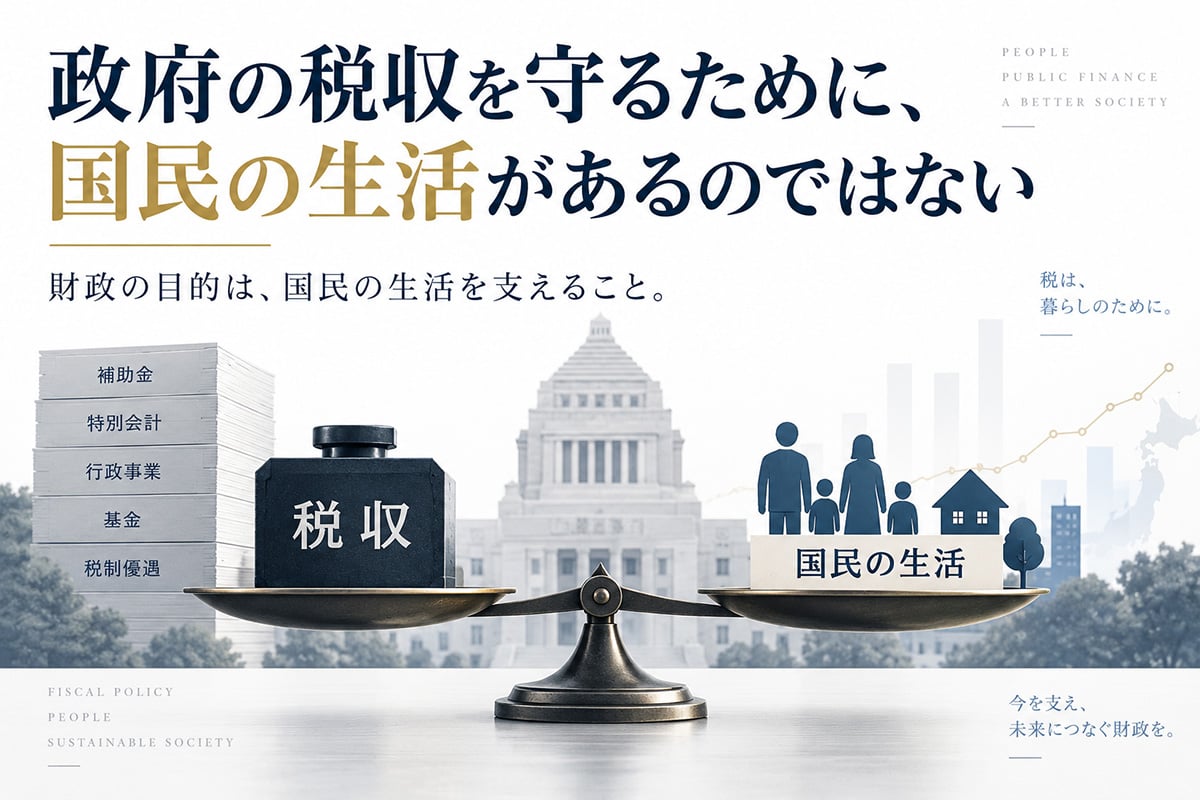
政府の税収を守るために、国民の生活があるのではない
減税や給付の話が出るたびに、決まって投げかけられる言葉がある。「財源はどうするのか」という問いである。所得控除を引き上げる、社会保険料を軽くする、子育て世帯に給付する、消費税率を引き下げるといった政策が提案されると、議論はすぐにこの一言へと回収される。
もちろん、政策による歳入や歳出への影響を確かめることは重要である。財政には制約がある以上、現在の受益と負担に加え、将来への影響も考えなければならない。しかし、「財源はどうするのか」という問いが、政策の優先順位を検討するためではなく、新しい政策を諦めさせるための決まり文句として使われるなら、それは財政論というより、現在の税収と歳出を守るための思考停止に近い。
本当に問うべきなのは、財源が存在するかという一点だけではない。政府が国民から集めたお金を現在何に使っているのか、その使い方は国民の負担を維持してまで守る価値があるのかというところまで問いを進めなければならない。財源論は、新しい政策の可能性を閉ざすための関門ではなく、現在の税負担と歳出の優先順位を一体として見直すための議論なのである。
政府の「財源」は、国民の「負担」である
「財源」という言葉には、政府から見た財政だけを政策判断の基準にしやすい性質がある。政府の側から見れば、税収はさまざまな政策を実施するための資金であるが、国民の側から見れば、それは所得や消費から差し引かれる負担である。同じお金が、政府の帳簿では「財源」と呼ばれ、家計の帳簿では「負担」として現れる。
それにもかかわらず、財政論議では政府側の視点が前面に出やすい。減税によって政府の税収が減れば、「数兆円の財源が失われる」と表現される一方、国民の手元に数兆円が残るという側面は脇へ置かれがちである。しかし、減税によってお金そのものが消えるわけではない。政府に集まる予定だったお金が、家計や企業の手元に残るのである。
家計に残った所得は、食費、教育費、光熱費、住宅費などに充てられ、企業に残った資金は賃上げや投資を支える余力となり得る。したがって、減税を「財源の喪失」とだけ表現するのは一面的である。国民の側から見れば、それは可処分所得の回復であり、自らの生活を支える力の回復でもある。
所得控除の引き上げであれ、食料品にかかる消費税負担の軽減であれ、政府から見れば減収となる一方、国民から見れば可処分所得の回復となる。政策評価に必要なのは、政府側の減収だけを数えることではなく、その負担軽減が家計にもたらす効果と、税収によって維持される歳出の価値とを同じ基準で比較することである。
政府の税収が減ることと、社会全体の資源が失われることは同じではない。政府の歳入が減少しても、その分が国民の側に残るなら、変化しているのは社会全体の富の量ではなく、その富を誰が使うかという配分である。この違いを曖昧にしたまま「財源が消える」と語るところから、財政をめぐる多くの混乱が始まる。
現在の税収を「政府の既得権」とみなす錯覚
ここで、さらに根本的な疑問が生じる。なぜ政府が現在受け取っている税収は、最初から政府に帰属するものとして扱われるのだろうか。
将来の税収見込みは、現在の税率や控除額が続くことを前提に計算されている。その前提を変更して控除を拡大したり税率を引き下げたりすれば、従来の見込み額との差が「減収」として示される。しかし、その数字は自然に与えられたものではなく、政府が現在と同じ税制を続け、国民から同じように徴収し続けると仮定した場合の数字にすぎない。
所得控除を引き上げると、「何兆円の財源が失われる」と表現される。一方で、控除額を長期間据え置き、賃金や物価の上昇によって実質的な税負担が重くなる場合には、「国民から何兆円を追加で徴収することになるのか」という問いは前面に出にくい。政府が取り続けることは現状維持と呼ばれ、国民の手元に残すことだけが財源問題と呼ばれるのである。
この非対称性は、政策論の出発点が政府の歳入維持に置かれていることを示している。本来、財源論の出発点は、現在の歳入をどう維持するかではなく、国民にどこまで負担を求めることが妥当なのかという問いでなければならない。
税収は政府が自ら生み出した富ではない。それは国民の所得や消費の一部を、公共的な目的のために政府へ移転したものである。したがって、負担を軽くする政策を提案する側だけでなく、現在の負担を続けようとする側にも説明責任がある。減税を提案する側に代替財源を求めるのであれば、徴税を続ける側には、その負担を維持してまで現在の歳出を守る必要性を説明することが求められる。
「財源がない」はウソ
財政論で最も慎重に扱うべき表現の一つが、「財源がない」である。国家財政において、財源の有無は絶対的な問題というより、限られた資源を何に振り向けるかという優先順位の問題である場合が多い。
所得控除の引き上げにも財源を求め、給付にも財源を求め、新しい行政事業にも財源を求めること自体は妥当である。ところが、すでに予算に組み込まれている歳出は、前年から存在するという理由によって継続されやすい。その結果、新しい政策は必要性と財源を一から説明することを求められる一方、既存の政策については、廃止や縮小を提案する側が不要であることを立証しなければならなくなる。
この基準の非対称性によって、現在の予算配分が既得権化し、過去に決められた支出が現在の国民生活よりも優先される。財政規律を新しい政策だけに向ければ、既存の歳出は検証を免れ、予算は社会の変化に対応する柔軟性を失う。
本来、財政規律は、新しい減税や給付だけでなく、既存の補助金、基金、特別会計、行政事業、租税特別措置を含む、すべての歳出と歳入に同じ厳しさで向けるべきである。新しい減税に対して「財源はどうするのか」と問うなら、既存の歳出についても、それが国民に税を負担させてまで続ける価値のある支出なのか、減税や別の政策を見送ってまで優先する価値があるのかと問い続けなければならない。
財源論とは、本来、この比較を行うための議論である。「財源がない」という言葉によって比較そのものを避ければ、現在の予算配分だけが自動的に正当化される。つまり、「財源がない」という言葉の背後には、しばしば「現在の支出構造を変えたくない」という意思が潜んでいる。
減税だけに代替財源を求める奇妙さ
政府が新しい事業を始めるために1兆円を支出するとき、それは「1兆円を投じる経済対策」と呼ばれる。一方、1兆円の減税を実施するときには、「1兆円の財源を失う政策」と表現される。前者では政策効果が強調され、後者では財政上の費用が強調される。
しかし、歳出も減税も、政府の収支を悪化させる可能性があるという点では共通している。歳出は政府が国民から集めたお金の使途を決める政策であり、減税は国民が稼いだお金をその手元に残す政策である。どちらが優れているかは、政府を通じて資源を配分する利益と、家計や企業の選択に委ねる利益とを比較して判断すべきである。
補助金であれば政策目的と効果を説明し、減税であれば減収額と代替財源だけを問うという扱いでは、公平な政策評価にならない。歳出についても財源と機会費用を問い、減税についても家計や企業にもたらす効果を評価する必要がある。
減税による減収額を示すのであれば、それと同時に国民の可処分所得がどれだけ増えるのか、消費や投資、就労行動にどのような影響を与えるのかを示すべきである。反対に、歳出の規模を示すのであれば、その財源として誰がどれだけ負担しているのか、その資金を国民の手元に残した場合と比べてどれほど大きな効果が得られるのかを明らかにすべきである。
支出には効果を問い、減税には財源を問うという二重基準を改め、両者の費用と効果を同じ基準で比較することが、財政論を政府中心の議論から国民中心の議論へ転換する第一歩となる。
財源論が隠す、政策の機会費用である
財政支出には、必ず機会費用が伴う。ある政策に予算を配分すれば、その分だけ別の政策に使える資源が減り、減税によって国民の手元に残せる金額も小さくなる。したがって、歳出の費用は予算書に記載された金額だけではない。そのお金を別の目的に使った場合に得られたはずの利益まで含めて考える必要がある。
ところが、現実の財源論では、新しい政策の機会費用ばかりが強調され、既存の歳出が国民にもたらしている機会費用は見えにくくなる。ある補助金を維持するために減税を見送るなら、その補助金の費用には国民が失う可処分所得も含まれる。ある基金に資金を積み上げるために税負担を維持するなら、その基金の費用には家計が諦めた消費や企業が見送った投資も含まれる。
既存の歳出には、それを続けることによって失われる別の可能性がある。減税にも、それを実施することによって縮小せざるを得ない公共的な支出がある。両者にはそれぞれ利益と費用があり、どちらか一方だけを既定のものとして扱う理由はない。
この意味で、財源論の目的は、予算上の穴を探すことではなく、政策選択に伴う機会費用を明らかにすることにある。新しい政策によって何を失うのかを問うのと同じ厳しさで、現在の政策を続けることによって何を失っているのかを問わなければならない。
本当の制約は「お金」だけではない
財源論をさらに深めるためには、政府が直面する制約を金額だけで捉える発想から離れる必要がある。政府は税収や国債によって予算を組み立てることができるが、予算額を確保すれば必要な政策が自動的に実現するわけではない。
医療を充実させるには、医師、看護師、医療施設、医薬品が必要となる。介護を充実させるには、介護職員や事業所が必要であり、子育て支援を充実させるには、保育士、教員、施設などが必要となる。防災投資を進める場合にも、建設資材、技術者、作業員、用地などを確保しなければならない。社会が実際に利用できる人材、設備、土地、原材料、時間には限りがある。
したがって、本当に問うべき制約は、予算上の財源だけではない。その政策を実施するために必要な人材や物資を確保できるのか、政府がそれらの資源を使うことによって、民間の生活や生産活動にどのような影響が及ぶのかまで考える必要がある。
財政支出によって需要を増やしても、それに対応する供給力が伴わなければ、価格上昇や人手不足が深刻になる可能性がある。一方、物価上昇や租税・社会保険料負担によって家計の購買力が弱まっている局面では、減税や給付によって生活を支える意義が大きくなる。
財政政策を評価する際には、財源に加えて、政策の目的、負担と利益の分配、供給力、物価への影響、将来世代が受け取る資産と負担を含めて判断する必要がある。この広い視野を持つことによって、財政論は単なる政府収支の帳尻合わせから、社会の資源をどのように生かすかという議論へ発展する。
国債がつなぐ現在と将来
税収だけで政策費用を賄えない場合には、国債が選択肢となる。国債を活用すれば、現在の国民に一度に負担を求めることなく、長期間にわたって費用を配分できる。将来にわたって便益を生む社会資本や教育、防災などについては、将来の受益者も費用を担うという考え方に一定の合理性がある。
一方、国債を発行すれば負担そのものが消えるわけではない。国債費は将来の予算を制約し、金利の上昇は利払い費を増加させる。経済の供給力を上回る需要を生み出せば、物価にも影響が及ぶ。したがって、国債を使えるかどうかという抽象的な議論よりも、何のために、どの規模で、どの期間にわたって使い、その政策が将来の所得や供給力をどれだけ高めるのかを具体的に検討する方が重要である。
税か国債かという選択も、それ自体で政策の是非を決めるものではない。税には現在の家計や企業の購買力を政府へ移す効果があり、国債には負担を時間的に配分する効果がある。重要なのは、それぞれの方法が誰に、どの時点で、どのような負担をもたらすのかを明らかにし、政策によって生まれる便益と比較することである。
財源の方法を論じる前に、政策の目的と受益者を明らかにし、その目的に応じた負担のあり方を選ぶ必要がある。国債は無条件に使える財布でも、政策を一律に封じる危険物でもない。それは税や歳出の見直しと並ぶ、負担の時期と配分を調整する手段の一つである。
その財源は市民の生活を支えるのか
「財源はどうするのか」という問いを封印する必要はない。むしろ、新しい減税や給付だけでなく、現在の歳出、補助金、基金、税制上の優遇、さらには現在の税負担そのものにまで対象を広げ、徹底的に問うべきである。
そのためには、問いの順序を変える必要がある。最初に財源の有無を問えば、現在の税収と歳出が当然の出発点となり、そこからの変更はすべて例外として扱われる。そうではなく、まず誰の生活を支えるのか、誰にどこまで負担を求めるのか、何を残して何を改めるのか、限られた人材や資源を何に優先して使うのかを議論しなければならない。
社会としての優先順位を定めたうえで、その実現に必要な負担を誰がどの程度担うのかを考え、税、歳出の見直し、国債、保険料などの組み合わせを決める。それが財政政策の本来の順序である。
財源は政策目的を実現するための手段であり、財源それ自体が目的なのではない。政府の収支を守るために国民の生活があるのではなく、国民の生活を支えるために財政がある。
だからこそ、「財源はどうするのか」と問われたときには、その財源が誰の負担によって成り立っているのか、その負担を続けてまで現在の支出を守る必要があるのかと問い返す必要がある。この二つの問いに向き合わず、新しい政策にだけ代替財源を求める議論は、財政規律というより、現在の税収と歳出を守るための論理となる。
「財源はどうするのか」という問いの先へ進まなければならない。問うべきなのは、政府がいくら使えるかだけではなく、国民からいくら集めることが妥当なのか、その負担によって何を実現するのか、現在の支出と国民の生活のどちらを優先するのかということである。
政府の財布を守ることから財政を考えるのか、それとも国民の生活を支えることから財政を考えるのか。財源論をめぐる本当の対立は、ここにある。
編集部より:この記事は財政学者・島澤学氏のnote「市民経済論で読む日本」2026年9月14日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤学氏のnote「市民経済論で読む日本」をご覧ください
コメント