


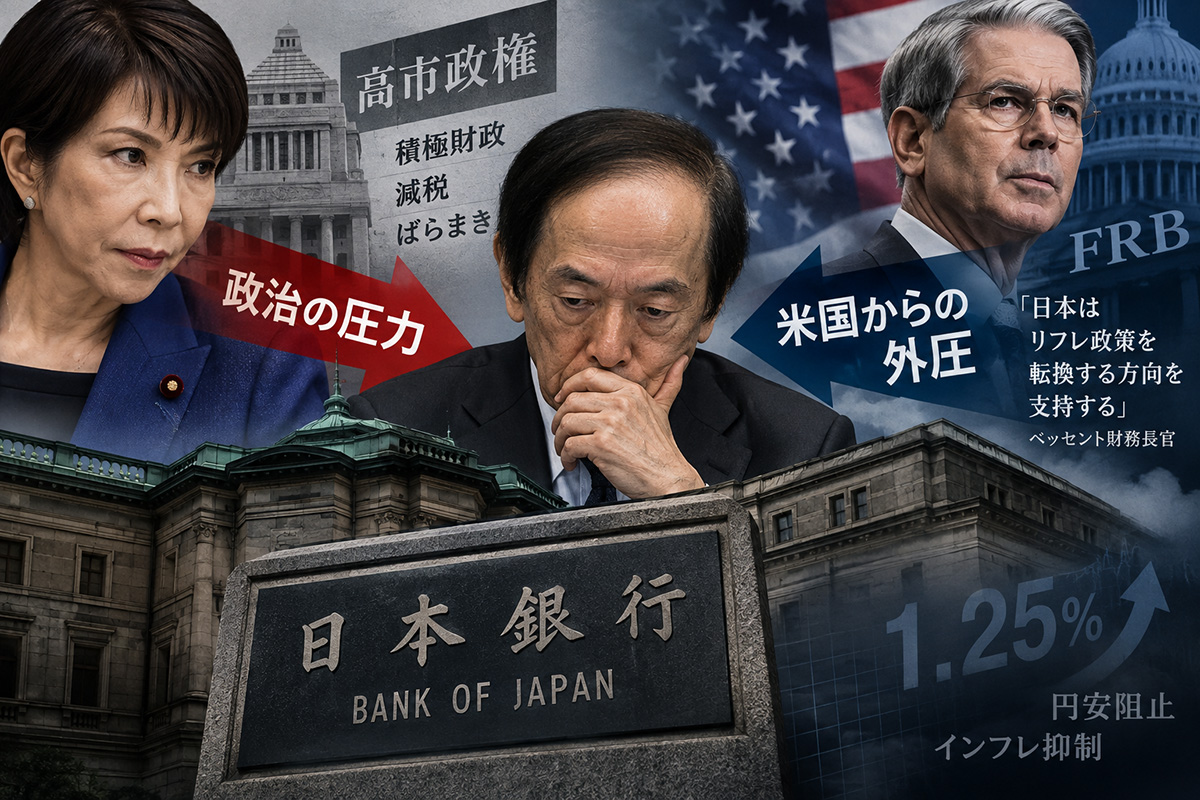
日銀が政策金利を引き上げ、1.25%にしました。高市政権が利上げに難色を示し、日銀も困っていたところに、米国からの外圧で実施にこぎつけたのです。円安阻止、輸入インフレ抑制という日本の基本的な課題を自らの判断で解決できず、外圧頼みでないと前へ進めないとは情けない。
日銀の利上げ、高市政権の内閣改造、米FRBの利上げの3つを並べて考える必要があると思います。この3つは同時進行でした。16日に米FRB(連邦準備理事会=中央銀行)が3年ぶりに政策金利を3.75~4.0%(0.25%上げ)に引き上げ、17日に高市政権が内閣改造を行い、18日に日銀が利上げを実施しました。偶然、3つの日程が重なったにせよ、同時進行のような流れが現在の金融財政問題のポイントを示しています。
全会一致の米国、反対する委員がいた日本
この中でFRBのウォーシュ議長が最もまともでした。米国の市場専門家は「インフレ抑制に明確にコミットし、かつ全会一致の決定だった」「インフレ抑制が最重要であるというタカ派の立場を示した」と、高く評価しています。トランプ大統領が「早急に下げろ」と不満をあらわにしたというのは選挙向けの発言で、消費者物価が3.4%(7月)というインフレ状態では「利上げはしょうがないな」が本音でしょう。
日銀の植田総裁はどうでしょうか。ベッセント財務長官が「日本はリフレ政策(財政膨張、金融緩和)を転換する方向を支持する」といい、この外圧がなければ、高市首相らの圧力を跳ね返せなかったに違いない。
総裁は記者会見で「一時的な変動要因を除いた基調的な物価上昇率が2%より低い」と述べています。8月の消費者物価は前年比1.7%上昇しました。2%を下回っているのは、ガソリン価格、電力・ガス料金の抑制支援による。0.6~0.8%程度が実勢より低くなっており、それを除いた本当の消費者物価上昇率は2.5%程度とみられています。
基調的インフレ率が2%以下という嘘をつく総裁
総裁の「基調的上昇率は2%より低い」という発言は、事実に反する発言であるし、今後もずっと政府の財政補助を前提としている問題発言です。さらに「全会一致の決定」の米国に対し、「2人の審議委員が反対した」日本を比べると、インフレの恐ろしさに対する日本の認識は甘い。
高市政権の内閣改造では、規制改革担当相に日本維新の会から中司宏氏(党幹事長)が初入閣しました。規制改革は経済の活性化、成長促進に必要な重要ポストのはずです。それを維新の会に引き渡すということは、高市政権は業界の抵抗が多い規制改革には本気で取り組むつもりはないのです。その代わりにばらまき財政を進めるという告白です。
内閣改造報道では「積極財政を進める」を一面トップにした新聞もありました。新聞各紙は高市首相の積極財政が財政膨張をもたらす懸念があると批判しながら、記事では高市財政の宣伝に気軽に乗ってしまう。
国債利払い費が年25兆円になったらどうする
日本の長期金利は3%(10年国債)に上昇し、国債利払い費は25年度11.5兆円、26年度13兆円、27年度16.5兆円と膨張する見込みです。30年度はなんと24.3兆円という財務省の試算があります。
消費税減税で穴があく年5兆円の財源をどうするかで高市政権の姿勢が問われています。それ以上に難しいのは利払い費の信じがたい増加です。アベノミクスで超低金利で発行した国債を借り換えるごとに、利払い費が増えていく。消費税減税の5兆円で大騒ぎしているのに、利払い費の財源をどう手当てするのか。5年後には今より年10兆円も増える。
「消費税減税による税収減なんて誤差のうち」と断言した経済専門家がいます。そうでしょうね。国債費増に加え、防衛費の増加、災害対策費、社会保障費の増大もあります。高市首相は「責任ある積極財政」といっているのですから、この問題への対応を示さなければなりません。それが「責任ある財政」の核心です。
コメント
このアゴラ記事の表題を見て、「日銀の日本政府に対する独立性」と「我が国政府機関の海外勢力に対する独立性」のいずれを重視すべきなのだろうか、とため息をつきたくなりました。
日本の政府機関が、海外勢力の意のままに動くなどということがありますと、これは由々しき問題だ、ということは、まず肝に銘じなくてはいけません。特に総理の意図に反して海外勢力の望み通り動くなど、あってはならないことです。このエントリーは、外圧をむしろ歓迎するようにも読み取れるのですが、このこと自体も大問題、と心得なくてはいけません。(高橋洋一氏が「非国民」と言いたくなるのもわかります。)
次に、「日銀の日本政府に対する独立性」ですが、これに関しては、日銀法第3条と第4条に、少々対立するような規定がなされております。
つまり、第3条では「日銀の通貨・金融調節における自主性(独立性)は尊重されなければならない」と規定されており、金利の引き上げ・引き下げを日銀が決めるのは大原則です。
一方、第4条は「政府の経済政策の基本方針と整合的なものとなるよう、常に政府と連絡を密にし、十分な意思疎通を図らなければならない」と定められており、政府の要望を日銀に伝えることは何ら問題なく、これを「圧力」と呼ぶか否かは、表現の問題であるように思われます。
この条項は、日銀が政府の経済政策と整合するよう、意思疎通する義務を定めているのですね。だから、政府が日銀に要望を伝え、日銀がこれに対して己の金融政策を説明し、必要に応じてこれを修正することは、法の定める通常業務であるわけです。
このエントリーのような考え方が多く表れている理由は、「日本が金利を引き上げることは当然必要なことで、高市政権が不当にも金利の引き上げ阻止を狙っている」とする主張が疑う余地もなく正当な主張だ、という確信が世間に広がっているためであるように思われるのですが、この常識は疑ってかかる必要があるでしょう。
最近、実質実効為替レートが大きく円安側に傾いていることをもって、日本の行き過ぎた円安を懸念する意見を多く見かけるのですが、この主張は、実質実効為替レートに対する大いなる誤解が含まれております。
まず、(実効の付かない)実効為替レートは、(例えば円の)為替レートを、多数の貿易相手国に対して加重平均したもので、指数で示されます。実質実効為替レートは、【実効為替レート×自国のインフレ率÷貿易相手国のインフレ率】で与えられ、日本のインフレ率が低いほど、実質実効為替レートでは、円安と表示されるのですね。
現在、実質実効為替レートが低いという意味は、日本は恐ろしく物価が安い、ということを意味します。ここをまず取り違えないことが肝要で、物価が安いのだから金利を引き上げてインフレを阻止する理由はない、ということを理解しなくてはいけません。
もちろん、物価水準というものは、過去の物価上昇率の積算で効いてくるもので、単年度で見れば物価上昇率が上がっていることもあり得ます。そして昨今の物価上昇率が上昇していることも事実です。しかしその主たる原因は、イラン戦争に伴うホルムズ海峡封鎖によって生じた世界的なエネルギー価格の上昇であり、我が国が金利を引き上げてどうこうなる問題ではないのですね。
さらに不思議な記述は、「国債利払い費が年25兆円になったらどうする」なる節を設けて、金利上昇の弊害を語られているのですが、そうであるなら、金利の引き上げは、最大限慎重に行うべきとの主張に至るはずなのですね。
もちろん、この手の主張をされる理由は、分からないでもない。つまり、このような主張の根底に「高市政権はダメダメである」とのゆるぎなき確信があれば、高市政権のやることなすこと大問題、という結論に常に至ります。この絶対的大前提は、その間の論理の一貫性など吹き飛ばしてしまう、ということだと思います。
でもこの手の「確信」は、普通の言葉でいえば「妄信」なのであって、一度、己の論理を冷静に振り返ることが、何よりも必要なことであると、私は思います。まあ、「あばたもえくぼ」の裏返しといえばわかり易いかな?