


前回、「E-ledgers/E-liability」の概要について紹介しました。
スコープ3に代わる新たな炭素会計?「E-ledgers/E-liability」とは
今回から複数の記事に分けて、その課題や実効性について検証します。
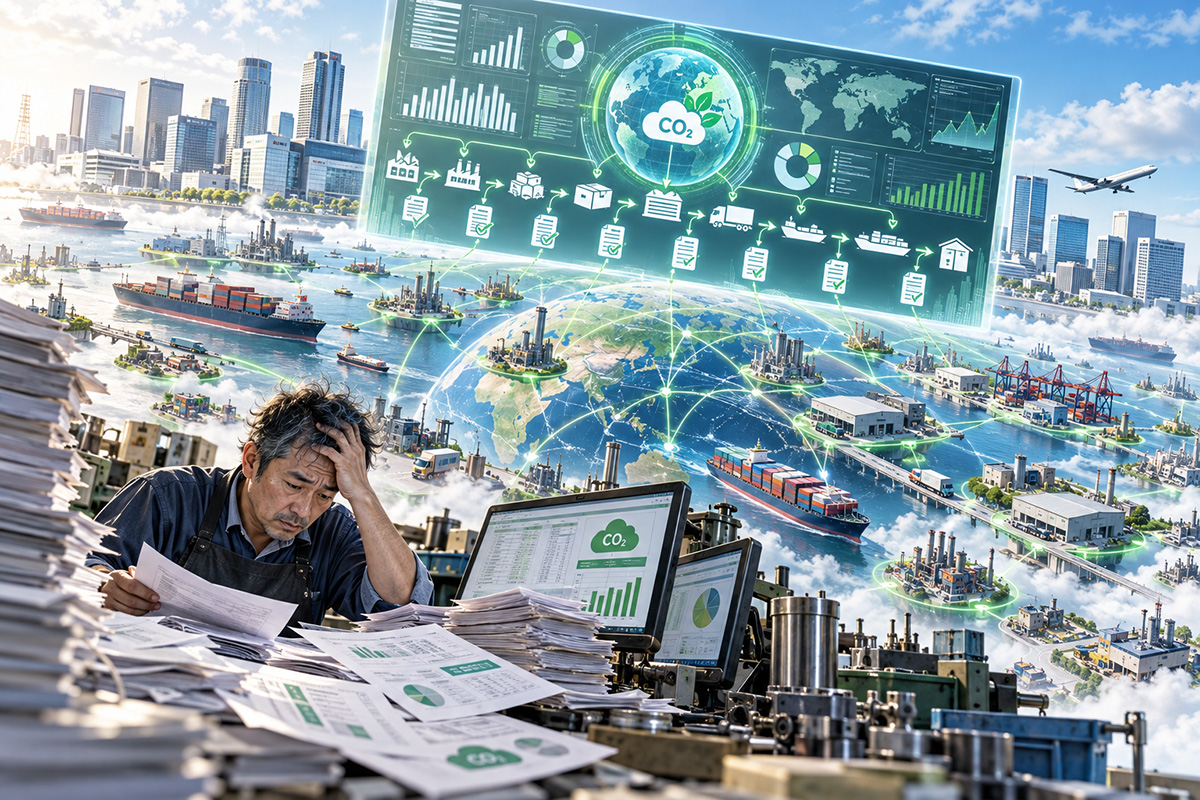
E-ledgersの仕組みは美しい。問題は美しすぎることです。価格と同じように製品に含まれるCO2を上流から下流まで正確につなぐためには、その製品のサプライチェーンに参加するすべての企業群が完璧な炭素簿記システムを導入し、一次データを次の企業へ受け渡し続けなければ、理想とするCO2の積み上げは完成しません。
自社の上流にあるサプライヤー、そのまたサプライヤーを遡って源流まで。素材、部品、加工、輸送……製品によっては数万社に及びます。最上流の町工場にまで「部品に含まれるCO2データを、監査済みE-ledgerで提出しろ」と強制するのでしょうか。もちろんこんなことは無理ゲーです。
E-ledgers側も当然わかっています。E-ledgers InstituteのFAQでは、一次データが得られない場合には信頼できる二次データ(credible secondary data)の利用を認め、時間とともにペナルティを課して一次データへの移行を促す考え方を示しています。
あれ? 二次データを使う?? せっかくスコープ1に限定しているのに? 「時代遅れの排出係数や平均値へ依存」と言ってスコープ3を批判していたのに?
サプライチェーンの最上流まで膨大な中小・零細企業が存在する現実を踏まえると、100%が監査済み一次データに置き換えられる可能性は極めて低いと言わざるをえません。従って二次データを認めざるを得ないのですが、結局はE-ledgers自身も「時代遅れの排出係数や平均値へ依存」し続けることになります。
これは、「導入当初は二次データを使っても構わないがペナルティを課すぞ、将来的には一次データに移行するんだぞ」という初期の暫定的な措置かと思いきや、実務の現場では二次データへの依存が長期に残る可能性がありそうです。
E-ledgersでは、期中は暫定値・推計値で台帳を運用し、期末に実排出量との差異を調整する仕組みも同時に提案されています。つまり、炭素価格に関しても会計年度内の一時的措置とはいえ二次データに依存することが前提となっているのです。
現代はサプライチェーンがグローバルに広がっています。EUだけで導入しても炭素会計の連鎖は続きません。もちろん日本だけでも同様であり、米国、中国、インド、東南アジア、アフリカまでつながらなければ完全な炭素伝票にはなりません。これが実現するのはごくごく短いサプライチェーンの製品に限られます。
この制度が美しい理念通り機能するための必要条件は、「世界中の企業が一斉に炭素簿記を始めること」です。これは到底不可能。「いつかは実現できるはず」なんて、スコープ3の一次データ移行と同じでただの夢物語なのです。
次回へ続きます。
■
コメント