


(前回:年収が半分になっても「隣より上」を選ぶ、貴方と私の話)
先に白状しておく。私は2018年に、ある暗号資産を高値で買った。理由は「周りがみんな買ってたから」。結果は、まあ、想像のとおりである。この話はあとでもう一回出てくる。
「お金持ちになるには?」なんて、いまどきAIに訊けば一瞬で答えが出る。試しに訊いてみたら、稼ぐ、貯める、長期で運用する、の3つ。それだけ。中学生でも言える。
運用の仕方だって、もう「正解」は出ている。器はNISA。株や債券の配当・売却益にはふつう約20%の税金がかかる。不動産の家賃は総合課税で住民税込み15〜55%、暗号資産の利益にいたっては最大55%(ここで私の2018年を思い出してほしい)。それが、NISAなら全部ゼロ。国家の大盤振る舞いだ。
ファンドマネージャーという「プロ」は、日経平均を1%上回ったかどうかで大騒ぎしている。信託報酬が0.1%高いか安いかで真剣に議論している。その世界で、税金ゼロ。有利とかいうレベルじゃない。
中身も決まっている。全世界株のインデックスファンドを買って、持ち続ける。半世紀以上前に経済学が答えを出している。
要するに、全部わかっているのだ。
じゃあなぜ、できないのか。
ここで話は私の2018年に戻る。あのとき私は、インデックスの長期保有が正解だと「知っていた」。本も読んでいた。人にも勧めていた。それで何をしたかというと、知り合いが「倍になった」と言うのを聞いて、口座を開いて、いちばん高いところで買った。知識はあった。あったんですよ。それでこれである。
カール・リチャーズはニューヨーク・タイムズの金融コラムで、ずっとこの問いを考えてきた人だ。人間は、正しいことや合理的なことをするのが、ものすごく苦手。それだけを、手描きのスケッチ1枚と短い文章で、何年も書き続けた。評判になったのは、要するに全員が同じ穴に落ちていたからだろう。
リチャーズの本に、長年つきあいのある夫婦の話が出てくる。お金の話になるたびに、片方が10年前の失敗を持ち出して相手を責める。10年前ですよ。恥。非難。どっちも何も変えない。「恥」は「お前はバカだった」と言う。「責任」は「あれは愚かな行為だった」と言う。この違いだけは、覚えておく価値がある。
私は自分の2018年を長いこと「恥」の箱に入れていた。だから口座を見なかったし、投資の話題を避けた。行為として見るようになったのは最近だ。高値で、周りに流されて買った。それだけのこと。次はやらなきゃいい。そう思えるようになるまで何年かかったか。
合理的に生きるのがつねに正しいわけでもない。若いころのバカは笑い話になる。人生をぶち壊さない限りは。願って、努力して、失敗して、反省して、また努力する。その繰り返しが人間らしさだ、というのがこの本の着地で、私もまあ、そう思う。思いたい。
結局、正解を知ることより、失敗した自分を責めずに正解へ戻ってくることのほうが、はるかに難しい。私の口座は、いまも少しだけ含み損である。
※ここでは、本編のエピソードをラノベ調コラムに編集し直しています。
尾藤克之(コラムニスト、作家)
■
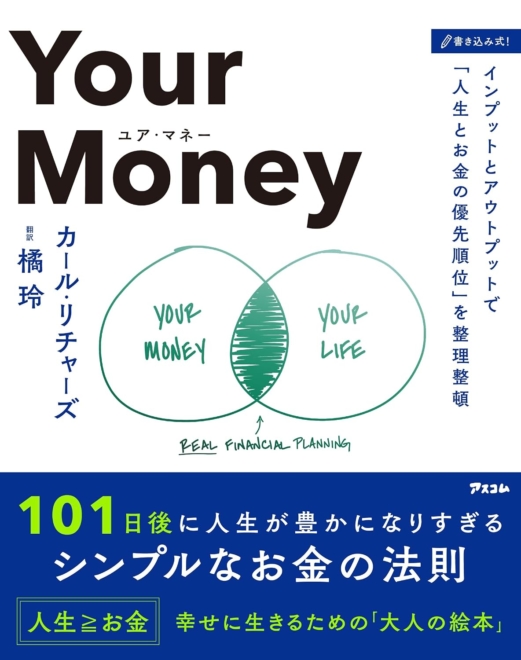
『Your Money 101日後に人生が豊かになりすぎるシンプルなお金の法則』カール・リチャーズ (著), 橘玲 (訳)/アスコム
■ 採点結果
【基礎点】 43点/50点(テーマ、論理構造、完成度、訴求力)
【技術点】 22点/25点(文章技術、構成技術)
【内容点】 21点/25点(独創性、説得性)
■ 最終スコア 【86点/100点】
■ 評価ランク ★★★★ 推奨できる良書
■ 評価の根拠
【高評価ポイント】
・テーマの普遍性:「なぜ正解を知っていても実行できないのか」という問いを軸に、比較・嫉妬・恥といった誰もが心当たりのある感情を扱っている。ハーバード大学の研究(年収5万ドルと10万ドルの選択)のように、読者自身に跳ね返ってくる例の選び方がうまい。
・重さの調整:自己啓発書ほど軽くなく、実用書ほど重たくない。説明口調に寄らず、1見開き1テーマの短い文章とスケッチで淡々と提示するため、抵抗なく頭に入る。
・装丁・判型:天地を切ったスクエア判で品よくまとまっている。「大人の絵本」という位置づけと造本が一致しており、手元に置く本としての訴求力が高い。1回で読み切る本ではなく、何度も開き直すことで学びが深まる構成。「恥」と「責任」の違いのように、読むたびに刺さる箇所が変わる。
【課題・改善点】
・好みの分かれる文体:断片的な短文とスケッチという形式は、明快な手順や体系を求める読者には物足りなく映る。好き嫌いがはっきり出る1冊であり、万人向けとは言いがたい。
・実用性の限界:NISAやインデックス投資といった「正解」への言及は訳者側の補足にとどまり、本書自体は具体的な資産形成の方法を示す本ではない。実用書として手に取ると期待とずれる。
・論理構造の緩さ:各項目が独立しているため、通読したときの積み上げや結論の強さは弱い。「結論を読者に委ねる」設計であり、それを美点と取るか物足りなさと取るかで評価が割れる。
■ 総評
お金の本でありながら、扱っているのは人間の癖である。比較をやめられず、過去の失敗を恥として抱え込み、正解を知りながら合理的に動けない自分を、短い文章とスケッチで静かに突きつけてくる。自己啓発と実用書のあいだにある独特の軽さと品のよさは、判型や装丁にまで行き届いている。体系的な指南を求める読者には向かないが、手元に置いて何度も読み返すうちに効いてくるタイプの本であり、個人的にも好きなテイストとして推奨できる良書と評価する。
コメント