


75歳以上の高齢者について、これまで確定申告をしなければ社会保険料に反映されなかった株式の配当や売却益も、今後は後期高齢者医療制度の保険料算定に使われることになっている。
【参照リンク】75歳以上の医療制度改正 確定申告しない金融所得も医療費負担に反映 日本経済新聞

2026年5月に成立し、6月に公布された改正法によって、源泉徴収ありの特定口座などの金融所得も、公布後5年以内に保険料や医療機関での窓口負担割合の判定に反映される。
特定口座のメリットは、株式の利益や配当に約20%の税金が源泉徴収され、確定申告をしなくても課税関係が完結することだった。これまでは申告しなければ、その金融所得は社会保険料の計算に入らなかった。
そのため、年金収入は少なく保険料は低い一方、多額の金融資産を持ち、配当や売却益を得ている高齢者もいた。政府はこれを不公平だとして制度を変更した。
west/iStock
「申告しなければ保険料に入らない」が終わる
今後は金融機関などが持つ法定調書情報を使い、確定申告の有無にかかわらず金融所得を把握できる仕組みになる。つまり75歳以上では、「特定口座なら申告しないので保険料には影響しない」という扱いが終わる。
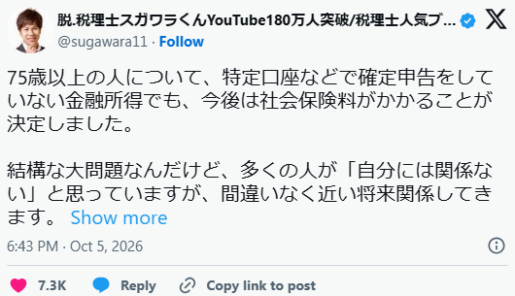
さらに影響するのは保険料だけではない。金融所得を含めて所得判定を行えば、これまで窓口負担が1割だった人が2割や3割になる可能性もある。税率を上げなくても、保険料と窓口負担は増える。政府は「増税」とは呼ばないだろうが、家計から見れば実質的な負担増である。
次は現役世代なのか
今回の対象は75歳以上だが、金融所得を社会保障負担に反映する仕組みそのものが導入された意味は大きい。今後、70歳、60歳、さらに現役世代まで広がると決まったわけではない。しかし、一度データ連携の仕組みができれば、対象を拡大することは制度的には容易になる。
NISAは今回の対象外である。ただし「NISAには将来にわたって社会保険料を一切かけない」と永久保証されているわけではない。
最初は「75歳以上だけだから自分には関係ない」と思っていても、こうした制度は対象を少しずつ広げていく可能性を警戒しておく必要がある。
金融所得を探す前に窓口負担を3割に
ただし、もっと根本的な問題がある。なぜ高齢者の株式利益を探し出して保険料を上乗せするという複雑な制度をつくる前に、医療機関の窓口負担を見直さないのか。現役世代は原則3割負担である。それに対して75歳以上は原則1割で、一部が2割、現役並み所得者だけが3割となっている。
高齢者ほど医療サービスを多く利用するのに、利用時の自己負担率は低い。この仕組みそのものが世代間格差を生んでいる。金融所得が500万円あるか、1000万円あるかを証券会社のデータまで追いかけて保険料を計算するより、低所得者への配慮を残したうえで、後期高齢者の窓口負担を原則3割にする方がはるかに単純で公平だ。
受診した人が医療費の一部を負担するので、医療を多く使う人ほど負担も増える。世代ではなく、利用に応じて負担するという分かりやすい仕組みになる。
政府は社会保障改革というと、すぐに所得や資産を探して「取れるところから取る」方向へ進む。しかし75歳以上の金融所得に新たな網をかける前に、まず現役世代との窓口負担の差を縮めるべきだ。
コメント