

- 欧州は中国への経済依存を深める一方、米国は安全保障上の脅威として中国への警戒を強めており、米欧の対中認識には大きな溝がある。
- 米国では「チャイナ・ショック」で製造業が打撃を受けたが、ドイツは長く中国市場の恩恵を受けてきた。この経験の違いが対中姿勢の差を生んだ。
- 中国への依存は、EV・電池・重要鉱物・半導体・データなどを通じて「武器化」される可能性があり、単なる貿易問題ではなく安全保障問題である。
- 1980年代、レーガンは欧州のソ連産ガス依存を警告して敗れたが、2022年のウクライナ侵攻でその懸念は現実になった。中国依存でも同じ失敗を繰り返す恐れがある。
- 日本はレアアースで依存分散を進めた経験を生かし、平時から「保険料」を払いながら供給網を多角化し、米欧をつなぐ共通ルールづくりを主導すべきだ。
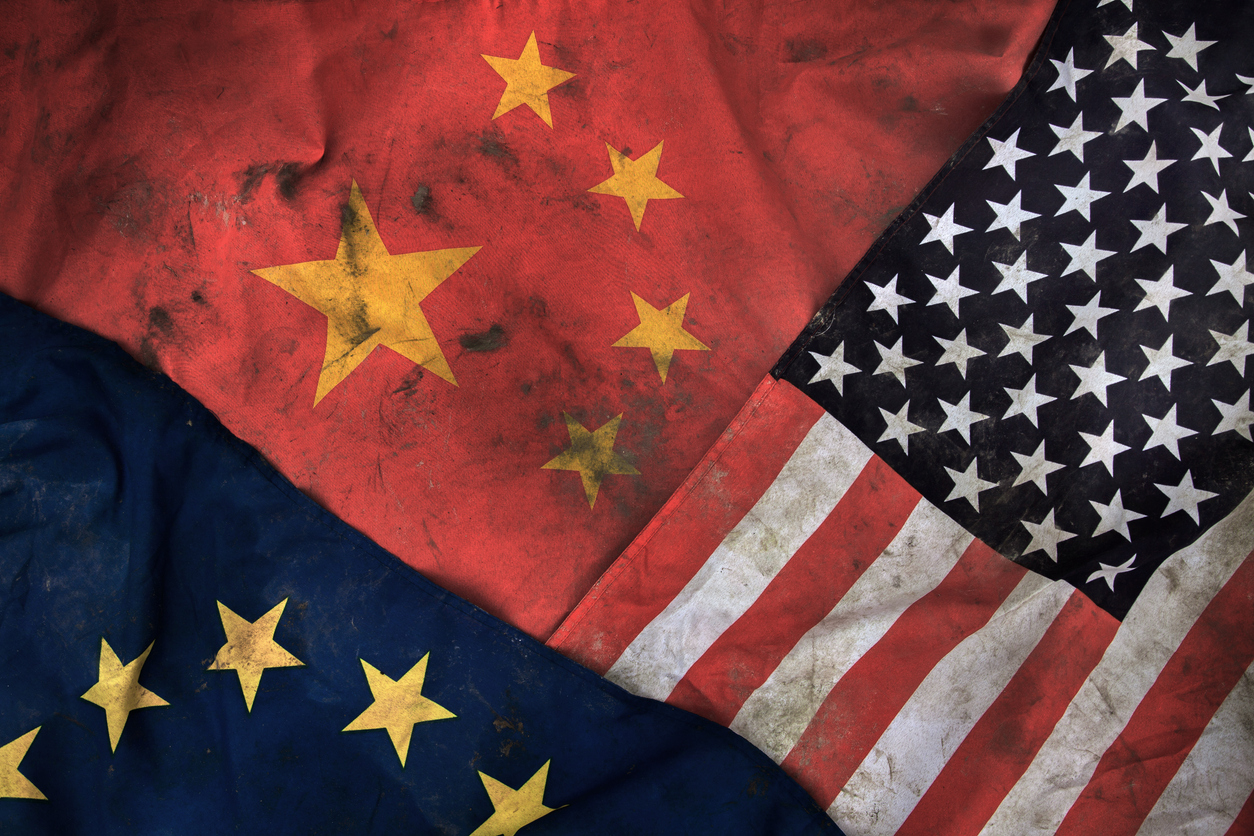
Klubovy/iStock
2026年9月23日、中国の習近平国家主席が国賓としてワシントンを訪れた。国賓としての訪米は11年ぶりである。トランプ大統領は空港の滑走路まで出向き、飛行機を降りた習氏を握手で迎えた(ABCニュース)。
同じ日、同じワシントンで、もう一つの会合が開かれていた。米国のシンクタンク「大統領・議会研究センター(CSPC)」が、英国のロンドン防衛会議と共催した「ワシントン・フォーラム」である。同盟国の政府高官や研究者が集まり、欧州は中国に頼りすぎていないか、を議論した。
この議論をまとめたのが、CSPCが掲載したチェイス・クラウチャック氏の記事「中国をめぐる米欧の溝」(The U.S.–Europe Divide on China)である。
本稿は三つの順序で進める。まず、この記事の中身を紹介する。次に、経済学と国際政治学の研究を使って、記事が書いていない背景を補う。最後に、日本にとっての意味を考える。
100%、27%、10%、そして0%
記事の主張は一文で言える。欧州はロシアに備えて軍備を増やしながら、経済では中国への依存を深めており、それが米国との溝になっている。
同記事によれば、欧州はNATOの目標に沿って、2035年までに国防費を国内総生産(GDP)の5%へ引き上げようとしている。ところが経済では逆のことが起きている。中国への依存は、半導体や重要鉱物だけでなく、電気自動車(EV)、風力発電、太陽光発電にまで広がった。フォーラムの登壇者の一人は、英国はこれらの分野で中国に「従属的(subservient)」になった、と述べたという。
米国と欧州の違いが一番はっきり出るのが、中国製EVにかける関税である。記事の数字に日本を加えて並べてみる。
| 国・地域 | 中国製EVへの関税 | 補足 |
| 米国 | 100% | 中国製の車載ソフトウェアも規制 |
| EU | 約27% | BYDの場合。通常の10%に17%を上乗せ |
| 英国 | 10% | 通常の乗用車関税のみ |
| 日本 | 0% | 輸入乗用車は無税(筆者が追加) |
(2026年9月時点)
記事はEUの税率を17%と書いているが、これは通常の10%に上乗せされる分で、合計は約27%になる(AOL)。それでも米国の4分の1程度である。
しかも抜け道がある。関税は輸入品にかかる税なので、EUの中で作った車にはかからない。中国の最大手BYDがハンガリーに工場を建てているのは、そのためである。
一方、2026年5月??、欧州最大の自動車メーカーであるフォルクスワーゲンは、ドイツ国内で2030年までに約5万人を減らすと発表した(The Local/AFP)。ブルーメCEOは株主総会で、何十年も成功してきた事業モデルはもう通用しない、と述べている(dpa)。
では、どうすればよいのか。記事の提案は二つある。
- 同盟国が協力して工場を建て、中国に頼らない供給網を作る。
- 米国と欧州が、中国への経済的な依存は安全保障上の危険だ、という認識を共有する。
同時に記事は、米国側の責任も認めている。欧州への高い関税や、グリーンランドをめぐる圧力が、欧州の信頼を損ねたというのである。そのうえで記事は、西側が中国に対して持つ最大の強みは、技術でも兵器でもなく同盟国のネットワークだ、と結ぶ。
ここで、表の最後の行を見てほしい。日本の関税は0%である。日本は輸入乗用車に関税をかけていない(36Kr Japan)。英国を批判するこの記事は、日本にも向いている。この点には最後に戻る。
同じ中国、違う記憶
ここからは筆者の読みである。記事は、米国は中国を脅威と見るが、欧州は長く商売の相手と見てきた、と書く。なぜ見方がこれほど違うのか。経済学の研究が、はっきりした答えを出している。
まず米国である。1990年代から中国製品の輸入が増え、2001年に中国が世界貿易機関(WTO)に加盟すると、さらに急増した。安い輸入品と競争になった町では、工場が次々に閉鎖された。この現象は「チャイナ・ショック」と呼ばれる。同様なショックが日本でも起きている。
MITのオーター教授らは、1990年から2007年の米国の製造業雇用の減少のうち、およそ4分の1が中国からの輸入増で説明できると推計した(Autor, Dorn & Hanson 2013)。さらに、輸入の打撃を受けた地域ほど、選挙で左右の両極に票が流れたことも示した(Autor et al. 2020)。
中国に厳しい姿勢が民主党と共和党の両方に共通している理由の一つは、ここにある。工場が消えた町は、青と赤、どちらの党の選挙区にもあるからだ。
次にドイツである。同じ方法でドイツを調べた研究は、対照的な結果を得た。1988年から2008年に、中国と東欧を合わせた「東」との貿易は、ドイツの雇用を差し引きで約44万2,000人増やしたのである(Dauth, Findeisen & Suedekum 2014)。増加の大半は東欧との貿易によるものだが、少なくとも米国のような大きな純減は起きなかった。ドイツは機械や自動車を売る国であり、成長する中国はその上客だった。
米国にとって中国は「工場を奪った国」であり、ドイツにとっては「工場を忙しくしてくれた国」だった。米欧の溝の正体は、価値観の違いというより、経験の違いである。
ところが、そのドイツに20年遅れでショックが届いた。しかも今度は、国の屋台骨である自動車である。キール世界経済研究所によれば、BYDが中国政府から受けた直接補助金は、2020年の約2億2,000万ユーロから、2022年には約21億ユーロに増えた(Bickenbach et al. 2024)。
補助金に支えられた安いEVが、欧州メーカーの本拠地に入ってきた。フォルクスワーゲンの5万人削減は、欧州版チャイナ・ショックの始まりと読める。
「安い車」の何が問題なのか
安い車が買えるのは、消費者にとっては良いことである。それがなぜ安全保障の問題になるのか。答えは、依存が相手に力を与えるからである。
この考えは古くからある。経済学者ハーシュマンは1945年の著書で、ナチス・ドイツが東南欧の小国との貿易を通じて、政治的な影響力を築いたことを分析した(Hirschman 1945)。相手との取引が大きく、ほかに替えがきかないほど、「取引を止めるぞ」という脅しはよく効く。
その現代版が、ファレルとニューマンの「武器化された相互依存」という理論である(Farrell & Newman 2019)。世界の経済は網の目のようにつながっているが、その中には、多くの取引が必ず通る「結節点」がある。そこを握った国は、二つのことができる。
- 締め出す。相手に必要なものを止める。
- 覗き見る。そこを通る情報から、相手の動きを知る。
締め出しは、すでに現実である。中国はレアアース(希土類)の輸出規制を交渉の道具に使ってきた。ブルッキングス研究所の専門家は、今回の首脳会談でも重要鉱物の安定供給について進展が見えなかった、と評している(Brookings)。
EVは、この二つの両方に関わる。電池や部品の供給を握られていれば、止められたときに車が作れない。これが締め出しである。また、最近の車は常にインターネットにつながり、位置や走行のデータを集めている。これは覗き見の入口になりうる。
記事によれば、米国は関税に加えて、中国製の車載ソフトウェアも規制している。サイバーセキュリティの目で見ると、関税率の差よりも、こちらのほうが米欧の本質的な違いである。
レーガンは負けた。そして正しかった
同盟国どうしが、相手陣営との商売をめぐって割れる。これは今回が初めてではない。記事は前例として、1982年のシベリア・パイプライン危機を挙げている。少し詳しく見ておきたい。
1980年代の初め、ソ連はシベリアの天然ガスを西欧に送る長大なパイプラインを建設していた。西欧にとっては良い話だった。エネルギーが手に入り、鋼管や機械の輸出で仕事も生まれる。米国の見方は逆だった。ソ連に外貨を稼がせ、西欧がソ連のガスなしでは暮らせなくなる、と考えたのである。
対立は次のように進んだ(DeSouza論文、イェール大学法科大学院)。
| 時期 | 出来事 |
| 1981年12月13日 | ポーランドで戒厳令が出される |
| 1981年12月29日 | レーガン大統領が、米国企業によるパイプライン機器の供給を禁止 |
| 1982年6月18日 | 禁止の対象を、米国企業のライセンスで製造する欧州企業にも拡大 |
| 1982年11月13日 | レーガン大統領が制裁の解除を発表 |
自国の企業まで米国の制裁の対象にされた欧州は、猛反発した。欧州各国は、米国の制裁に従わずに契約を進めることを企業に認めた(War on the Rocks)。レーガンの盟友だった英国のサッチャー首相まで、反対に回った。結局、レーガンは5か月足らずで制裁を取り下げた。
余談だが、この危機を大学の卒業論文に書き、のちに本にまとめた学生がいた。後に国務長官となるブリンケン氏である(Blinken 1987)。彼は、この危機を歴史の脚注として片づけてはならない、対立の根を放置すれば次の危機が同盟を揺るがす、と警告していた(Riddleによる紹介)。
記事はこの例から、同盟は割れても持ちこたえる、という教訓を引く。それは正しい。しかし、この話には続きがある。
パイプラインは完成したのである。欧州のロシア産ガスへの依存は、その後40年かけて深まった。2021年には、EUのガス消費量のほぼ4割をロシア産が占めていた(IEA)。請求書が届いたのは2022年2月、ロシアがウクライナに侵攻したときである。
レーガンは、同盟国との喧嘩には負けた。しかし、欧州がソ連のエネルギーに頼ることになるという警告は、40年後に当たった。
つまり、1982年の教訓は二つある。同盟は続いた。そして、依存も続いた。同盟が壊れなかったことは、政策が成功したことを意味しない。
中国について同じことが起きたら、請求書はいくらになるのか。キール世界経済研究所が試算している(Baqaee et al. 2024)。
- ドイツが中国との貿易を突然断たれた場合。短期の損失は国内総支出の約5%。
- 時間をかけて少しずつ依存を減らす場合。損失は年5%程度。
著者の一人は、後者を「保険料」と呼んでいる(キール研究所の発表)。火災保険と同じで、毎年少しずつ払っておけば、火事のときの損失は小さくなる。そして保険料は、火事が起きる前にしか払えない。
なぜ誰も保険料を払わないのか
保険料を払ったほうが得だと分かっているのに、なぜ欧州は払わないのか。同盟の経済学の古典が、この問いに答えている。
オルソンとゼックハウザーは60年前、同盟の安全を「みんなのもの」として分析した(Olson & Zeckhauser 1966)。マンションの防犯カメラを考えると分かりやすい。カメラがあれば住民全員が安全になる。だから一人ひとりは、費用はほかの住民が出してくれればよい、と考えがちである。同盟も同じで、小さな国ほど負担を大国に任せやすい。
記事は、アイゼンハワーもケネディも欧州に負担増を求めた、と書いている。これは誰かが怠けているという話ではない。同盟という仕組みが、もともとそうなりやすいのである。
筆者は、中国への依存を減らすことにも同じ構造があると考える。BYDの工場を誘致したハンガリーは、雇用と投資を自国で受け取る。一方、EUの関税が効かなくなるという費用は、加盟国全体で負担する。得は自分に、費用はみんなに、である。
だから、記事が説く「認識の共有」だけでは足りない。記事自身が挙げた成功例が、それを示している。ノルウェーの防衛企業コングスベルグは、ミサイルの複数年契約を得て、三つの大陸に工場を建てた。工場が建ったのは、関係国の認識が一致したからではない。確実に売れるという契約があったからである。同盟を動かすのは認識ではなく、損得の設計である。
もう一つ、米国自身の問題がある。記事も、トランプ大統領が農産物やエネルギーで中国との取引を求め、米国の半導体企業が中国市場を失わないよう政権に働きかけていることを認めている。フォーラムが欧州に中国依存の危うさを説いていたその日、大統領は滑走路で習氏を出迎え、両国は貿易休戦を来年1月まで延長することで合意した<<チェック(ABCニュース、前掲)。
欧州から見れば、中国と距離を取れと言う米国が、自分は中国と握手している。これで欧州に「保険料を払え」と言っても、説得力は弱い。
日本は観客席にいない
ここまでを米国と欧州の話として読んだ方に、三つの事実をお伝えしたい。
一つ目は、日本もかつて同じことで責められた、という事実である。
先ほどのコングスベルグという名前に、聞き覚えのある方もいるだろう。冷戦期、西側諸国は「ココム」という枠組みで、軍事に使える技術を共産圏に輸出しないと約束していた。1987年、東芝機械がこの約束に反して、大型の工作機械をソ連に輸出していたことが明らかになった。この取引に協力したのが、コングスベルグの前身にあたるノルウェーの国営企業である。機械は、ソ連の潜水艦のスクリュー音を静かにするのに使われたとされる。
米国の議員たちは議事堂の前で、東芝製のラジオをハンマーで叩き壊した(UPI)。当時のフォーリン・アフェアーズ誌は、同じく違反を認定されたノルウェーの製品は一つも壊されなかった、と書いている(Foreign Affairs)。同盟国の企業が相手陣営と行う取引は、ある日突然、同盟の問題になる。そして怒りは、平等には配られない。
二つ目は、冒頭の表に戻る。日本の関税は0%である。
それでも、BYDが日本で売ったEVは、2025年秋の時点で累計7,123台にとどまる(36Kr Japan、前掲)。効いているのは関税ではなく、補助金である。日本のEV購入補助金は今年4月から、米テスラが最大127万円なのに対し、BYDは全車種で15万円になった(36Kr Japan)。日本は、EUが関税でやっていることを、補助金の設計という見えにくい形でやっている。見えにくい壁は、同盟国にも説明しにくい。
三つ目は、日本には成功例もある、という事実である。
2010年、尖閣諸島沖で中国漁船が海上保安庁の巡視船に衝突した。日本が船長を拘束すると、中国はレアアースの対日輸出を約2か月止めた(ニューヨーク・タイムズの転載記事)。当時、日本はレアアースの約9割を中国に頼っていた。
日本の対応は地道だった。翌2011年、政府系のJOGMECと商社の双日が、豪州の鉱山会社ライナスに2億5,000万ドルを融資・出資した。それから15年かけて、中国への依存を6〜7割まで下げた(Mining.com)。今年3月には契約を改定し、2038年まで、最低価格を決めて毎年5,000トンを買い続けると約束した(同)。
中国産より割高でも買い続ける。これが、先に述べた「保険料」である。コングスベルグの複数年契約と同じ発想でもある。確実に売れると分かっているから、相手は中国の外に供給網を作れる。
以上を踏まえて、日本への示唆を三つ挙げる。
- 依存は、貿易の総額ではなく、品目と結節点で数える。完成車の台数よりも、電池の材料、磁石、そして通信機能を持つ製品のソフトウェアとデータの流れを見る。
- 保険料は、平時に払う。長期契約、最低価格、同盟国との共同生産は、どれも平時には割高に見える。割高に見えるうちに払うのが保険である。
- 米国と欧州の間に立つ。日本は、1987年に責められる側を、2010年に締め出される側を、両方経験した数少ない国である。関税率の応酬ではなく、通信機能を持つ製品の安全基準のような共通ルールづくりで、両者をつなぐ役回りができる。できればAIの安全性でもスタンダードづくりのイニシアティブをとりたい。
クラウチャック氏の記事は、西側の最大の強みは同盟国のネットワークだ、と結んだ。筆者も同意する。ただし、ネットワークには維持費がかかる。
同盟は放っておいても続くが、依存も放っておけば続く。1982年の請求書が届くまでに、40年かかった。次の請求書を小さくできるかどうかは、いま保険料を払うかどうかで決まる。
【参考文献】
- Krawchuk, C. (2026). The U.S.–Europe Divide on China. Center for the Study of the Presidency & Congress (CSPC).
- Autor, D. H., Dorn, D., & Hanson, G. H. (2013). The China Syndrome: Local Labor Market Effects of Import Competition in the United States. American Economic Review, 103(6), 2121–2168.
- Autor, D., Dorn, D., Hanson, G., & Majlesi, K. (2020). Importing Political Polarization? The Electoral Consequences of Rising Trade Exposure. American Economic Review, 110(10), 3139–3183.
- Baqaee, D., Hinz, J., Moll, B., Schularick, M., Teti, F. A., Wanner, J., & Yang, S. (2024). What if? The Effects of a Hard Decoupling from China on the German Economy. Kiel Policy Brief 170.
- Bickenbach, F., Dohse, D., Langhammer, R. J., & Liu, W.-H. (2024). Foul Play? On the Scale and Scope of Industrial Subsidies in China. Kiel Policy Brief 173.
- Blinken, A. J. (1987). Ally versus Ally: America, Europe, and the Siberian Pipeline Crisis. Praeger.
- Dauth, W., Findeisen, S., & Suedekum, J. (2014). The Rise of the East and the Far East: German Labor Markets and Trade Integration. Journal of the European Economic Association, 12(6), 1643–1675.
- DeSouza, P. The Soviet Gas Pipeline Incident: Extension of Collective Security Responsibilities to Peacetime Commercial Trade. Yale Law School.
- Farrell, H., & Newman, A. L. (2019). Weaponized Interdependence: How Global Economic Networks Shape State Coercion. International Security, 44(1), 42–79.
- Hirschman, A. O. (1945). National Power and the Structure of Foreign Trade. University of California Press.
- Olson, M., & Zeckhauser, R. (1966). An Economic Theory of Alliances. Review of Economics and Statistics, 48(3), 266–279.
なお、報道・機関資料は本文中にリンクで示した。
コメント