

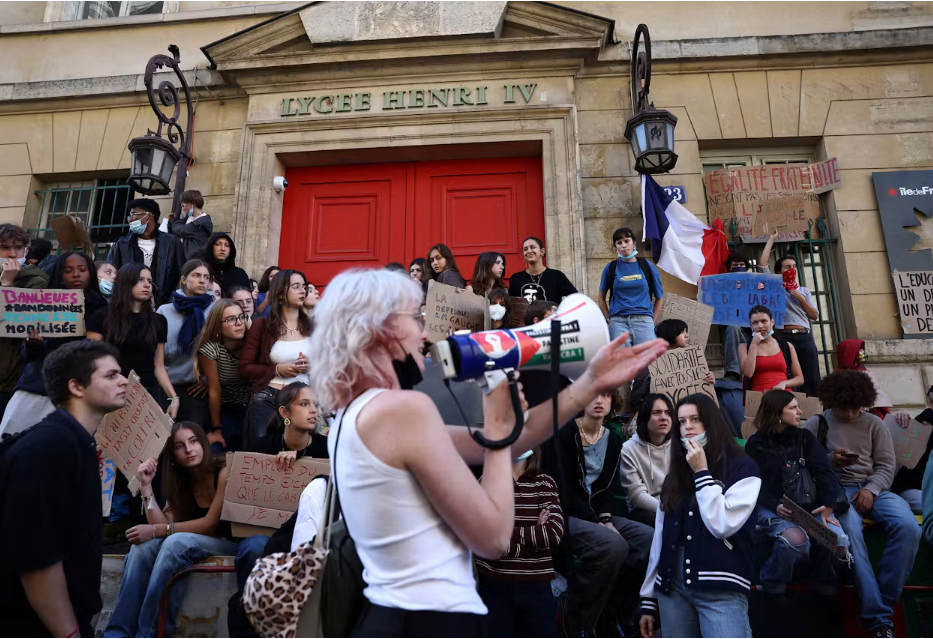
フランス国債とドイツ連邦債との金利差は1.5%に広がり、フランス国債を売る動きが広がっている。財政難は教育現場にも影響を及ぼし、学校施設の老朽化や教員不足など教育環境の改善を求める高校生デモには仏全土で26万人超(政府発表)が参加した。
日本経済新聞
ただし、これを直ちにギリシャ型の財政破綻と結びつけるのは早計である。2026年の政府債務残高はGDP比119%に達するが、日本より小さい。かつてギリシャに見られた財政統計の不正や極端な経常赤字、銀行危機もない。問題の核心は、財政再建に必要な決断を下せない政治にある。日本経済新聞
マクロンの「賭け」の失敗が3派の分裂を生んだ
マクロン大統領の支持率は15%に落ちた。10月10日に公表された世論調査では、前月から1ポイント低下し、2017年の就任以来の最低を更新した。改革を掲げて登場した大統領は、いまや国民の信頼を大きく失っている。(AFP)
転機は2024年、マクロンが決断した国民議会の解散だった。6月に行われた欧州議会選挙で、与党連合がマリーヌ・ル・ペン率いる極右政党「国民連合(RN)」に大敗したため、有権者に直接信を問う「賭け」として電撃解散した。
総選挙後の議会は左派、中道、極右の3勢力に分かれ、いずれも過半数を確保できなかった。その後、バルニエ内閣もバイルー内閣も、予算をめぐる対立で倒れた。政権を倒すための多数は集まっても、予算を成立させ、負担を分かち合う多数は作れない。これがフランス政治の袋小路である。
大統領が交代すれば解決するのか
2027年の大統領選に向けて、世論調査では極右・国民連合のルペンが優勢だが、急進左派のメランションは若者の抗議活動に接近し、中道勢力の存在感は薄れている。
ただし大統領の交代で問題が解消するとは限らない。支持勢力が過半数を取れないと、予算編成の行き詰まりは続く。大統領と首相の所属勢力が異なる同棲(コアビタシオン)も、政策の隔たりが大きければ財政再建の合意はむずかしくなる。
破綻しないことと再建できることは別
フランスの歴史は、政治危機から政策転換が生まれる可能性も示している。1980年代のミッテラン政権は、財政拡張と通貨不安を経て、欧州統合を重視する路線へ転換したが、回も同じような決断ができるかは別問題だ。極右から極左までバラマキを求める状況で、予算編成ができるのか。
フランスの例でわかることは、マーケットがみているのは財政の帳尻ではなく、政治の信頼性だということだ。日本の政府債務比率はフランスより悪いが、政治が安定しているため危機に至らない。
しかし高市政権はインフレの最中にガソリン補助金や消費減税などのバラマキを続け、政府の信頼性を毀損して円安が進行している。大事なことは「新発国債40兆円」といった数字ではなく、まずインフレ・円安志向の政治姿勢を改めることだ。

コメント