


- 社会保障を理由に消費増税を正当化:「消費税は社会保障の安定財源」という説明が、増税を「責任ある政治」とみなす考え方を定着させた。
- 高齢者向け給付と子育て支援の両方が拡大:既存の年金・医療・介護を維持しながら子育て支援を追加し、社会保障費が膨張してきた。
- 歳出改革より増税を優先:前年度予算を引き継ぐ予算編成によって既存給付が温存され、歳出の再配分より追加財源の確保が優先されている。
- 「社会保障目的税」が政策選択を狭める:消費税以外の財源や歳出削減・再配分を十分に比較せず、社会保障費の増加には消費増税が必要だという思考停止を招いている。
- 財政責任は国民ではなく政府にある:国民に増税を求める前に、政府が給付の優先順位を見直し、予算全体の歳出配分を再検討すべきだ。
社会保障が増税を正当化する
日本では、高齢化による社会保障費の増加と消費税率の引上げが一体として語られてきた。年金、医療、介護の費用が増える。現役世代の社会保険料負担も重くなる。そこで、高齢者を含む幅広い国民が負担する消費税を社会保障の安定財源とする。この説明が、日本の消費税論議を方向付けてきた。
社会保障・税一体改革は、消費税収を社会保障にひも付け、消費増税を社会保障の安定、財政健全化、将来世代への責任を同時に担う政策として提示した。消費増税への同意は、社会保障を守り、財政規律を重視する「責任ある態度」として評価されるようになった。
社会保障費の増加には、異なる二つの力が働いている。人口高齢化と長寿化は、年金、医療、介護を中心とする既存給付を膨らませる。一方、少子化への危機感は、児童手当、保育、幼児教育・保育の無償化など、子育て世帯向け給付の拡充を促してきた。
2023年度の社会支出では、「高齢」が49.4兆円、「家族」が11.5兆円を占めた。家族関係社会支出は2019年度の9.7兆円から増加しており、高齢者向け給付と子育て世帯向け給付が異なる経路から同時に拡大している。
日本の政策決定は、両者の間で歳出を再配分するよりも、既存給付を維持しながら新しい給付を追加する道を選んだ。高齢者向け給付を維持し、そこに子育て支援を加えることで、世代間の分配対立を回避しながら、各世代に社会保障の受益を広げてきたのである。
この追加型の政策決定を毎年度の予算に定着させたのが、前年度予算を基礎として既存事業を引き継ぐ予算編成である。既存給付に新規給付を積み重ね、増加する公費負担に追加税収を充てる。「消費税は社会保障目的税である」という説明は、この財政運営を当然の選択として定着させた。
本稿は、既存の受益を維持しながら新しい受益を追加する政策決定と社会保障目的税という説明が結び付き、歳出配分の見直しよりも消費増税を優先する財政政治を形成した過程を明らかにする。
税源の選択を超えた消費税
社会保障は、社会保険料と公費を中心に運営される。消費税は、このうち公費負担を支える主要な税収として位置付けられてきた。
政府は、消費税について、高齢者を含む幅広い世代が負担すること、課税対象が広いこと、所得税や法人税と比べて税収が安定していることを重視してきた。これらは、政府が消費税を社会保障の公費財源に選んだ理由を説明する。
日本の選択には、三つの段階がある。
第一は、消費税収を社会保障の公費負担に用いるという税源の選択である。第二は、消費税収の使途を社会保障に指定する目的税化である。第三は、社会保障費の増加に消費増税で対応することを「責任ある政治」と評価する財政規範である。
負担者の広さや税収の安定性は、第一段階の税源選択を説明する。第二段階の目的税化には、消費税率の引上げに対する国民の理解を得るという政治的な役割が加わる。第三段階では、歳出と負担をめぐる特定の選択が、財政責任の基準へと高められる。
「社会保障のための消費税」という言葉は、この三段階を一つにつないだ。消費税の性質が社会保障財源としての採用を説明し、その採用が目的税化を支え、目的税化が消費増税への同意を求める。この連鎖によって、消費税は複数ある財源の一つから、社会保障を守るための特別な税へ変わった。
さらに、全世代型社会保障という構想は、社会保障の受益を高齢者から子育て世帯へ広げると同時に、社会保障を国民全体で支えるという論理を強化した。政府も「全世代で支え、全世代を支える」社会保障への転換を掲げ、子育て支援をその中心に位置付けている。
受益が全世代に広がれば、負担も全世代で分かち合うべきだという説明が成立する。子育て支援の拡充は、少子化への政策対応であると同時に、社会保障と消費税を結び付ける政治的基盤を広げる働きも持った。
こうして、社会保障への支持と消費増税への支持が一体化する。消費増税を受け入れる立場には、社会保障の持続可能性、財政規律、将来世代を重視する姿勢という評価が与えられる。慎重な立場には、給付削減か代替財源の提示が求められる。税源をめぐる政策判断が、政治的責任を測る基準へ変化したのである。
前年度予算を引き継ぐ予算編成
高齢者向け給付と子育て世帯向け給付は、異なる理由から増加してきた。
高齢者向け給付には、高齢者人口の増加、受給期間の長期化、医療・介護需要の増加という人口動態上の圧力が働く。年金、医療、介護は法定給付を中心としており、対象者と需要の増加が支出の増加に直結する。
子育て支援には、出生数が減少するなかで、一人当たり・一世帯当たりの支援を厚くする政策上の力が働く。児童手当、保育、幼児教育・保育、育児休業など、支援の対象と内容が拡充されてきた。政府は少子化を人口減少と経済社会の持続可能性に関わる危機と位置付け、子育て世帯への支援を全世代型社会保障の一部として強化している。
両者を同時に拡大する政策には、世代間の分配対立を緩和する効果がある。高齢者向け給付を削減して子育て支援へ移す方法では、給付を失う集団と新たに受け取る集団が明確に分かれる。既存給付を維持しながら子育て支援を追加する方法では、高齢者と子育て世帯の双方に受益を提供できる。政治的な合意を形成しやすい一方、歳出総額と財源需要は膨らむ。
この追加型の政策決定を毎年度の予算に反映するのが、前年度予算を出発点とする予算編成である。
既存事業には所管官庁、業界、地方公共団体、受益者、政治家が関わり、継続の実績が翌年度の予算要求を支える。毎年度の編成では予算額の増減が焦点となり、既存給付と新規給付を含む歳出配分全体を選び直す機会は限られる。
継続的な公共サービスや複数年度にわたる政策には、行政上の安定性と予見可能性が求められる。その連続性は政策運営を安定させる一方、既存の歳出配分を固定する力としても働く。
個別事業や給付を削減すれば、その受益者に損失が集中する。予算全体の効率化による利益は国民全体に分散する。削減には具体的な反対者が現れ、財政改善には明確な擁護者が現れにくい。この非対称性が、既存給付の整理と世代間の歳出再配分を政治的に困難にする。
その結果、予算編成は歳出配分の選び直しよりも歳入の追加へ向かう。年金、医療、介護などの既存給付を引き継ぎ、そこに少子化対策や子育て支援など、その時々の政策課題に応じた給付を加える。こうして積み上がる財源需要に、新たな税収が充てられる。
消費税は、この追加型の政策決定と高い親和性を持つ。世代間で歳出を移す方法は、給付を失う集団と給付を得る集団を明確に分ける。消費税は広範な国民から財源を集め、高齢者向け給付と子育て世帯向け給付をともに支える。既存の受益を守りながら新たな受益を加える政治を可能にするのである。
既存給付の継続と新規給付の追加が公費負担を膨らませ、消費増税がその費用を広く国民に配分する。追加税収が既存給付と新規給付をともに支え、その歳出構造が次の追加財源を求める。この循環が、日本の財政政治を形作ってきた。
歳出配分の見直しを避ける消費増税
日本政府は、社会保障内部で給付の抑制と拡充を分野別に進めてきた。年金、医療、介護では、給付調整、自己負担、診療報酬、薬価、給付範囲が見直される。一方、子育て分野では、児童手当、保育、幼児教育・保育、育児休業などの給付とサービスが拡充されてきた。
ここで重要なのは、社会保障内部の分野別調整と、政府支出全体の歳出配分の見直しを区別することである。
社会保障内部では、高齢化による給付増加を抑えながら、少子化に対応する新しい給付を追加する。そのうえで、社会保障全体として増加する公費負担に消費税収を充てる。
日本が選択したのは、社会保障内部では給付の抑制と拡充を分野別に進め、予算全体の歳出配分を引き継ぎながら、増加する公費負担には消費増税で対応する財政運営である。
これは単純な前例踏襲ではない。人口高齢化によって膨らむ既存給付を維持しながら、少子化への危機感から子育て支援を追加する政策である。両者の間で財源を移すよりも、双方を併存させることで世代間の分配対立を緩和し、その追加費用を広範な国民の負担へ配分する。
この財政運営が「責任ある政治」として提示されることで、責任の重心も移動する。社会保障の受益者には給付調整や自己負担増を引き受ける姿勢が求められる。子育て世帯には拡充された給付が提供される。そして国民全体には、双方を支える追加負担を受け入れる姿勢が求められる。
政府が既存給付と新規給付を一体として評価し、政策分野を横断して歳出配分を選び直す責任は、毎年度の予算編成の内部に埋没する。既存の受益を所与とし、新しい受益を追加すれば、政府に残る課題は不足財源の確保となる。
こうして、世代間の歳出配分をめぐる政治的な選択が、国民全体による追加負担の問題へ置き換えられる。社会保障を維持し、子育て支援も拡充するためには消費増税が必要だという論理は、この置き換えの上に成り立っている。
社会保障目的税が財政選択を狭める
「消費税は社会保障目的税である」という説明は、年金、医療、介護、子育て支援という使途を示す。負担の行き先が見えることで、国民は増税と社会保障との関係を理解しやすくなる。
社会保障の受益が子育て世帯を含む各世代へ広がるほど、この説明の政治的な力も強まる。消費税を、全世代が負担し、全世代が受益する社会保障を支える税として提示できるからである。
同時に、この説明は消費増税の妥当性を先取りする。
社会保障には財源が必要である。高齢化への対応にも子育て支援にも費用がかかる。消費税収は社会保障に充てられる。したがって、社会保障を守り、子育て支援を拡充するためには消費増税が必要である。この短い論理によって、多様な政策目的が一つの税源へ結び付けられる。
ここで、政策手段の比較が省略される。
高齢者向け給付と子育て世帯向け給付の間で、歳出をどのように配分するのか。他の政策分野から社会保障へどの程度の財源を移すのか。所得税、法人税、資産課税、社会保険料、消費税をどのように組み合わせるのか。公債をどのような経済状況で活用するのか。こうした選択を比較する前に、「社会保障目的税」という言葉が答えを提示する。
社会保障の財源だから消費税が必要であり、消費税収だから社会保障に充てる。この循環的な説明では、目的の正当性が手段の正当性へ引き継がれる。
社会保障の対象が全世代へ広がることは、この循環をさらに強化する。高齢者向け給付には高齢化への対応という正当性があり、子育て支援には少子化への対応という正当性がある。いずれも重要な政策目的であるため、その両方を支える消費増税にも強い正当性が与えられる。
その結果、「何に使うのか」という問いには、高齢者から子どもまでを支える社会保障という答えが示される。その一方で、「どの給付をどこまで保障するのか」「なぜ歳出配分の見直しより増税なのか」「なぜ消費税なのか」という問いは後景へ移る。
「社会保障目的税」という言葉は、財源の説明から財政選択の結論へ変わった。そして、既存の受益を守りながら新しい受益を加え、その追加費用を国民全体に求める政治を、「責任ある政治」として承認する役割を果たしてきたのである。
「社会保障のため」で思考を止めるな
日本の財政政治は、人口高齢化によって膨らむ既存給付を維持しながら、少子化への対応として子育て支援を拡充してきた。世代間で歳出を再配分するよりも、双方の給付を併存させ、その追加費用を消費増税で賄う道を選んだのである。
「消費税は社会保障目的税である」という説明は、この追加型の政策決定を財政上の必然へ変え、増税への同意を「責任ある態度」として国民に求めた。
ここでは責任の順序が逆転している。財政責任の起点は、政府が既存給付と新規給付を一体として評価し、予算全体の優先順位を示すことにある。 必要な負担を国民に求める責任は、その歳出選択に続く。既存の受益を守り、新しい受益を加え、その費用だけを国民に求める政治は、責任を国民へ移す政治である。
社会保障目的税という言葉は、社会保障を守るための答えではない。それは、給付と予算を選び直す問いを封じる言葉になった。
「社会保障のため」という一言で消費増税を結論にしてはならない。まず問うべきは、何を残し、何を改め、社会保障にどれだけ配分するかである。
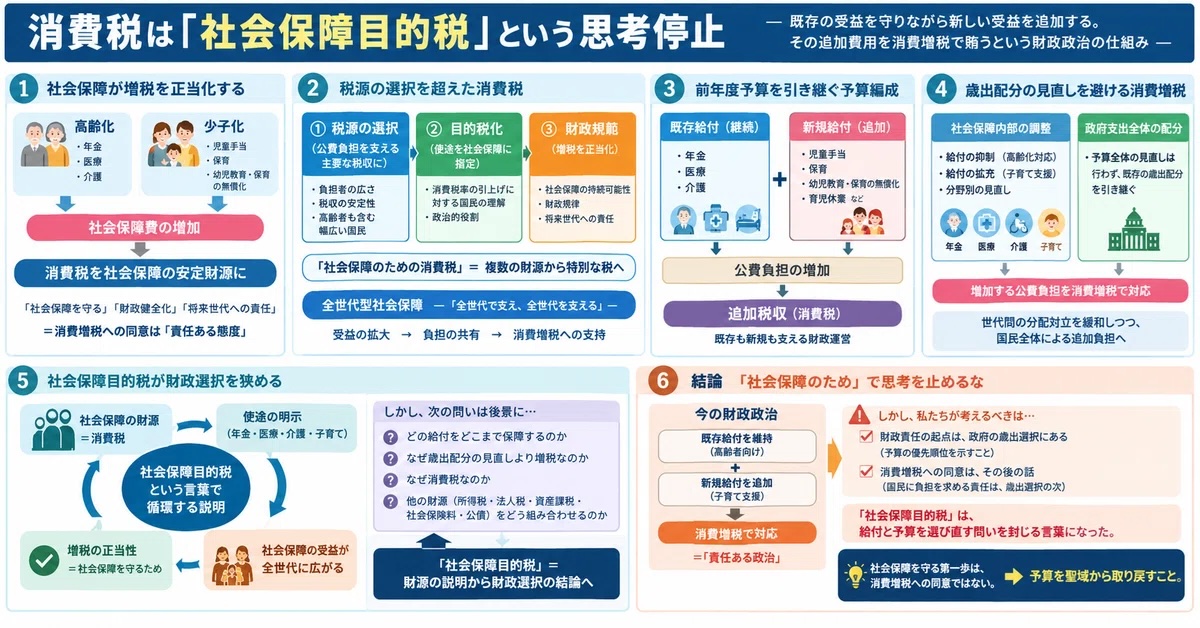
まとめの図
編集部より:この記事は財政学者・島澤諭氏のnote「市民経済論で読む日本」2026年10月16日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は島澤氏のnote「市民経済論で読む日本」をご覧ください
コメント