

日本経済新聞電子版によれば東京の湾岸エリアの中古マンション市場は、これまでの急激な価格高騰に対する反動から価格調整局面に入っています(図表も同紙から)。
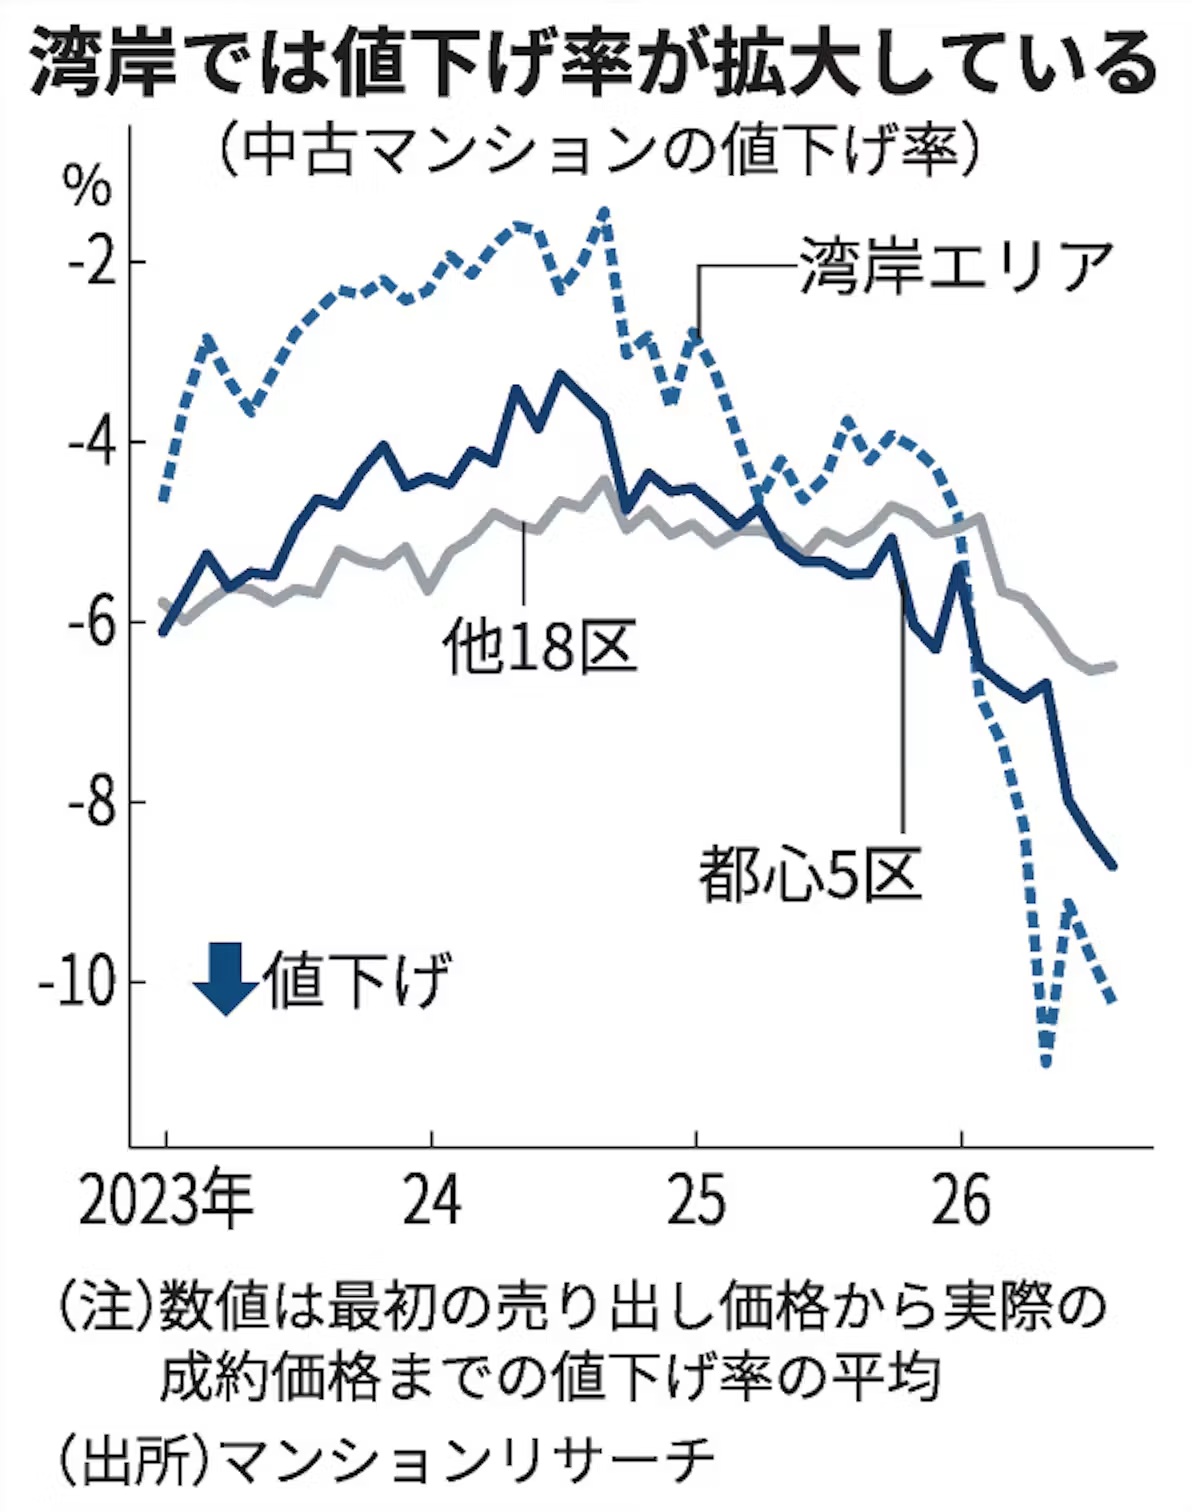
といっても市場全体がクラッシュしているわけではなく、特定の高価格帯や条件にあてはまる物件を中心に売り出し価格の改定が見られる状況です。
昨年のブログに「タワマン「パワーカップル」が「バカップル」に変わる日」という記事を書きました。
世帯年収1,500万円を超えるようなパワーカップルと呼ばれる「富裕層」が1億円を超えるようなタワーマンションをギリギリまでローンを借りて買うリスクについて警鐘を鳴らしたものです。
その後日銀の政策金利引き上げに伴うローン金利の上昇懸念からマイホーム買い控えの動きが強まり、購入した人の中にも高値のうちに含み益を確定させようとする人が増えました。
さらに湾岸の新築タワーマンションの供給が増えたことから需給が悪化しています。
例えば世帯年収2000万円前後の場合、頭金や金利環境にもよりますが、住宅ローン審査や返済負担の観点から購入できるマイホームの限界値は1億5000万円前後になります。
これを超えるような高価格帯の物件では実需の買い手が減り、価格調整を行う動きが顕著になっています。
高値で慌てて購入した人たちの中にはローンの金利上昇と売買価格の下落に怯えながら、物件を売るに売れない人たちも出ています。
価格の下落の一方で湾岸エリアの賃料水準は上昇傾向を維持しており、価格の下落によって表面利回りが上昇します。
これは東京への人口流入に伴う需要増加が主因であり、当面続きそうです。そうなれば、実需層だけでなくインカムゲインを狙う投資家の需要が出てきます。
今後はこれまでのような全面的な右肩上がりの相場ではなく、実需層の手が届く適正価格かと賃料利回りに見合っているかによって価格形成が行われることになると思います。
懸念材料は新築マンションの坪単価の動向です。資材高や人件費高騰によって新築の建設コストは上昇しています。コスト上昇分を価格に転嫁ができなければ新築価格が思ったほど上昇せず、中古物件の上値を抑え価格調整が続くことになります。
金利上昇や先高感の減退により価格下落が続くとしても東京オリンピック前の2020年頃の価格水準まで暴落する可能性は低いと見ています。
湾岸の典型的な物件である晴海フラッグでも板状棟を2020年以前の初期に購入した人は実需層が多く、坪単価も現状の半値以下なので慌てて売る人は少なそうです。
私も複数戸を保有していますが、売り急ぐつもりはなく長期で保有しようと思っています。
mapo/iStock
編集部より:この記事は「内藤忍の公式ブログ」2026年10月17日の記事を転載させていただきました。オリジナル原稿をお読みになりたい方は内藤忍の公式ブログをご覧ください。

コメント