


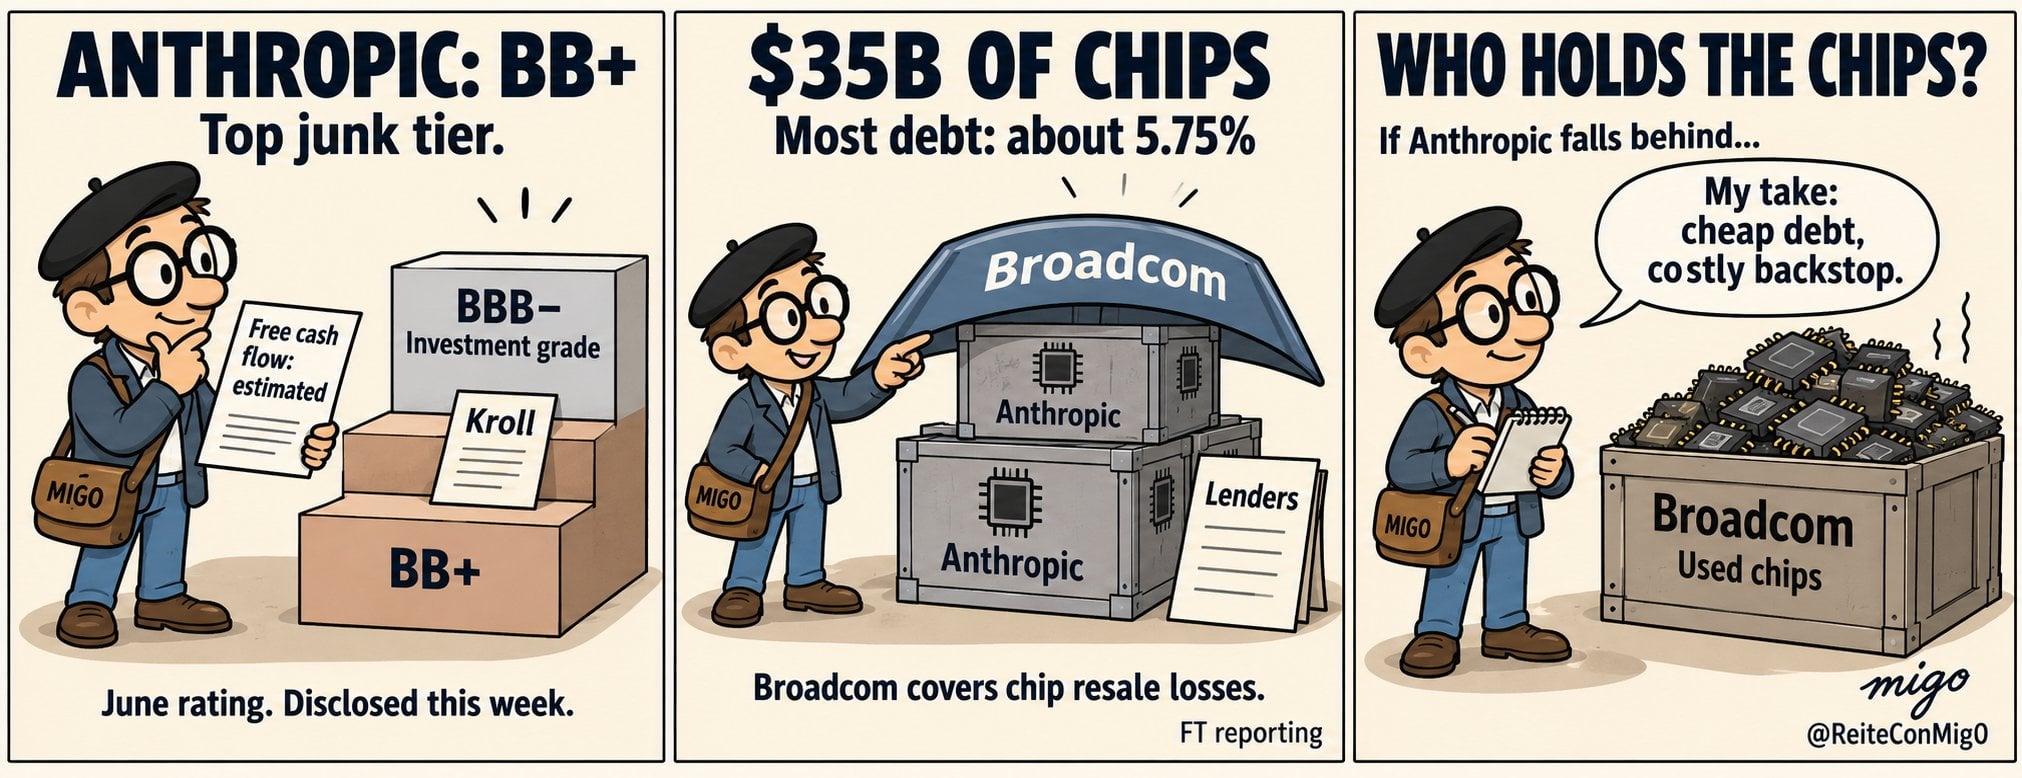
11月にもIPOする予定のAnthropicの信用格付けが明らかになった。これは「借金がないのにジャンク債の中で最高評価を得た」という奇妙な状況であり、AI新興企業の資金調達構造の特異性を映し出している。FT.com
BB+という格付けはIPOの障害ではないが、IPO後の安泰を意味するものでもない。この格付けはIPOへのチケットを否定しないが、投資家が期待する2兆ドルの評価を支えるには到底足りない。
Xより
BB+の意味:投資適格まであと一歩
Kroll Bond Rating Agency(KBRA)が今年6月にAnthropicに付与したBB+の発行者格付けは、投機的(ジャンク)等級の最上位にあたる。投資適格までわずか1ノッチであり、あと一段階上がればBBB-となる。
この格付けが開示されたのは、Apollo主導の350億ドル規模のチップファイナンスを確保する直前のことだった。このファイナンスパッケージのうち約44億ドルの劣後債がAnthropicの信用リスクに直接さらされ、KBRAはこれにBB+の格付けを与えた。残りはブロードコムの保証でカバーされている。
格付けの背景になる情報開示は乏しい。KBRAが入手できたのは、売り上げ、調整後営業利益、2026年第1四半期の年換算収益、および第2四半期の内部予測にとどまる。フリーキャッシュフローやEBITDAといった信用分析の根幹となる指標は開示されず、仮定に基づいて推計せざるを得なかった。
奇妙な構図:借金ゼロの企業への格付け
より興味深いのは、格付け時点でバランスシート上の債務がゼロだったという事実だ。同社はSPV(特別目的事業体)や信用力の高いビジネスパートナーを通じて資金調達してきた。格付けの対象となったのは、SPV経由でチップを購入してAnthropicにリースする構造のうち、劣後部分のリスクだった。
つまりBB+が評価しているのはAnthropicという企業の返済能力ではなく、Anthropicがチップリース料を払い続けられるかという間接的な信用力である。同社が直接債務を負わないまま、実質的な信用リスクが投資家に移転される構造になっている。
IPOへの影響:格付けは必要条件だが十分条件ではない
この格付けはIPOを可能にするが、成功させるものではない。ポジティブな材料としては、投資適格に近いという事実が、上場後の資金調達コスト低下につながる可能性がある。現在準備中の600億ドルの新規債務パッケージ(うち180億ドルが劣後債)において、格付けが投資適格に引き上げられれば、生命保険会社や年金基金といったより広範な機関投資家層にアクセスできる。
しかし課題も明確だ。最終的にAnthropicの上場後の正式な格付けを決めるのは、ムーディーズ、S&P、フィッチの3大格付け機関であり、KBRAは相対的に小規模な機関にすぎない。AnthropicとOpenAIの銀行団は3大機関に対し、上場後の投資適格格付けを働きかけているが、その実現は不透明だ。
成長は鈍化、それでも巨額の支出計画
Anthropicが今週のIPO前投資家説明会で示した数字は、成長の勢いが衰えつつあることを示している。第3四半期の収益は168億ドルで、前四半期比約45〜50%増。依然として急成長だが、第2四半期の147%増と比べれば大幅に減速している。調整後ベースでは2四半期連続で黒字を計上したが、2025年通年では420億ドルの純損失である。
一方で支出計画は桁違いだ。同社は今後10年間で計算資源とインフラに5000億ドル超の支出を予定している。これは現在の年換算売り上げ(約670億ドル)の大半を毎年インフラに投資する計算になる。
投資家の一部はすでに評価額を1.5兆ドル程度に引き下げることを検討し始めている。当初期待されていた2兆ドルからは後退だ。減速の主因は、成長率の鈍化とAIインフラ融資コストへの懸念である。
格付けは「通過点」、真の審判は上場後
BB+という格付けは設立後5年のベンチャー企業としては破格であり、Anthropicがジャンク債市場の中では最良の借り手であることを示している。だが真に問われるのは上場後に3大格付け機関が何を言うかであり、年間500億ドル規模のインフラ支出を正当化する売り上げの成長を維持できるかである。
格付けはIPOのハードルを下げるが、2兆ドル評価の正当性を保証するものではない。投資家が今見ているのは「Claudeの成長物語」と「天文学的な支出計画」のどちらが勝つか、その分岐点である。
コメント