


きょうアゴラで偶然、島澤さんと私の「世代間格差」についての記事が掲載された。この部分だけを読むと、両方とも(数字は違うが)同じことを書いている。それは経済学の標準的な理論である世代会計にもとづいているからだ。これを理論的に整理してみよう。
社会保障の格差は「王朝間の資産格差」
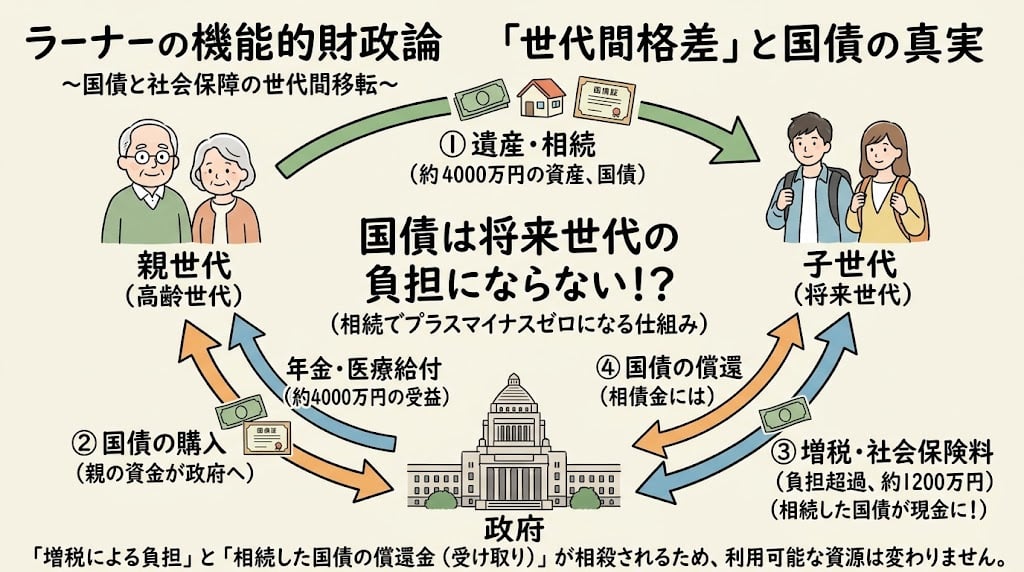
遺産相続を考えると、世代間格差は消える。政府が課税しても国債を発行しても、利用可能な資源は同じなので、親の世代が買った国債(銀行預金)の負担は子の世代に転嫁されない――というのが(noteの後半で書いた)ラーナーの機能的財政論である。
これは1950年代の理論だが、大筋では間違っていない。ここで大事なのは、親の国債がすべて相続され、国内で税によって償還されるという仮定である。親が外国人だと外債発行で利用可能な資源は増えるが、その子に償還すると資源が減るので、国債は将来世代の負担になる。ラーナーの命題は内国債のときだけ成り立つ。
この理論は直感に反するので、ずっと議論を呼んできた。これに対する有力な批判は、親は国債を自由意思で買うが、それを税で償還する子は強制的に増税されるので消費が減るというBowen-Davis-Kopfの議論である。だが将来世代も国債を借り換えれば負担をさらに先送りできるので、ネズミ講が可能な限り将来世代の純負担は発生しない。
このように資産を相続する家系を将来まで一つの 経済主体とみなす王朝モデルによると、動学的に非効率(r<g)な場合は、賦課方式の年金はパレート改善(全世代の利益)になる。社会保障の格差はこの王朝間の資産格差なので、その改革は資産を基準にする必要がある。
60歳以上が資産の6割をもっている状態で、フローの所得を基準にして社会保障給付を決めるのはおかしい。いま政府がやろうとしているように、一定以上の金融資産のある人には年金や医療の給付を削減する必要がある。
相続税を100%にして贈与税を廃止する
さらに重要なのは相続税である。これについては専門家の意見もわかれているが、二重課税だという批判は無意味である。二重課税はたくさんあり、法人税を課税された企業からの配当所得に課税する二重課税は、企業の資産選択に大きなゆがみをもたらしている。
問題は二重課税かどうかではなく、それが資産構成にゆがみをもたらすかである。この点でいうと、相続税は資産逃避などのゆがみをもたらすので、課税強化は好ましくないというのが多くの財政学者の意見だが、私はそれは逆だと思う。
noteにも書いたことだが、日本の家計金融資産の63%は60歳以上が保有しており、相続人の平均年齢は約60歳である。つまり相続の半分は老老相続なので、相続で現役世代は豊かにならない。
だから相続税には100%課税し、その代わり贈与税を廃止して、生前贈与を奨励すべきだ。これは出口治明氏などが提言しているが、「貧富の格差を温存する」という批判もある。しかし日本経済の最大の問題は、老人が貯蓄過剰で投資不足になっていることなので、生前贈与で企業や学校に寄付すれば、経済は活性化するだろう。
コメント