

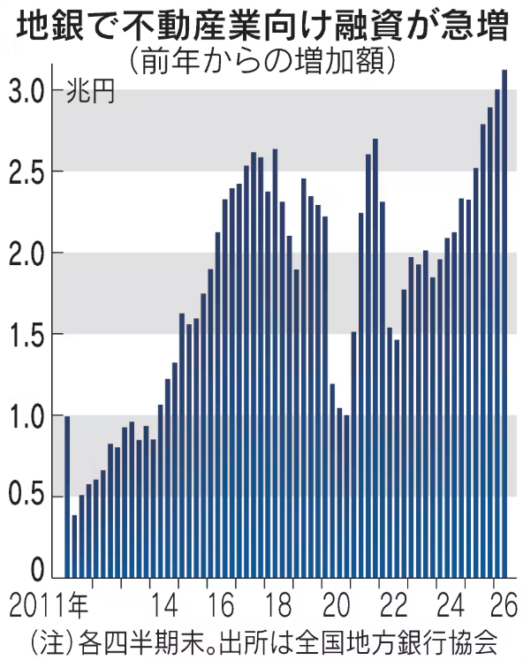
地方銀行が、不動産融資への依存を強めている。日本経済新聞によると、地銀の不動産業向け融資は、この1年で約3兆円増加。国内銀行全体では6月末の残高が約120兆円に達し、貸出全体に占める比率は18%と、バブル期を大幅に上回っている。融資の半分近くを不動産業が占める地銀もあるという。
地方のお金が都市の不動産へ
背景にあるのは、地方での資金需要の乏しさだ。人口減少が進む地域では、企業の設備投資も大きく伸びにくい。一方、大都市の不動産にはまとまった借り入れ需要がある。地銀が営業基盤を越えて融資する「越境融資」の拡大は、金融専門紙ニッキンも指摘している。nikkin.co.jp
銀行が地域外で収益を求めること自体は合理的だ。しかし、多くの銀行が同じ市場に向かえば、個々の合理的な判断が、金融システム全体の偏りを生む。
融資が購入を支え、価格上昇が担保評価を押し上げ、その評価が次の融資を支える。こうした循環が強まれば、価格は賃料や利用価値から離れやすくなる。
バブル期と同じなのか
ただし、不動産融資の比率が高いだけで、バブル崩壊の再来と断定することはできない。この数字は不動産業向けの貸出であり、個人の住宅ローン全体を示すものでもない。
1980年代後半のバブルでは、地価上昇を前提に土地担保融資が膨張した。現在の融資を評価するには、担保価格だけでなく、賃料収入、借り手の自己資金、返済余力を調べる必要がある。貸出比率の比較だけでは、融資の質までは分からない。
それでも、特定業種への集中が危険を増幅する点は変わらない。銀行が別々の物件に貸していても、金利上昇や市況悪化の影響を一斉に受ける可能性がある。
出口で問われる銀行の実力
金利が上がれば、借り手の利払い負担は増える。購入希望者が求める利回りも上がれば、賃料収入が変わらなくても物件価格には下押し圧力がかかる。
そこで銀行が融資を絞れば、買い手が減り、価格下落がさらに進む恐れがある。不動産向けの損失が、地域企業への融資余力まで奪うことも考えられる。
必要なのは、値上がりを期待した融資から、値下がりしても返済できる融資への点検だ。地方の預金を都市の不動産に振り向ける経営が、最後には地方の金融を弱らせる。その皮肉な結末を避けられるか、地銀の審査能力が問われている。
コメント