


本稿は、ロナルド・スタイン氏との共著英文記事「America Out Loud NEWS」(2026年10月26日)を要約し、中国における製油所建設支援の実態と日本への問いかけを加えたものです。
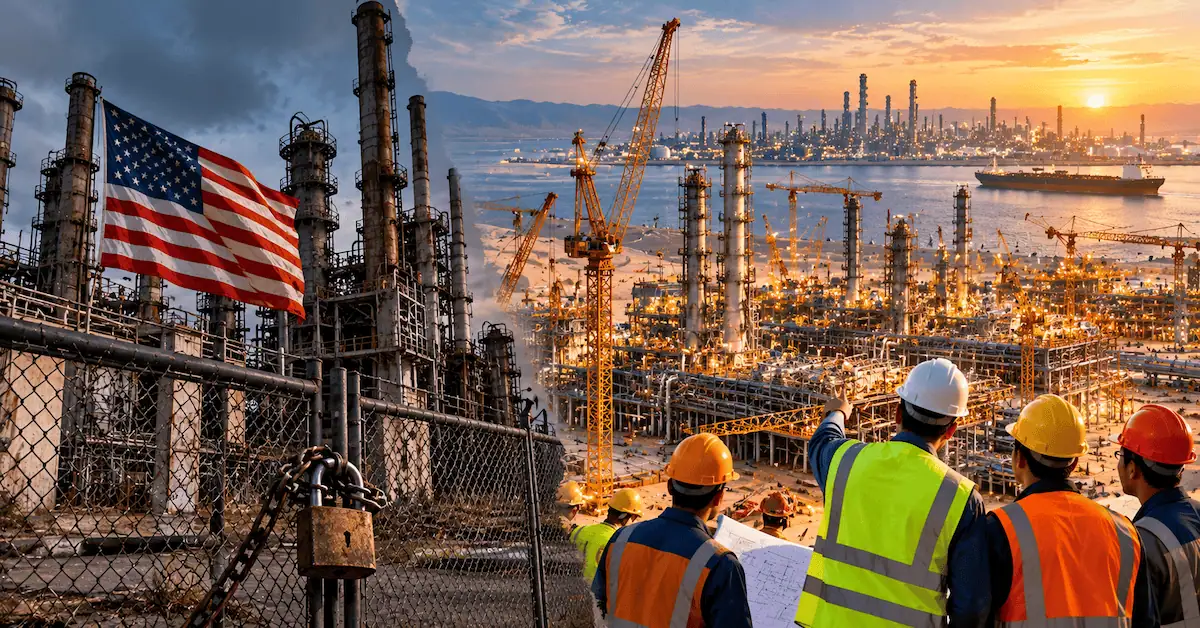
America closes refineries while the rest of the world races to build them
イランをめぐる紛争とホルムズ海峡の通航障害は、世界のエネルギー供給が抱える構造的な問題を改めて浮き彫りにした。原油の供給が滞れば、製油所の稼働が制約され、ガソリン、軽油、ジェット燃料などの供給にも影響が及ぶ。
しかし、ここで見落としてはならないことがある。原油が再び輸入できるようになったとしても、損傷した製油所がすぐに復旧するわけではない。製油所の停止は、単なる原油不足とは異なる問題を引き起こす。
原油を製品に変える「製油所」
私たちが日常生活で使っているのは、原油そのものではない。自動車を走らせるガソリンや軽油、航空機を飛ばすジェット燃料、船舶の燃料など、原油を精製して得られる製品である。
さらに、石油は燃料だけではない。医薬品、肥料、プラスチック、合成繊維、潤滑油など、現代社会を支える多種多様な製品の原料にもなっている。原油から生み出される製品は6,000種類以上に及ぶともいわれる。
したがって、地下に資源が存在することと、それを社会で利用できることは同じではない。資源を取り出し、分離し、精製し、必要な品質の製品に仕上げる技術と設備があって初めて、その資源は実際の価値を発揮する。
これは石油に限った話ではない。天然ガスも石炭も、ガス化や改質、触媒反応などの工程を経て、さまざまな用途に利用される。資源の価値は、単に埋蔵量によって決まるのではなく、それを利用可能な形に変える技術と産業基盤によっても左右されるのである。
建設計画は多いが、先進国の支えなしには実現しない
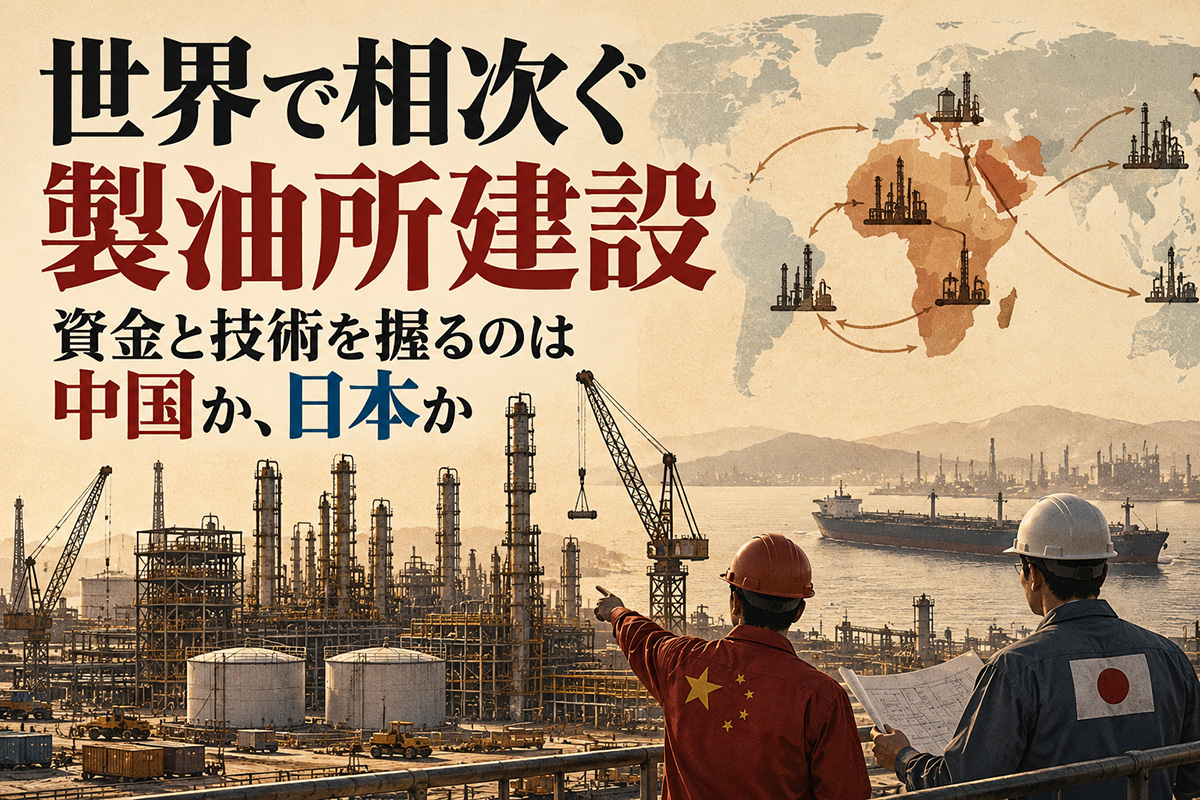
アジアやアフリカ、中東では、石油製品の需要増加を背景に、新しい製油所の建設計画が相次いでいる。今世紀のこの10年間に世界で発表・計画された製油所プロジェクトは約180件、そのうち約70件がアフリカにあるという。また、OPECは2030年までに日量約580万バレルの新規能力を見込み、その9割以上がこれらの地域に集中する。
ただし、発表された計画がすべて実現するわけではない。製油所の建設には、事業計画、環境評価、許認可、資金調達、設計、機器調達、建設、試運転という長い工程があり、大規模なものでは5〜7年以上かかる。資金の規模も大きく、ナイジェリアのダンゴート製油所(日量65万バレル)の建設費は約200億ドルとされる。
中核のプロセス技術を供与できるライセンサーは数社しかなく、大型製油所を新設できるEPC(Engineering, Procurement, Construction)企業も世界で20〜30社程度にすぎない。資金、技術、設計・施工能力の多くは先進国が握ってきた。建設計画を抱える国の多くは、こうした外部の支えがなければ計画を実現できない。
筆者が2015年ごろに調査した中国の石炭ガス化による合成天然ガス(SNG)製造でも、当時70件以上のプロジェクトが計画されていた。しかし、2018年までに稼働していたのは5件程度にとどまっていた。技術の成熟度は異なるものの、計画の数だけで将来の供給能力を判断するのは危険である。
先進国が退いた空白を、中国が埋めている
問題は、その「支え手」が入れ替わりつつあることだ。
2021年のCOP26では、米国や英国などが、排出削減対策のない化石燃料事業への海外での公的支援を2022年末までに打ち切ると表明した。欧州の公的金融機関や民間銀行も化石燃料関連の融資に慎重になり、アフリカの産油国からは資金の出し手がいなくなるとの懸念が出ている。
その空白を埋めているのが中国である。分かりやすい例を2つ挙げる。
1つはイラク南部のファオ製油所である。2024年、中国化学工程(CNCEC)が日量30万バレルの製油所の建設契約を結んだ。第2期には年産300万トン規模の石油化学コンプレックスを加える。発電所の併設や、イラク人技術者5,000人を育成する研修機関の設立も計画されている。ただし、契約が成立したからといって、建設が順調に進むとは限らない。2026年10月2日付のMEED報道によれば、資金面の問題から、製油所の主要設備の建設はまだ始まっていない。
もう1つはアンゴラのロビト製油所である。総事業費は約66億ドルで、国営石油会社ソナンゴルは次の段階の資金として、48億ドルの融資を中国の金融機関に求めている(2026年2月時点)。融資元の候補には中国国家開発銀行が挙がっており、中国の建設企業が交渉を後押ししている。
注目すべきは、中国が資金、建設、人材育成を一体で提供している点である。製油所は建てて終わりではない。数十年にわたる運転の間に、触媒や交換部品の供給、定期修理、設備の改造、技術者の再教育が必要になる。建設を担い、運転要員を育てた国は、その後も設備の「主治医」として関わり続ける。製油所の建設を支援することは、相手国の燃料供給と産業基盤に長く影響力を持つことにつながる。
製油所を閉鎖すれば、環境問題は解決するのか
米国カリフォルニア州では製油所の閉鎖が進み、必要な石油製品をアジアなどからの輸入で補う動きが生じている。石油製品の需要が残る限り、国内の製油所を閉鎖しても、生産が海外に移るだけである。
製油所の排出規制は国や地域によって異なる。規制の厳しい地域で製油所を閉鎖し、規制の緩い地域から製品を輸入すれば、閉鎖した地域の排出量は減る。しかし、世界全体の環境負荷が同じように減るとは限らない。製品を運ぶ海上輸送にもエネルギーが必要になる。環境負荷は、製造から海上輸送までを含めて評価することが望まれる。
同じことは新興国での建設にも言える。先進国が支援を控えても、製油所は別の誰かによって建てられる。そうであれば、高い環境性能と安全基準を備えた設備として建てられるよう関与するほうが、世界全体の環境負荷の低減につながるはずだ。
日本の立ち位置
日本は石油資源の多くを海外に依存している。ホルムズ海峡などの海上輸送路が不安定になれば、原油の調達だけでなく、国内の製油所の稼働や石油製品の供給にも影響が及ぶ。国内の精製能力、設備の保全、人材の育成、緊急時の供給体制を一体として考える必要がある。
同時に、日本には海外で果たせる役割もある。日本のエンジニアリング企業は、長年にわたり中東をはじめとする海外で製油所や石油化学コンプレックス、ガス関連設備を建設し、現地の技術者を育ててきた。公的金融と組み合わせ、設計・建設から運転要員の育成までを一体で提供できれば、相手国に中国とは異なる選択肢を示すことができる。安全と環境性能を重視した設備づくりと人材育成は、日本の強みになるはずだ。
このまま手をこまねいていれば、世界の新しい製油所の多くは中国の資金と技術で建てられ、それらの国の燃料供給は長く中国と結びつくことになる。中東やアフリカの産油国と関係を築いてきた日本にとって、これは他人事ではない。
問われているのは、製油所が必要かどうかではない。誰が建設し、誰が運転し、誰が安定供給を支えるのか。その現実を踏まえてこそ、日本のエネルギー政策も国際協力も、実効性のあるものになる。
コメント